优惠


拉姆研究(LRCX)股票11月20日盘中下跌9.03%:关键驱动因素揭晓


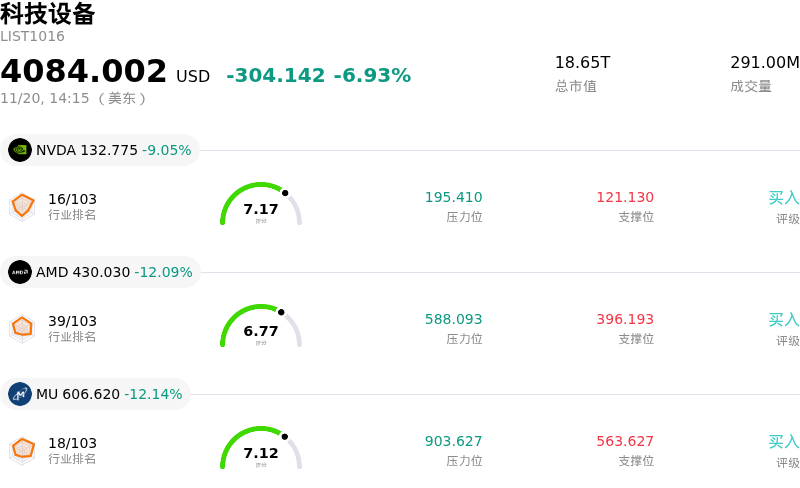
拉姆研究 (LRCX) 盘中下跌9.03%, 所属行业科技设备下跌6.93% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 8.97%;超威半导体 (AMD) 下跌 12.21%;美光科技 (MU) 下跌 12.36%。
今日是什么导致了拉姆研究(LRCX)股价下跌?
泛林集团在今日交易中遭遇沉重抛压,主要受晶圆制造设备领域多重逆风共振、地缘政治敏感性加剧,以及高估值半导体资本设备板块普遍遭遇获利了结拖累。作为高度聚焦先进存储制造的刻蚀与薄膜沉积设备核心供应商,全球半导体资本支出预期的变动对该公司业绩前景具有极其直接的影响。
导致股价回调的核心诱因在于市场对存储芯片市场资本支出的谨慎情绪重燃。近期动态及行业调研显示,头部DRAM与NAND制造商可能会推迟扩产并放缓资本支出。鉴于泛林集团的大量收入源自存储制造投资,制程节点升级放缓、库存调整或新建项目延期的任何端倪,都会迅速触发机构资金对其在手订单及远期营收预期展开避险调仓。
地缘政治局势及监管层面的不确定性同样持续压制投资者情绪。泛林集团在历史上对中国市场拥有极大的收入敞口,而围绕跨境贸易限制的持续审查以及先进半导体设备出口管制的收紧,对其长期潜在市场空间的能见度构成了持久挑战。技术限制可能扩围或反制措施的前景带来了运营阻力与利润率不确定性,促使机构投资组合经理削减头寸,转投政策敏感度较低的科技细分领域。
此外,宏观逆风及全市场的投资组合再平衡进一步加剧了跌幅。在半导体设备板块经历了一轮显著的周期性上涨后,偏高的估值倍数使得行业龙头在宏观数据或债券收益率挤压股票风险溢价时,极易面临估值压缩。今日半导体综合板块的普遍疲软,正反映出资金系统性地从资本密集型周期性硬件流向防御性板块或现金流充沛的软件资产。
从机构视角来看,尽管泛林集团在高深宽比刻蚀以及对人工智能架构至关重要的先进封装技术方面拥有行业领先的技术护城河,但短期交易可能仍将保持震荡。在2025年存储芯片资本支出节奏、出口管制边界以及交货周期环比企稳等关键因素明朗之前,随着市场重新评估短期晶圆制造设备需求,该股预计仍将面临估值压制。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值-0.746,处于卖出状态,RSI数值30.855处于中性状态,Williams%R数值95.942处于超卖状态,注意关注。
拉姆研究(LRCX)媒体舆情
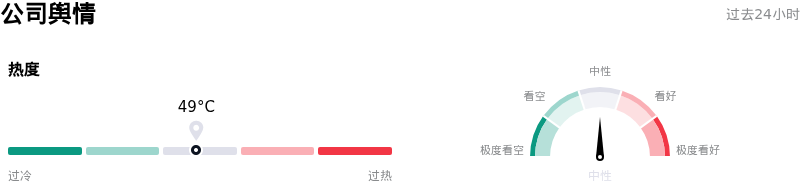
拉姆研究 (LRCX) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
拉姆研究(LRCX)基本面分析
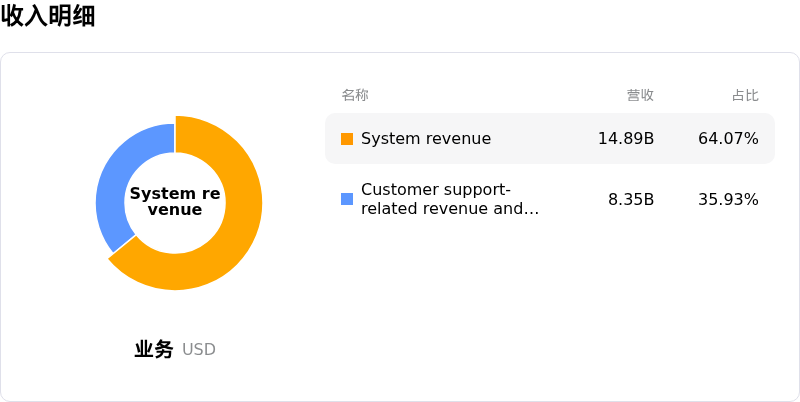
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业9。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$358.02,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特有风险:
- 对华出口管制收紧的风险敞口加剧:鉴于中国市场贡献了泛林集团约35%的营收,近期监管收紧以及美国商务部扩大对先进半导体设备的限制,使该公司面临营收大幅环比萎缩以及出口许可证被拒的重大风险。
- 对AI资本开支缩减的高周期脆弱性:泛林集团在存储以及先进逻辑刻蚀与沉积设备领域的高度集中,使其对AI基础设施支出情绪的突变极为敏感,加剧了机构对晶圆制造设备(WFE)需求在短期内迎来周期性见顶的担忧。
- 供应受限导致运营出货瓶颈:持续的零部件短缺和供应链瓶颈继续制约出货执行,导致泛林集团无法充分满足客户需求,也难以将在手订单转化为确认的设备营收。
- 机构去风险与内部人持续减持:随着泛林集团被移出主要大行的确信名单,且技术面上跌破关键均线,分析师信心已明显动摇;此外,高管和董事持续且显眼的内部人减持套现,更令局面雪上加霜。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。