优惠


甲骨文(ORCL)股票11月20日盘中下跌5.16%:投资者必看的核心信息


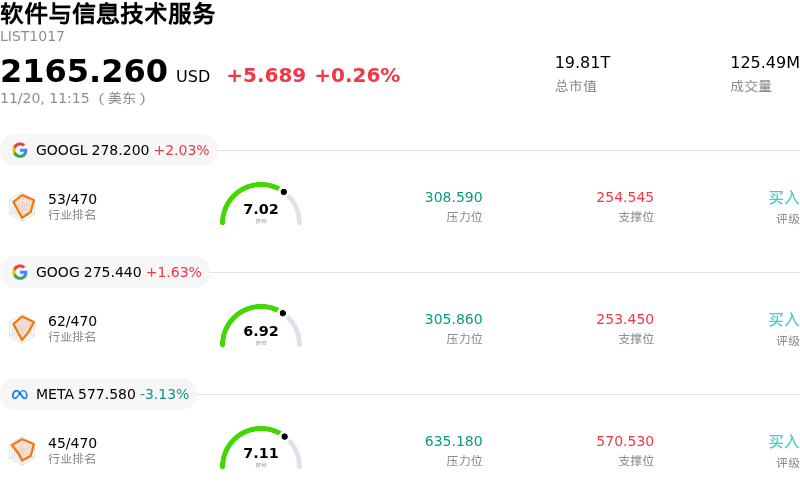
甲骨文 (ORCL) 盘中下跌5.16%, 所属行业软件与信息技术服务上涨0.26% ,公司涨幅跑输行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 上涨 2.10%;谷歌-C (GOOG) 上涨 1.63%;Meta Platforms Inc (META) 下跌 3.21%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文股价在盘中承压走低,主要受资本支出担忧加剧、大盘软件股普遍估值回调,以及云基础设施领域竞争摩擦升级等多重因素打压。随着机构投资者重新评估企业级人工智能工作负载及云算力扩建的投资回报周期,市场情绪转向谨慎。
施压该股的核心诱因之一在于其资本密集度的不断攀升。甲骨文大举增加资本支出,以扩大甲骨文云基础设施(OCI)业务版图,并锁定先进半导体产能,从而支撑庞大的人工智能训练和推理待交付订单承诺。尽管这些多年期合同此前推高了公司的剩余履约义务,但机构交易团队正日益审视其近期的现金流表现。高昂的基础设施支出可能挤压营业利润率并推迟自由现金流拐点的出现,促使风险敏感型基金削减持仓。
除了资产负债表与利润率层面的考量外,超大规模云服务商之间的竞争格局也在加剧。尽管甲骨文已成功与其他大型云服务商建立多云合作以托管其数据库服务,但传统企业级数据库的迁移依然繁琐复杂,且极易面临漫长的销售周期。泛企业软件板块的反馈表明,企业首席信息官对预算审查趋于严格,导致交易延期且企业IT支出更为谨慎。鉴于该股的高估值溢价中已计入了过高的市场预期,若年化云用量增速出现任何放缓迹象,其估值都极易面临倍数压缩的风险。
更广泛的宏观经济逆风进一步加剧了此次股价回调。基准收益率走势及波动的利率预期,促使整个板块出现资金轮动——从高估值、高负债的科技龙头流向更具防御性的资产配置。鉴于甲骨文在以往企业并购与激进基础设施建设中积累了沉重债务负担,其对长期维持高位资本成本的高度敏感性,依然是压制其股票估值的一大隐忧。
展望未来,机构的关注焦点将完全集中在下一季度的财报披露上,特别是云基础设施收入转化的节奏、经营性现金流生成的最新进展,以及管理层对于硬件供应和数据中心交付周期能否跟上签约客户承诺的表态。在利润率企稳的前景明朗之前,鉴于市场仍在强劲的人工智能长期需求与短期资本支出重压之间权衡博弈,该股很可能会维持震荡走势。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-2.477,处于卖出状态,RSI数值33.702处于中性状态,Williams%R数值94.998处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
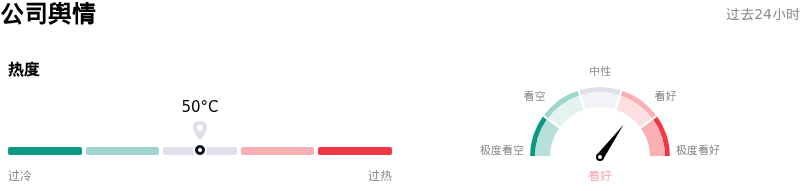
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
甲骨文(ORCL)基本面分析
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
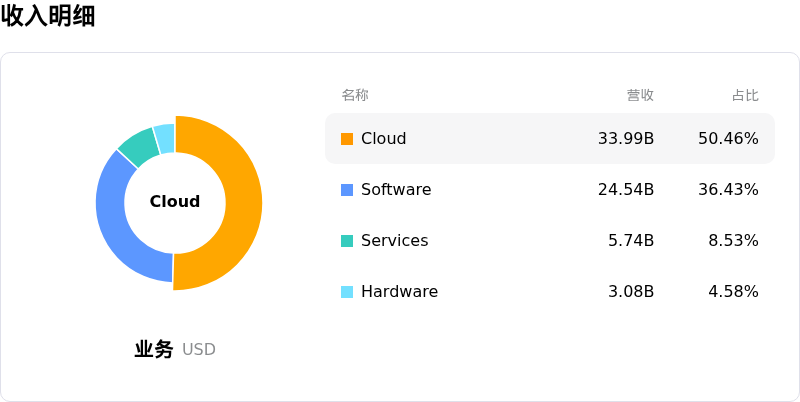
近一月多位分析师给出公司评级为买入。目标价预测平均价为$238.51,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 信用评级下调威胁与融资成本飙升:标普全球对甲骨文的评级为BBB-(仅比垃圾级高出一档),加之其5年期信用违约互换(CDS)利差居高不下且突破325个基点,加剧了投资者对该公司沦为“堕落天使”并被降至投机级的担忧;这恐将引发机构债券基金的强制抛售,并进一步推高其数十亿美元票据的偿债成本。
- 资本扩张引发严重现金消耗与股权稀释:激进的AI基础设施资本支出目标导致自由现金流赤字进一步扩大,迫使其发行票面利率高达8.65%的数十亿美元债券,并增发数十亿美元普通股。这在稀释现有股东权益的同时,仍未能阻止股价跌破近期的发行价水平。
- 基础设施建设延期与收入递延风险:严重的电网并网瓶颈以及有关数据中心发出不可抗力通知的报道,加剧了机构对数十亿美元AI收入推迟确认的担忧,进而加大了甲骨文将已签约在手订单转化为近期经营现金流的难度。
- 超大规模云厂商客户重新评估与算力承诺解除:有报道称微软等核心算力客户正在重新评估并解除对第三方基础设施的承诺,这导致市场情绪恶化,加剧了合同脆弱性,并增加了甲骨文大规模数据中心建设计划的下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。