优惠


英伟达(NVDA)股票11月20日开盘下跌4.21%:关键驱动因素揭晓


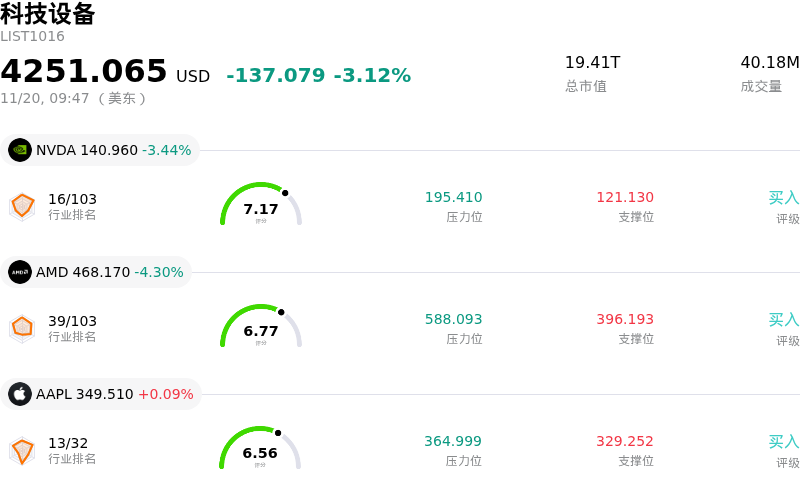
英伟达 (NVDA) 开盘下跌4.21%, 所属行业科技设备下跌3.12% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.21%;超威半导体 (AMD) 下跌 5.49%;苹果 (AAPL) 上涨 0.37%。
今日是什么导致了英伟达(NVDA)股价下跌?
盘中英伟达遭遇明显下行压力,主要受估值敏感度高企、宏观经济环境错综复杂,以及投资者对超大市值半导体持仓进行战术性去风险等多重因素共同驱动。在人工智能基础设施建设推动股价经历了较长时期的超额表现后,随着大盘整体波动加剧,机构投资者借本交易日削减了风险敞口。
此次回调的核心催化因素之一,在于市场对企业和超大规模云厂商资本支出轨迹的审视加剧。尽管市场对先进加速计算硬件和高带宽内存(HBM)架构的总体需求在结构上依然稳健,但市场参与者正愈发关注头部云服务商在终端用户层面的变现时间表。在市场一致预期已趋近完美的情况下,任何暗示资本支出增速可能正常化回落、或在下一代架构放量前存在过渡性停顿的增量表态,往往都会立即引发估值收缩。
宏观经济态势与利率预期进一步加剧了跌势。近期公布的经济数据以及基准美债收益率的走势,使得美联储中长期宽松路径的不确定性再度升温。在实际收益率面临上行压力的环境下,高估值、高贝塔的成长龙头通常首当其冲承受量化与系统性再平衡带来的冲击。风险平价基金及机构动量策略似乎在系统性削减杠杆,从而导致盘中流动性进一步收紧,并加速了整个半导体板块的抛售。
行业层面的动态与供应链考量也助长了市场的谨慎情绪。与先进封装产能相关的供应链瓶颈持续存在,加之海外市场全球贸易政策和出口管制监管担忧的反复出现,持续构成压制因素。尽管英伟达凭借其专有的全栈生态系统和软件主导地位构筑了深厚的竞争护城河,但大型超大规模云厂商在定制化专用集成电路(ASIC)方面的竞争性进展频出,已促使部分投资者重新审视其终局市场份额假设。
从投资组合策略的角度来看,此次回调反映出的是典型的获利了结与整固阶段,而非结构性基本面的恶化。鉴于机构在该股中的持仓权重极为庞大,向防御性板块的投资组合再平衡往往会在单日造成显著压力。短期内,在坚定看好的机构资金重新流入之前,市场参与者可能会等待整体风险偏好企稳、未来数据中心交付时间表更加清晰,以及客户投资回报率(ROI)得到持续验证。
英伟达(NVDA)技术分析
英伟达 (NVDA) 技术面来看,MACD(12,26,9)数值-7.491,处于卖出状态,RSI数值17.885处于超卖状态,Williams%R数值99.508处于超卖状态,注意关注。
英伟达(NVDA)媒体舆情
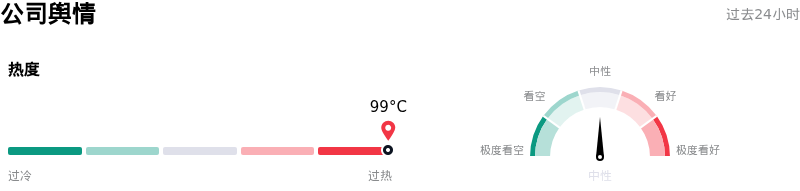
英伟达 (NVDA) 公司舆情热度来看,当前热度99,处于过热状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
英伟达(NVDA)基本面分析
英伟达 (NVDA) 处于科技设备行业,最新年度营业收入$215.94B,处于行业1,净利润$120.07B,处于行业1。「公司简介」
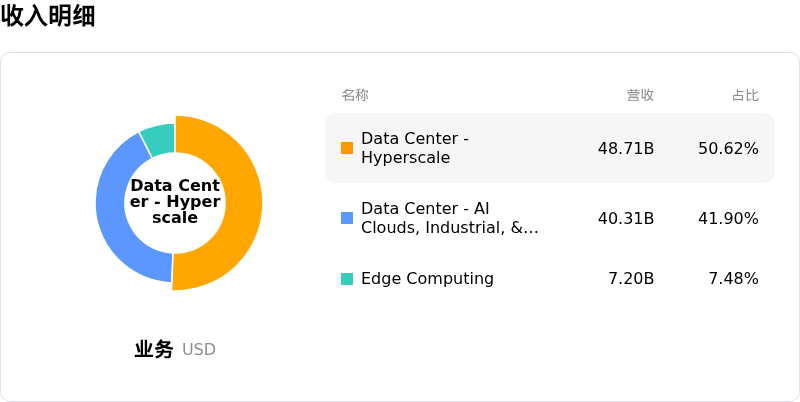
近一月多位分析师给出公司评级为买入。目标价预测平均价为$323.83,最高价为$515.00,最低价为$180.00。
关于英伟达(NVDA)的更多详情
公司特定风险:
- 针对对华出口披露的州与联邦监管调查:加利福尼亚州司法部已向英伟达送达调查传票,以查明其先进半导体架构是否通过Megaspeed International绕过对华出口管制,以及该公司是否在国家安全责任方面误导了投资者,这使现有的美国证券交易委员会(SEC)问询和推迟提交季度财报的局面进一步恶化。
- 高管领导层真空与国会审查:长期担任创始人兼首席执行官的黄仁勋突然辞职,引发了严重的治理动荡,导致首席财务官科莱特·克雷斯(Colette Kress)身兼双重临时职务,而即将就出口管制漏洞举行的闭门国会听证会更带来了持续的管理层阴霾。
- 毛利率环比收窄与增速放缓:第四季度业绩指引预计Non-GAAP毛利率将从第三季度的74.8%收窄至71%–72%,同时1300亿美元的营收预期包含一个额外的运营周,掩盖了周均营收环比增速已放缓至约4%的潜在实情。
- 交易对手融资承压与AI资本支出可持续性:机构对财报后文件的分析凸显了严重的客户融资风险,主要的超大规模企业和云计算客户扩大算力承诺的速度已超出其资产负债表和现金流的承受能力,从而推高了硬件推迟部署的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。