优惠


超威半导体(AMD)股票11月20日开盘下跌5.49%:原因全解读


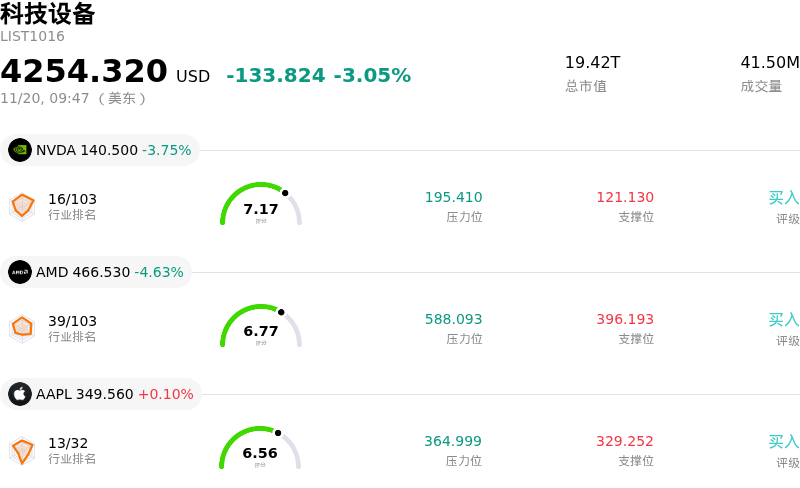
超威半导体 (AMD) 开盘下跌5.49%, 所属行业科技设备下跌3.05% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.21%;超威半导体 (AMD) 下跌 5.49%;苹果 (AAPL) 上涨 0.37%。
今日是什么导致了超威半导体(AMD)股价下跌?
盘中,超威半导体(AMD)面临显著抛压,全行业估值承压、数据中心加速器领域的竞争加剧,加之更广泛的宏观逆风,共同促使机构投资者对高贝塔半导体股票展开去风险操作。
导致此次走低的核心催化因素在于,投资者重新审视人工智能基础设施的商业化变现节奏及通用商用芯片需求。尽管 AMD 在超大规模云服务商中稳步拓展其 Instinct 加速器的市场版图,但市场参与者仍对其主要竞争对手激进的竞争姿态,以及大型云服务商扩大部署自研定制专用集成电路(ASIC)保持高度敏感。随着超大规模企业的资本支出预算面临更严格的投资回报率评估,市场再度担忧通用图形处理器(GPU)需求可能出现局部放缓或面临利润率压力,从而抑制近期的估值倍数扩张。
除了错综复杂的竞争环境外,供应链考量和各细分业务的执行表现也持续拖累市场情绪。投资者正密切关注先进封装产能瓶颈以及下一代服务器架构的产能爬坡进展。与此同时,客户端 PC 和嵌入式业务板块虽然趋于企稳,但与数据中心算力相比,短期内带来的增长动能相对有限,导致公司的整体逻辑严重依赖于在人工智能部署方面的完美执行。任何表明企业采购周期延长,或是二级云厂商与企业客户进行库存消化的迹象,都往往会引发高估值芯片标的的迅速回调。
从市场运行机制和投资组合策略的角度来看,此次回调反映了机构投资者广泛的获利回吐行为。在整个半导体板块录得大幅上涨之后,基金经理表现出削减风险敞口并锁定利润的倾向,特别是在债券收益率波动以及美联储利率政策不确定性犹存的宏观背景下。贴现率上升对长久期成长型资产造成了尤为严重的冲击,一旦跌破关键技术支撑位,自动化动量模型和量化系统策略基金便会加速下达卖单。
展望未来,机构关注的焦点将集中在后续供应链配额动态、数据中心平台的客户采纳指标,以及有关毛利率可持续性的前瞻指引。尽管 AMD 在高性能计算领域依然保持着强大的技术竞争力,但在企业级人工智能加速器需求消纳的可持续性进一步明朗、且更广泛的宏观经济情绪企稳之前,该股在盘中仍容易出现剧烈波动。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值-1.925,处于卖出状态,RSI数值42.237处于中性状态,Williams%R数值67.918处于卖出状态,注意关注。
超威半导体(AMD)媒体舆情
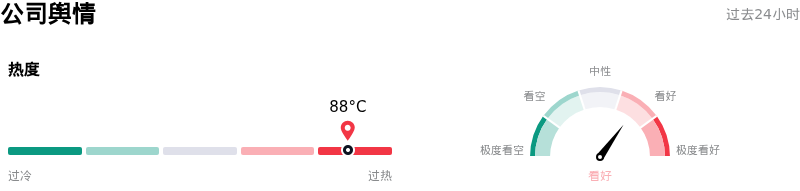
超威半导体 (AMD) 公司舆情热度来看,当前热度88,处于过热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$631.53,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特定风险:
- 对华出口管制与合规审查:Hunterbrook Media发布的一份批评报告称,被美国列入黑名单的中国服务器厂商浪潮信息(IEIT Systems)将更新后的AMD固件整合到了受限硬件中;鉴于大中华区贡献了77.5亿美元(占总销售额的22.4%),且关键封装业务与通富微电的合资企业挂钩,由此引发的任何监管执法或出口许可收紧都将直接威胁到其核心营收和供应链。
- 表外承诺激增与流动性风险敞口:过去48小时内备受关注的披露信息显示,AMD的运营承诺从122亿美元急剧攀升至488亿美元,加之280亿美元的基础设施担保和51亿美元的潜在股权义务,而现金缓冲仅有158亿美元;若超大规模云服务商需求放缓,公司财务将面临严峻的脆弱性。
- World Labs交易带来的即时股权稀释(Form 8-K/A):在11月16日提交的Form 8-K/A修正文件中,AMD确认通过发行14,978,322股新发行的未注册普通股,完成了对World Labs Technologies价值82亿美元的收购,这立即稀释了现有股东权益,并放大了其在AI软件扩张过程中的整合及利润率风险。
- 激进AI增长目标下的高估值倍数风险:在接近45倍远期市盈率的高估值倍数下交易,机构情绪已转趋脆弱,分析师担忧市场对2027年数据中心GPU放量的预期对执行失误或供应瓶颈几乎零容忍。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。