


 优惠


Arm Holdings PLC(ARM)股票11月19日收盘下跌3.06%:释放什么信号?


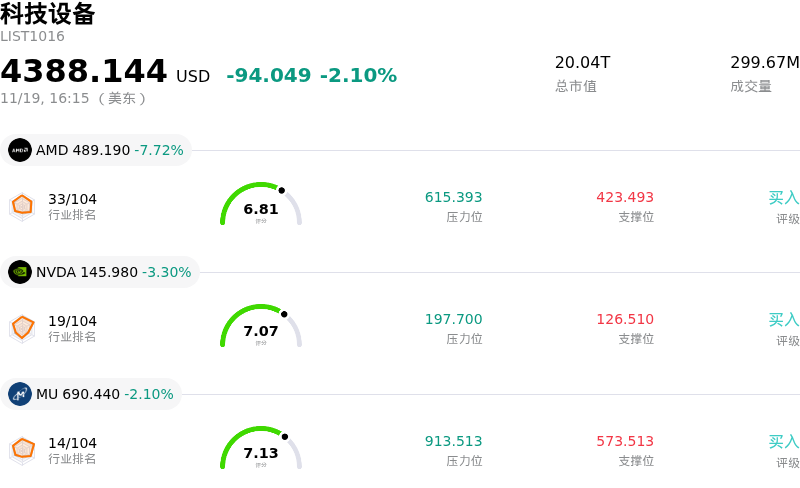
Arm Holdings PLC (ARM) 收盘下跌3.06%, 所属行业科技设备下跌2.10% ,公司涨幅跑输行业涨幅,行业成交额前三股票 超威半导体 (AMD) 下跌 7.72%;英伟达 (NVDA) 下跌 3.30%;美光科技 (MU) 下跌 2.10%。
今日是什么导致了Arm Holdings PLC(ARM)股价下跌?
Arm Holdings 股价盘中走低,跟随半导体板块的整体疲弱态势,主要由于投资者对高估值科技资产采取了更为防御的姿态。此次回调反映了板块层面的获利了结、市场对人工智能变现节奏情绪的变化,以及对宏观经济扰动因素持续敏感等多重压力的交织共振。
压制该股表现的核心催化因素是高 Beta 半导体设计标的普遍面临的估值压力。相较于传统芯片制造商,Arm 的交易估值存在大幅溢价,这主要得益于市场对其在数据中心和边缘 AI 工作负载中版税率快速提高及授权收入增长的高预期。当大盘波动加剧或美债收益率出现波动时,高估值成长股往往面临明显的估值收缩。机构交易台往往利用市场观望期减持领涨的半导体标的,从而引发了盘中的下行压力。
行业层面的动态也加剧了市场的谨慎情绪。尽管 Arm 持续拓展其计算子系统方案并推动客户向更新的架构迁移,以提高单设备版税收入,但终端市场的周期性不确定性仍是焦点所在。全球智能手机出货量复苏放缓,叠加企业硬件支出趋于谨慎,导致其短期授权许可协议落地呈现出一定的不均衡性。投资者对原始设备制造商(OEM)是否在架构迁移节奏上更加保守的任何迹象均保持敏感,尤其是在 RISC-V 等替代性开源架构日益受到业界关注的背景下。
从市场仓位结构来看,Arm 相对集中的流通盘加剧了盘中价格波动。机构投资组合再平衡以及半导体交易所交易基金(ETF)的系统性避险操作,放大了全天的下行势头。尽管该公司在低功耗架构领域拥有主导性的结构性护城河,并在云芯片设计方面具备长期优势,但短期的交易逻辑主要受制于全板块的风险出清与估值调整,而非其核心授权业务储备的基本面恶化。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值2.024,处于中性状态,RSI数值38.153处于中性状态,Williams%R数值69.719处于卖出状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
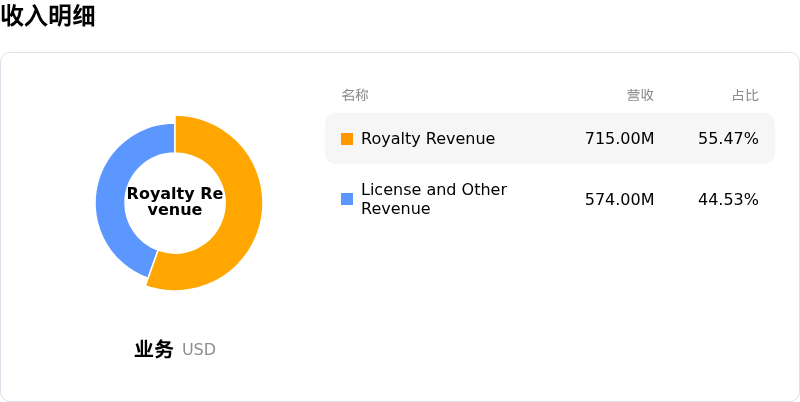
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- 版税收入增长滞缓与消费市场疲软:在2027财年第二季度财报发布后,版税收入同比增长仅8%至6.7亿美元,远低于约7.2亿美元的市场普遍预期;分析师对此深表担忧,认为智能手机硬件需求的持续疲软正在制约现金流,并延缓预期经营杠杆的释放。
- 高管领导层与继任不确定性:过去72小时内,有报道称首席执行官雷内·哈斯(Rene Haas)出现在外部高管继任遴选名单中,导致市场情绪受到扰动;在公司正全力推进关乎重大的云架构转型之际,这突增了治理与运营连续性方面的风险。
- 高管内部人减持通报:11月17日公布的市场披露文件显示,首席架构师理查德·格里森思韦特(Richard Grisenthwaite)减持了价值超过100万美元的5,762股股票,随即引发盘中抛售压力,并加剧了机构投资者对内部人士在当前估值水平下信心的谨慎情绪。
- 估值极度脆弱与估值倍数压缩:鉴于该股目前的远期市盈率处于90倍以上的高位,机构正在大举削减敞口;在半导体板块整体去风险化以及面临开源RISC-V生态系统长期架构竞争的背景下,该股极易在盘中遭遇大幅回调。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







