


 优惠


维萨(V)股票11月19日盘中下跌3.45%:投资者必看的核心信息


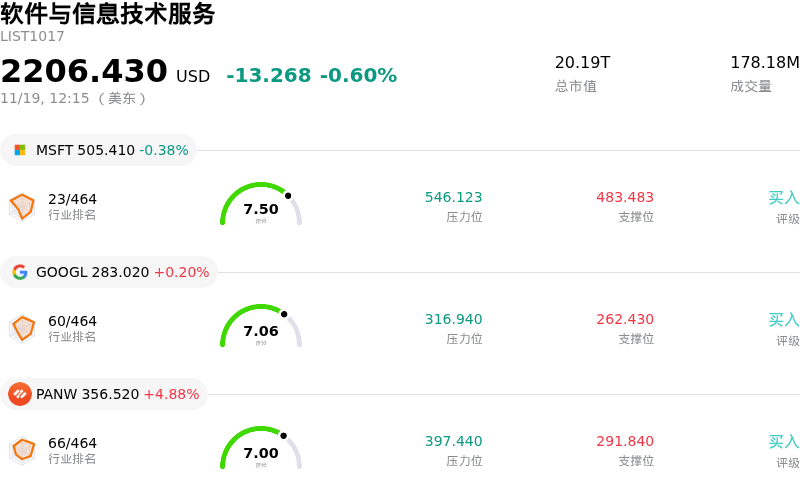
维萨 (V) 盘中下跌3.45%, 所属行业软件与信息技术服务下跌0.60% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 0.39%;谷歌-A (GOOGL) 上涨 0.23%;派拓网络 (PANW) 上涨 4.94%。
今日是什么导致了维萨(V)股价下跌?
今日盘中,Visa遭遇显著下行压力。在全球支付行业监管审查日趋严格的背景下,投资者持续权衡不断加剧的宏观经济逆风。由于消费者支出指标及零售销售数据走弱,表明支付交易规模增速可能放缓,市场情绪因而转向防御。鉴于支付网络的商业模式与总体交易额及可选消费行为高度绑定,个人消费增长放缓的迹象往往会迅速导致各大支付清算网络的估值承压。
除营收端的交易量担忧外,监管逆风仍是持续困扰该公司的压制因素。针对刷卡手续费的持续立法审查,以及针对借记卡网络路由规则的监管调查,为市场定价增添了一层谨慎情绪。围绕交换费上限和商户路由选择权强制规定的激烈争论,引发了对交易长期收益率可能被侵蚀的担忧。这些结构性风险使得机构投资者持续犹豫不决,尤其是在商户正积极推动低成本替代结算机制的背景下。
此外,跨境旅游与企业支出的变化也是导致此次回调的原因之一。尽管国际旅游历来是支撑其营收扩张的坚韧支柱,但近期指标表明,跨境旅游规模回归常态化正在抑制外汇交易的增长。鉴于跨境交易的利润率显著高于境内支付,出境游增速放缓的任何迹象都将直接打压市场对其未来几个季度盈利质量的预期。
从更广泛的投资组合配置角度来看,此次下跌反映了战术性板块轮动以及整体股市的疲软。在宏观经济不确定性加剧和利率预期变动的背景下,机构投资者削减了成熟金融科技标的的敞口,转向更具防御性的资产类别。尽管Visa仍拥有顶尖的定价权、稳健的营业利润率以及牢固的全球网络效应,但在交易增长轨迹遭遇阻力时,短期估值倍数依然脆弱。投资者将密切关注后续公布的支付网络交易量数据及诉讼进展,以判断此次疲软属于短暂回调还是更具持续性的经营放缓。
维萨(V)技术分析
维萨 (V) 技术面来看,MACD(12,26,9)数值-6.362,处于中性状态,RSI数值43.565处于中性状态,Williams%R数值98.685处于超卖状态,注意关注。
维萨(V)媒体舆情
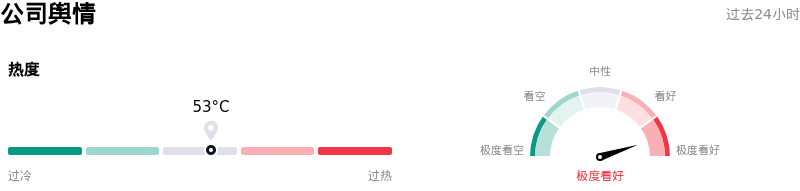
维萨 (V) 公司舆情热度来看,当前热度53,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
维萨(V)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$442.53,最高价为$500.00,最低价为$339.68。
关于维萨(V)的更多详情
公司特定风险:
- 刷卡费和解不确定性与网络规则变更:因遭到逾1000家零售商的强烈反对,一名联邦法官在最终听证会上暂未批准Visa与万事达卡拟议的380亿美元商户刷卡费和解协议,带来法律层面的不确定性;若获得批准,该协议将迫使费率立即下调0.10个百分点,将标准信用卡交换费上限设定为1.25%,并废除长期推行的“接受所有卡”(Honor All Cards)规则,允许商户拒收高利润的高端卡和商业卡。
- 美国司法部借记卡垄断指控与路由执法:美国司法部针对Visa涉嫌垄断国内逾60%借记卡交易市场的持续反垄断行动不断推高法律风险,可能导致其与金融机构签订的高额交易量折扣协议作废,并被迫在交易路由架构上做出让步。
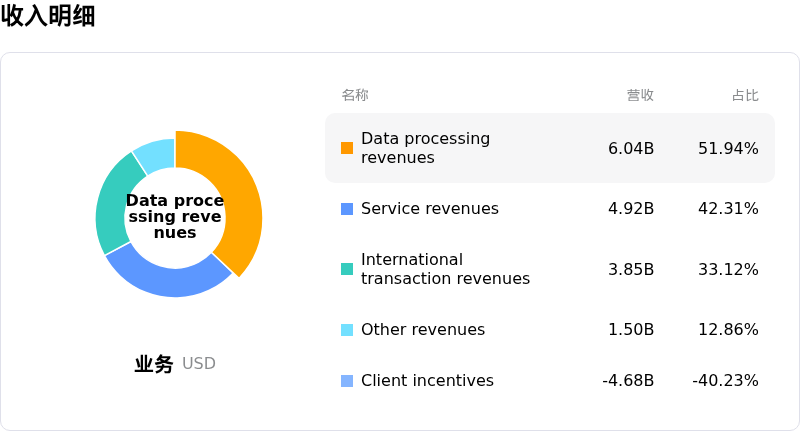
- 客户激励扩张与全球变现率承压:国际支付监管压力不断升级,加之英国等司法管辖区涉及数十亿美元的商户反垄断索赔持续发酵,进一步加剧了费率上限带来的冲击,迫使Visa加快推进冲减收入的客户激励措施以维系银行合作关系,进而侵蚀净交易变现率。
- 盈利增速放缓引发估值承压:该股当前市盈率处于28倍至34倍的高位;在未来的财年指引显示每股收益(EPS)增速将放缓至低两位数后,该股盘中对宏观经济波动以及美债收益率上升的敏感度显著提高,几乎没有给交易量增速不及预期留下任何容错空间。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







