


 优惠


英特尔(INTC)股票11月19日盘中上涨7.21%:真相来了


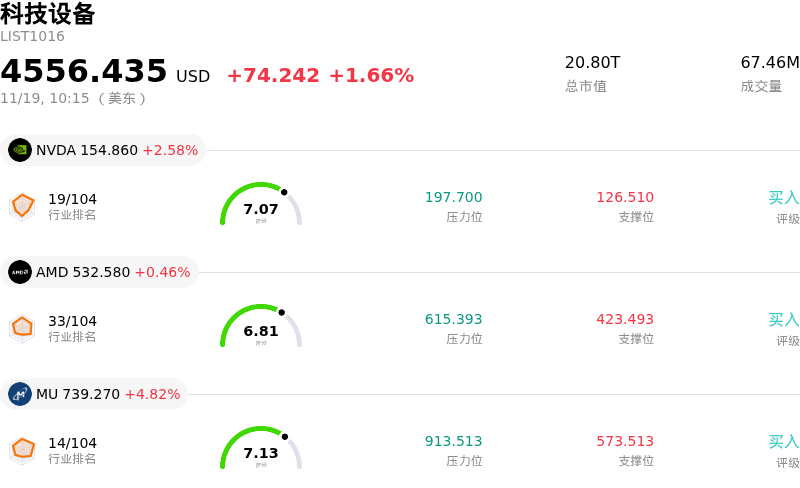
英特尔 (INTC) 盘中上涨7.21%, 所属行业科技设备上涨1.66% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.67%;超威半导体 (AMD) 上涨 0.98%;美光科技 (MU) 上涨 4.96%。
今日是什么导致了英特尔(INTC)股价上涨?
在今日交易时段,英特尔股价展现出强劲的上行动能,涨幅跑赢半导体板块大盘,市场对其战略转型举措重燃的乐观情绪成为焦点。投资者对其先进工艺制程路线图的推进落地以及代工业务商业化拓展的积极进展反应热烈。此次大涨反映出机构市场参与者日益坚信,这家芯片制造巨头正成功走出周期性低谷,并在结构层面上实现核心业务企稳。
推动今日强劲走势的关键催化剂,来自市场对英特尔先进制程制造里程碑信心的增强,尤其是围绕其下一代工艺节点和先进封装技术。英特尔代工(Intel Foundry)获得外部客户订单承诺带来的积极情绪,加之量产良率方面传出的令人宽慰的最新进展,缓解了市场长期以来对其双轨模式商业可行性的疑虑。与此同时,在企业换机周期以及AI PC架构持续落地的推动下,客户端计算业务延续强劲势头,为公司营收提供了关键支撑。
除制造方面的进展外,公司大力推进的运营重组与克制的资本配置也提振了市场情绪。管理层在削减运营支出、盘活非核心资产以及优化资本开支方面的持续举措,开始为毛利率修复勾勒出更加清晰的路径。这种运营自律引发了股票研究分析师的建设性评价与积极的财务模型上调,从而推动机构资金重新配置该股。此外,空头回补活动进一步放大了股价涨势,此前极度悲观的做空仓位为基本面利好下的爆发式反弹创造了成熟条件。
展望未来,尽管今日的涨幅凸显出市场情绪的显著修复,但机构投资者仍将严格关注其持续执行力以及自由现金流转化能力。中期的关键监测点包括:外部代工在研合作能否切实转化为可验证的商业收入、在数据中心领域抵御竞争对手x86及ARM架构产品的替代并守住市场份额,以及在产能爬坡阶段的持续稳定落地。就目前而言,运营成本控制、制造战略明朗化与情绪修复形成共振,为今日股价的坚决上涨奠定了坚实基础。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值1.172,处于中性状态,RSI数值35.221处于中性状态,Williams%R数值50.211处于中性状态,注意关注。
英特尔(INTC)媒体舆情
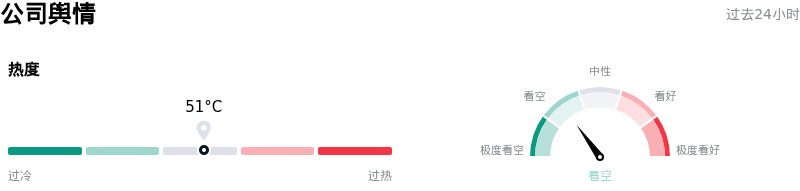
英特尔 (INTC) 公司舆情热度来看,当前热度51,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 因隐瞒库存亏空面临股东集体诉讼:最新针对英特尔及其首席执行官和首席财务官提起的联邦证券集体诉讼指控称,管理层在8月份股权融资前蓄意隐瞒PC市场需求恶化及渠道库存积压情况,使公司面临巨额法律责任、声誉损害和公司治理审查。
- 代工业务执行持续受阻且外部客户采纳平淡:近期包括美国银行与罗斯资本(Roth Capital)下调目标价在内的机构分析师下调评级均强调,英特尔代工服务(IFS)持续面临执行延期,且缺乏与一线外部客户达成经过验证的商业合作进展,导致预期的业绩反转和实现正现金流的时间节点被大幅推迟至2027年。
- 业绩指引下调致毛利率严重承压:管理层下调近期指引反映出盈利能力的急剧恶化,其中第四季度毛利率预期降至约38%(远低于分析师一致预期的42.4%)尤为凸显,而先进封装节点的初期高昂启动成本以及晶圆厂产能利用率持续低下更令其雪上加霜。
- 供应链失衡与PC OEM厂商加速去库存:存储组件和先进封装基板价格的急剧飙升,迫使PC制造商骤然停止吸纳库存,并将生产排期预测同比大幅削减至多45%,从而导致客户计算事业部(Client Computing Group)营收预计将环比下滑超20%。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







