


 优惠


谷歌-C(GOOG)股票11月19日开盘上涨3.44%:释放什么信号?


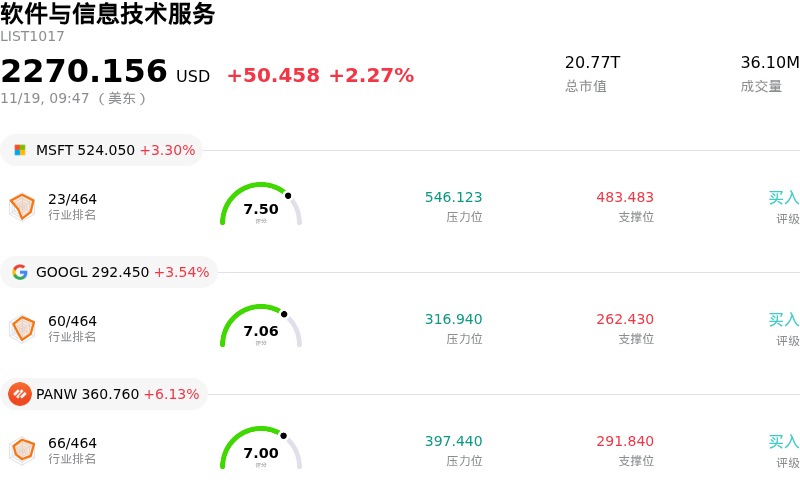
谷歌-C (GOOG) 开盘上涨3.44%, 所属行业软件与信息技术服务上涨2.27% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 上涨 3.12%;谷歌-A (GOOGL) 上涨 3.17%;派拓网络 (PANW) 上涨 6.47%。
今日是什么导致了谷歌-C(GOOG)股价上涨?
Alphabet在盘中呈现稳健的上行动能,这主要得益于机构对其企业级人工智能整合及云计算商业化变现的信心不断增强。市场对企业加速采用谷歌云平台(Google Cloud Platform)及自研张量处理单元(TPU)反应积极,后者正持续获取高价值云工作负载。投资者日益认为,Alphabet已占据有利地位,能够将基础模型能力转化为持续且高利润率的云业务收入,从而使企业级业务抵御更广泛的宏观经济冲击。
与此同时,其核心数字广告业务的市场情绪依然稳固。近期行业渠道调研显示,各核心垂直领域的搜索广告支出持续展现韧性;同时,YouTube继续受益于直接响应式广告工具的强化以及短视频库存商业化变现能力的提升。依托内部机器学习框架的算法优化提高了商业合作伙伴的广告支出回报率(ROAS),有效抵御了竞争对手数字平台的冲击并捍卫了Alphabet的市场份额,令投资者对其核心搜索业务利润率的持续性更具信心。
宏观经济与资本市场动态也在为超大市值科技股提供额外支撑。随着国债收益率趋于平稳,以及更广泛的市场流动性倾向于具备强大造血能力的长期成长领军企业,机构资产配置者正将资金投向自由现金流转化能力出众且具备严明股票回购纪律的企业资产负债表。此外,鉴于漫长的法律诉讼周期以及市场对业务整改措施在可控范围内的预期缓解了短期结构性冲击,围绕监管阴云和反垄断诉讼的挥之不去的担忧已被市场逐步消化。
展望未来,Alphabet严明的运营支出管理以及对数据中心规模扩张的精准资本开支投入,持续巩固了其战术定位。随着企业对先进算力基础设施的需求日益加剧,该公司涵盖定制化芯片、规模化云网络以及触达广泛的消费端分发渠道的全栈式架构,构建起了持久的竞争护城河。短期内,机构投资者的目光仍将聚焦于企业云在手订单的扩张、基础设施折旧加速背景下的利润率维持,以及商业搜索变现方面的持续执行力。
谷歌-C(GOOG)技术分析
谷歌-C (GOOG) 技术面来看,MACD(12,26,9)数值2.475,处于中性状态,RSI数值42.180处于中性状态,Williams%R数值42.674处于买入状态,注意关注。
谷歌-C(GOOG)媒体舆情
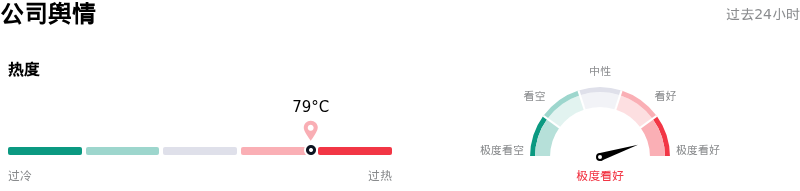
谷歌-C (GOOG) 公司舆情热度来看,当前热度79,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
谷歌-C(GOOG)基本面分析
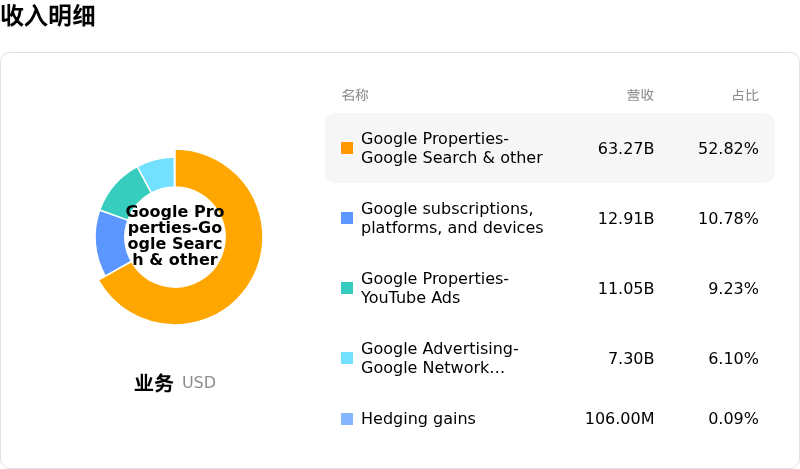
谷歌-C (GOOG) 处于软件与信息技术服务行业,最新年度营业收入$402.84B,处于行业1,净利润$132.17B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$400.21,最高价为$475.00,最低价为$332.00。
关于谷歌-C(GOOG)的更多详情
公司特定风险:
- AI基础设施支出激增与现金流恶化: 人工智能算力基础设施的年化资本支出持续逼近2000亿美元,导致自由现金流收益率严重压缩至约0.6%,因对短期投资回报率存疑,引发了机构抛售及分析师下调目标价。
- 对Anthropic IPO的估值与资本敞口攀升: 监管文件显示,Alphabet在Anthropic上市前承担了100亿美元的私募配售义务,使其总持股价值升至约1320亿美元,带来了即时的流动性拖累以及按市值计价的盈利波动风险。
- 核心搜索广告业务增长放缓: 最新经营动态显示,核心谷歌搜索业务营收增速从上一季度的17%放缓至12%,加剧了投资者对竞争冲击以及竞争对手生成式AI平台蚕食搜索查询量的担忧。
- Waymo自动驾驶汽车运营遇阻: 围绕Waymo高速公路商业化自动驾驶扩张所出现的新监管阻碍导致进度停滞,加剧了长期商业化变现的延期,并对Alphabet旗下Other Bets业务板块的利润率构成持续拖累。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







