


 优惠


防特网(FTNT)股票11月18日收盘上涨5.87%:释放什么信号?


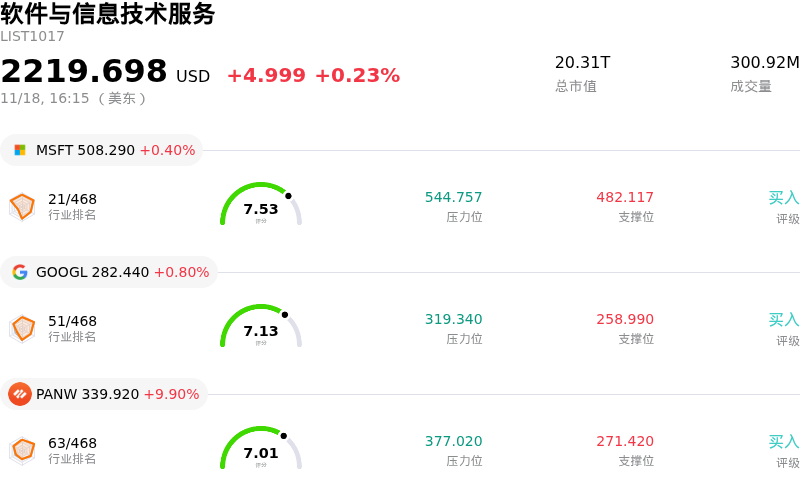
防特网 (FTNT) 收盘上涨5.87%, 所属行业软件与信息技术服务上涨0.23% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 上涨 0.40%;谷歌-A (GOOGL) 上涨 0.80%;派拓网络 (PANW) 上涨 9.90%。
今日是什么导致了防特网(FTNT)股价上涨?
在机构投资者强劲吸筹以及网络安全板块整体乐观情绪的推动下,Fortinet展现出强劲的上行动能。企业IT支出调研传出的利好信号,加之整个网络安全领域释放的稳健需求迹象,进一步坚定了投资者对网络安全预算韧性的信心。随着企业IT部门优先推进供应商整合并寻求高性价比的基础设施升级,Fortinet持续受益于企业对集成网络架构日益增长的需求。
本轮涨势反映出市场对Fortinet战略扩张的认可与日俱增——该公司正从传统硬件防火墙拓展至统一安全访问服务边缘(SASE)和安全运营(SecOps)等更高利润率的领域。公司专有的ASIC架构赋予其显著的性能和总体拥有成本优势,使其得以在中端市场与大型企业领域积极抢占市场份额。经常性服务收入的持续提速与开票额可见度的提升成为核心基本面催化剂,不仅缓解了投资者对硬件周期性换代时机的担忧,也为其稳健的现金流生成提供了有力支撑。
卖方分析师的积极评价以及对目标价的上调,进一步放大了机构的买入力度。分析师重点强调,相较于纯软件同行,Fortinet展现出严谨的营业利润率控制力和均衡的增长态势。随着技术阻力位被突破,量化与趋势跟踪策略也进一步助推了上涨动能。尽管企业采购周期拉长以及更广泛的宏观波动仍需保持密切关注,但Fortinet持久的执行力及其在混合云网络安全领域的领先地位,将继续赢得机构投资者的青睐。
防特网(FTNT)技术分析
防特网 (FTNT) 技术面来看,MACD(12,26,9)数值0.902,处于中性状态,RSI数值39.966处于中性状态,Williams%R数值34.606处于买入状态,注意关注。
防特网(FTNT)基本面分析
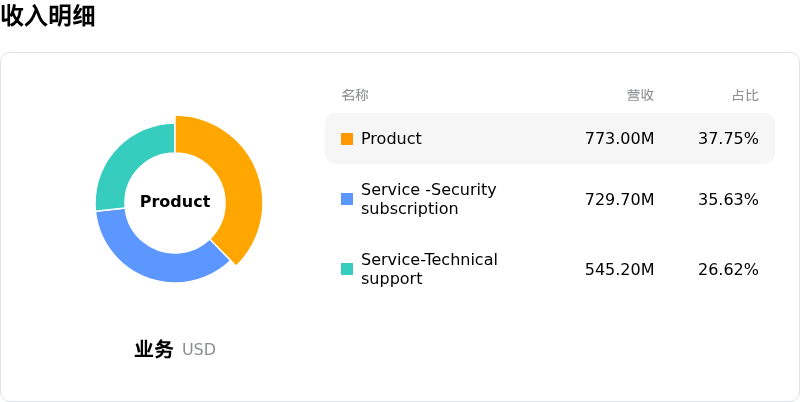
防特网 (FTNT) 处于软件与信息技术服务行业,最新年度营业收入$6.80B,处于行业49,净利润$1.85B,处于行业29。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$143.98,最高价为$190.76,最低价为$99.00。
关于防特网(FTNT)的更多详情
公司特定风险:
- 服务收入增速放缓与指引下调:高毛利的服务业务收入增速放缓至13%,不及市场一致预期,并促使管理层将全年服务业务收入指引下调至51.5亿美元至51.7亿美元之间,这表明各客户账户的软件及安全订阅附着率正在走弱。
- 毛利率承压与零部件成本压力:受芯片价格通胀、零部件支出高企以及存货拨备影响,产品毛利率收窄超过300个基点,导致预期毛利率约为79%,低于华尔街此前预期。
- 防火墙更新周期饱和与SASE冲击:近期包括美国银行和摩根士丹利在内的华尔街机构下调评级,强调企业硬件防火墙更新周期可能不及预期的风险;同时,来自云原生SASE及平台型安全同行的竞争日趋激烈,正对传统硬件设备的续约储备构成威胁。
- 高管持续内部减持:SEC监管文件显示,包括CEO、COO和CTO在内的高管层根据10b5-1交易计划在公开市场上持续进行大规模内部减持,在估值倍数持续重估的背景下挫伤了投资者情绪。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







