


 优惠


Caterpillar Inc(CAT)股票11月18日盘中下跌3.10%:关键驱动因素揭晓


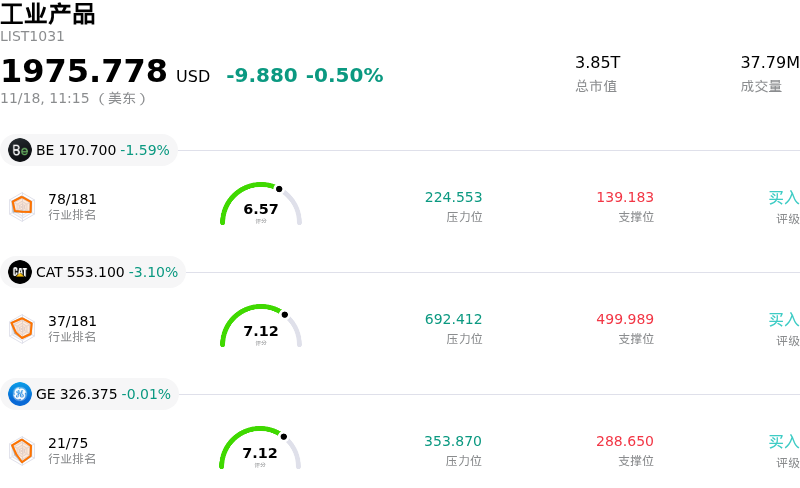
Caterpillar Inc (CAT) 盘中下跌3.10%, 所属行业工业产品下跌0.50% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Bloom Energy Corp (BE) 下跌 1.40%;Caterpillar Inc (CAT) 下跌 3.10%;GE航天航空 (GE) 下跌 0.01%。
今日是什么导致了Caterpillar Inc(CAT)股价下跌?
卡特彼勒在交易时段面临显著下行压力,反映出宏观经济摩擦加剧、关键终端市场周期性需求隐忧,以及机构在重型机械板块内部重新调仓等多重因素的共同作用。作为全球工业活动的核心风向标,该股对资本开支趋势与利率预期中浮现的错综动向反应剧烈,而这些潜在阻流正对其近期的订单动能构成威胁。
施压市场情绪的主要催化剂来自宏观经济数据,这些数据释放出商业建筑与设备融资持续承压的信号。居高不下的基准借贷成本令承包商和项目开发商持续保持谨慎,从而拉长了项目启动周期,并抑制了对重型土方设备的需求。随着非住宅建筑指标显露放缓迹象,在前期基础设施资金项目逐步过渡至落地执行阶段之际,投资者正愈发密切审视设备在手订单补充的可持续性。
经销商库存管理及工业渠道动态的演变进一步加剧了这种谨慎情绪。在经销商网络经历了一轮激进的库存重建之后,行业一线指标显示渠道正在有序去库存,分销商将现金回笼置于设备扩充之上。当经销商缩减机械批发采购以使库存回归更为常态化的零售消费水平时,制造商出货量将直接在营收端承压,从而加剧了市场对季度出货量可能出现萎缩的担忧。
资源工业以及能源与运输两大业务部门同样面临与基础大宗商品波动相关的逆风。全球工业金属价格变动和能源需求预期的转变,促使矿业巨头与资源开采运营商在设备机队大修及绿地投资上采取了更为保守的立场。尽管售后零部件和维护服务继续提供具备韧性的高利润率经常性现金流,但新设备采购增速的放缓,使得更广泛的工业板块面临市场普遍盈利预期被周期性下调的风险。
汇率波动则为利润率增添了另一层不确定性。美元的坚挺对国际营收构成了折算逆风,尤其是在欧洲和拉丁美洲的分销渠道;与此同时,在与使用当地货币运营的海外设备制造商竞争时也带来了压力。这种汇率态势对利润率形成压制,进而对海外市场的经营杠杆构成了挑战。
最后,市场仓位结构和投资组合再平衡也加剧了盘中的弱势表现。在经历前期的强劲上涨后,每当整体风险偏好动摇,像卡特彼勒这样的周期性风向标企业便极易面临机构的获利了结。基金经理日益从利率敏感型的工业资本品中撤出,转而投向防御型和具有长期结构性增长逻辑的标的,从而放大了抛售压力。展望未来,投资者的焦点将取决于经销商库存能否企稳、即将公布的机械订单增速,以及管理层就核心业务区域定价纪律给出的最新指引。
Caterpillar Inc(CAT)技术分析
Caterpillar Inc (CAT) 技术面来看,MACD(12,26,9)数值1.423,处于中性状态,RSI数值29.147处于卖出状态,Williams%R数值97.480处于超卖状态,注意关注。
Caterpillar Inc(CAT)媒体舆情
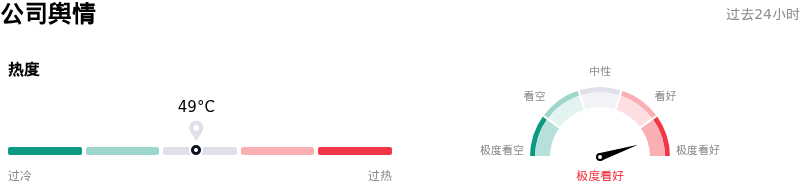
Caterpillar Inc (CAT) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Caterpillar Inc(CAT)基本面分析
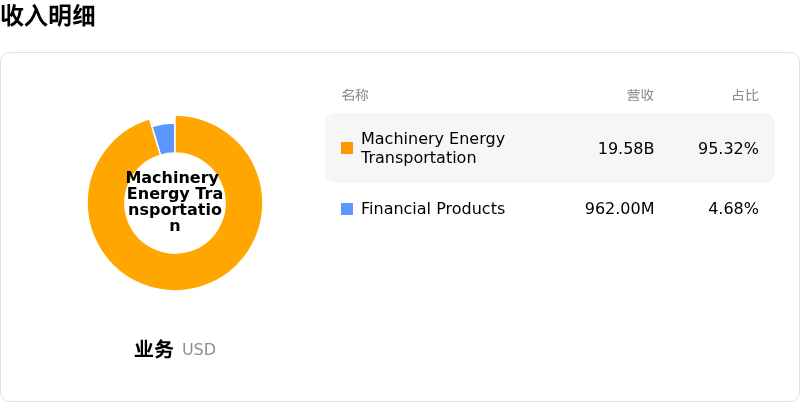
Caterpillar Inc (CAT) 处于工业产品行业,最新年度营业收入$67.59B,处于行业1,净利润$8.88B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$810.17,最高价为$1045.00,最低价为$575.00。
关于Caterpillar Inc(CAT)的更多详情
公司特定风险:
- 经销商加速去库存:管理层预计第四季度经销商设备库存将减少约16亿美元,这将带来约10亿美元的同比销量阻力,直接抑制核心工程机械业务部的整机出货量与批发营收。
- 数据中心审批延迟与发电资本开支见顶:州和市政层面监管限制的扩大——包括施工暂停令以及针对超大规模设施收紧公用事业监管——恐将放缓能源与交通业务部高利润率发动机及涡轮机在手订单的转化,从而导致机构估值倍数承压。
- 关税成本持续拖累利润率:预计2026年全年关税成本负担约为22亿美元,叠加制造成本上升与供应链产能瓶颈,尽管公司在营收端采取了提价举措,仍将持续压缩营业利润率并限制盈利能力。
- 国际需求收缩与设备更新推迟:欧洲、非洲、中东(EAME)及拉丁美洲的整机零售销售疲软,加上企业融资成本高企,正促使商业承包商和矿业客户推迟设备更新及资本支出承诺。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







