


QXO Inc(QXO)股票11月17日收盘下跌7.49%:关键驱动因素揭晓


QXO Inc (QXO) 收盘下跌7.49%, 所属行业软件与信息技术服务下跌2.05% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 2.27%;谷歌-A (GOOGL) 下跌 1.24%;Meta Platforms Inc (META) 下跌 1.20%。
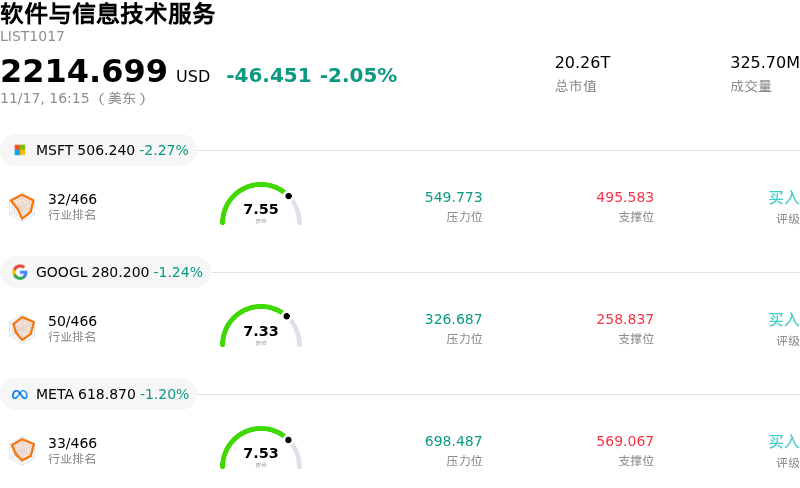
今日是什么导致了QXO Inc(QXO)股价下跌?
QXO股价在盘中显著承压,反映出机构投资者在近期公司披露信息与战略公告后,对其前景进行了大幅重新评估。尽管该公司通过在建材分销领域开展快速、大规模并购实现了营收的显著扩张,但市场对资产负债表杠杆、持续净亏损以及运营整合摩擦的疑虑日益加剧,引发了一轮获利了结并导致估值倍数收缩。
压制市场情绪的核心基本面催化因素是QXO举债扩张带来的累积成本。尽管新并表的分销资产大幅推高了账面营收,但激增的净利息支出和优先股股息负担严重拖累了利润表现,不仅稀释了调整后每股收益,还导致GAAP准则下的净利润持续亏损。在激进的资本开支之后,现金储备消耗及经营性现金流转负加剧了投资者对财务风险的敏感度。与此同时,由于借贷成本高企导致建筑与住宅市场持续承压,底层内生需求依然受限,引发了市场对运营协同效应能否迅速释放以抵消融资负担的质疑。
除基本面逆风外,围绕管理层精力的公司治理担忧也进一步加剧。针对QXO管理层正在筹备另一个独立上市并购平台的消息,市场参与者反应谨慎。在需要全力应对多个庞大分销版图复杂的运营整合之际,还要兼顾新的资本运作平台,这引发了机构配置资金对于管理层可能在QXO业务整合关键时刻分散精力的担忧。
从市场策略角度看,此次回调凸显出以高估值倍数交易的高Beta并购整合型标的固有的脆弱性。该股此前的上涨动能很大程度上由投机热情驱动,如今正面临资产负债表去杠杆、总股本扩张以及周期性需求风险等残酷现实。在管理层能够拿出可验证的证据,证明内生销售持续加速、并表分支机构利润率扩张以及切实产生自由现金流之前,QXO股价可能仍将面临加剧的盘中波动和估值重估压力。
QXO Inc(QXO)技术分析
QXO Inc (QXO) 技术面来看,MACD(12,26,9)数值-0.004,处于中性状态,RSI数值44.032处于中性状态,Williams%R数值88.012处于超卖状态,注意关注。
QXO Inc(QXO)基本面分析
QXO Inc (QXO) 处于软件与信息技术服务行业,最新年度营业收入$6.84B,处于行业48,净利润$-388.30M,处于行业584。「公司简介」
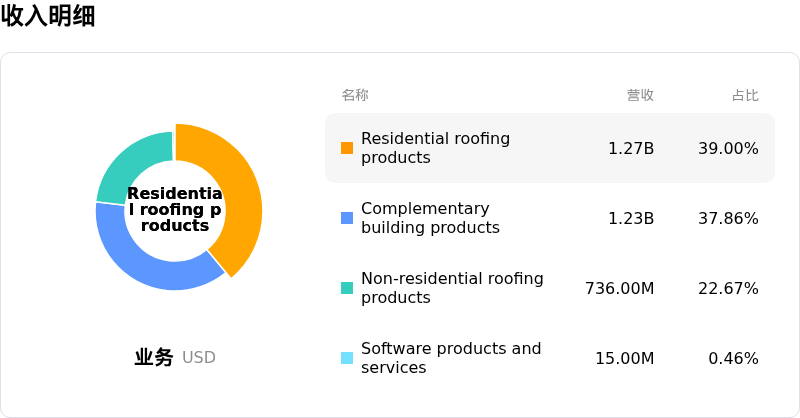
近一月多位分析师给出公司评级为买入。目标价预测平均价为$25.35,最高价为$50.00,最低价为$15.00。
关于QXO Inc(QXO)的更多详情
公司特定风险:
- 净亏损扩大与现金流疲软:最新季度财报披露的数据显示,公司GAAP净亏损达1.23亿美元(每股亏损0.17美元),经营活动现金流仅为100万美元,表明其激进的营收规模扩张未能转化为核心盈利能力或实质性的现金流产生能力。
- 机构下调评级与大幅削减目标价:出于对持续交易开支及缺乏内生盈利杠杆的质疑,华尔街机构掀起了一波目标价下调潮——包括KeyCorp将目标价从28美元下调至19美元,RBC下调至18美元,Truist下调至15美元,Wall Street Zen亦将该股评级下调至“强力卖出”。
- 资产负债表承压与债务负担沉重:在通过举债快速收购Beacon Roofing Supply、Kodiak Building Partners和TopBuild之后,长期债务总额已攀升至超过60亿美元,导致公司杠杆率高企(约为核心收益的6倍),并显著暴露于高昂的资金持有成本风险之中。
- 整合阶段的管理层更迭:由新任CFO戴夫·阿胡贾(Dev Ahuja)接替首席财务官伊桑·埃赛德(Ihsan Essaid)的高管层换届,为公司带来了近期的执行和治理不确定性,与此同时,公司还正试图整合各自独立的IT系统、分支机构网络以及成本结构。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







