


百事(PEP)股票11月17日盘中下跌3.26%:背后推手曝光


百事 (PEP) 盘中下跌3.26%, 所属行业食品与饮料下跌1.41% ,公司涨幅跑输行业涨幅,行业成交额前三股票 可口可乐 (KO) 下跌 0.41%;百事 (PEP) 下跌 3.26%;菲利浦莫里斯国际公司 (PM) 下跌 0.21%。
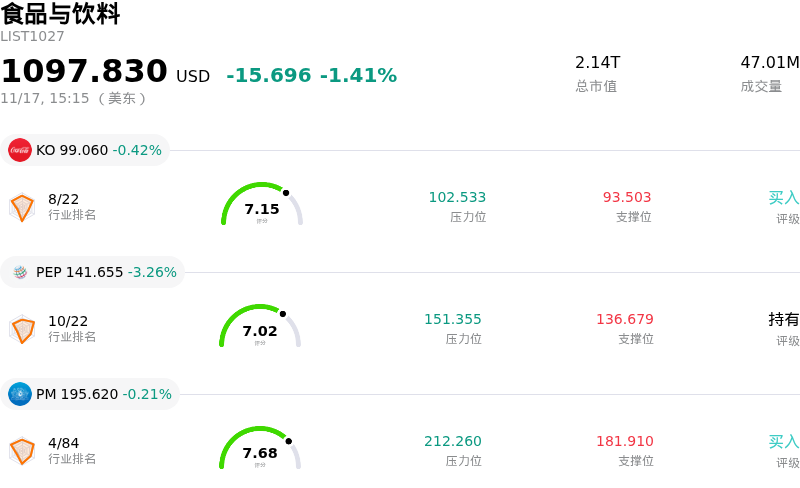
今日是什么导致了百事(PEP)股价下跌?
在华尔街一家颇具影响力的机构下调百事公司评级后,该公司股价面临明显的抛售压力,这一评级调整进一步加剧了机构投资者对其核心本土市场复苏轨迹的疑虑。伯恩斯坦法兴集团(Bernstein SocGen Group)将这家饮料与零食巨头的评级从“与大盘同步”下调至“跑输大盘”,并调低了目标价。该机构警告称,随着北美市场的结构性需求挑战日益严峻,百事公司未来几个季度的盈利很可能不及市场普遍预期。
引发此番负面情绪的核心催化剂,在于北美菲多利(Frito-Lay North America)和北美百事饮料(PepsiCo Beverages North America)部门的销量停滞日益严重。在经历连续数年的激进提价后,消费者的需求弹性愈发明显,购物者正积极转向性价比更高的自有品牌替代品,或削减冲动型零食消费。此前针对旗舰零食品牌推行的定向降价与促销举措,难以带动销量的持续反弹,这表明本土市场需求弹性可能是一个更深层的结构性问题,而非暂时的定价错配。
除了营收端的销量阻力外,投资者对营业利润率受挤压的担忧也与日俱增。管理层此前已不得不下调全财年盈利预期,市场观察人士指出,百事公司需要对品牌营销、包装规格调整以及产品组合配方改良进行大规模的补强投资,以抵御平价和高端竞争对手的夹击并捍卫市场份额。尽管国际业务部门仍保持着可观的韧性,且包括近期裁员在内的企业重组举措旨在精简成本,但市场普遍预计,这些运营端节省下的资金将在很大程度上被不断攀升的商业再投资需求所吸收。
由此引发的股价回调,反映出机构投资者正在重新评估百事公司的防御性估值倍数。随着资金配置者要求看到北美市场内生销量企稳以及兼顾盈利能力的市场份额保卫的切实证据,在估值倍数面临长期受压以及盈利预测持续低迷的前景下,市场情绪依然受到制约。
百事(PEP)技术分析
百事 (PEP) 技术面来看,MACD(12,26,9)数值0.587,处于买入状态,RSI数值56.021处于中性状态,Williams%R数值42.494处于买入状态,注意关注。
百事(PEP)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$142.69,最高价为$169.45,最低价为$106.00。
关于百事(PEP)的更多详情
公司特定风险:
- 北美销量萎缩与品类分化:随着消费者零食消费走弱,且在前期提价举措效应消退后,公司市场份额被低成本自有品牌和高端小众品牌双重蚕食,菲多利北美与百事饮料北美正面临持续的销量下滑。
- 营业利润率严重承压与定价权耗尽:受限的消费者购买力严重制约了进一步提价的灵活性,导致居高不下的营销支出、具粘性的投入成本通胀以及关税红利消退共同侵蚀核心利润率,且这一侵蚀已超出当前降本增效计划的对冲能力。
- 机构下调盈利预期与高额再投资负担:华尔街分析师将PEP评级下调至“跑输大盘”,并将目标价下调至128美元左右;分析师预计,由于增长模型受损,需要进行大规模且会稀释利润率的资本投资以重振核心零食与饮料产品组合,其每股收益(EPS)将在多个季度内不及预期。
- 业绩指引下调与裁员带来的执行风险:在管理层将2026财年核心固定汇率每股收益(EPS)增速指引从最初的4%–6%下调至1%–2%后,随着计划裁减北美约1,000个企业及运营岗位,运营压力进一步加剧,执行层面已容不得半点差错。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







