


耐克(NKE)股票11月17日盘中下跌7.07%:原因全解读


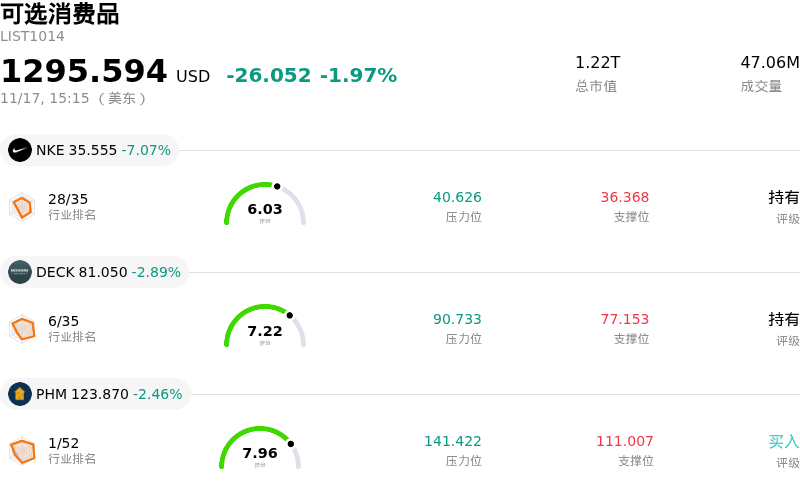
耐克 (NKE) 盘中下跌7.07%, 所属行业可选消费品下跌1.97% ,公司涨幅跑输行业涨幅,行业成交额前三股票 耐克 (NKE) 下跌 7.04%;Deckers Outdoor Corp (DECK) 下跌 2.75%;Pultegroup Inc (PHM) 下跌 2.46%。
今日是什么导致了耐克(NKE)股价下跌?
由于机构投资者重新评估耐克多年期业务转型的推进节奏与执行情况,该公司正面临显著的抛售压力。核心直营(DTC)渠道的持续疲软,加上批发合作伙伴补货再度受阻,重新引发了市场对其近期需求弹性的质疑。相关数据显示运动鞋服领域的可选消费支出复苏依然不均衡,导致市场情绪进一步恶化,促使投资组合经理削减耐克仓位,转向动能更强的消费标的。
激烈的竞争格局继续严重拖累其业绩表现,尤其是在核心专业跑步和休闲生活品类。灵活的竞争对手与专业细分品牌在专业跑步门店及高端零售渠道持续抢占市场份额,蚕食了耐克的货架空间与定价权。尽管耐克加快了产品创新周期,并重新聚焦其专业运动传统,但受制于设计、制造和全球分销的交付周期,新推出的产品线尚未产生足够的营收拉动力,无法完全抵消传统主力产品线的放缓态势。
除了这些品类层面的挑战外,关键国际市场(尤其是大中华区)持续存在的宏观经济逆风更令局面雪上加霜。该地区一二线城市的消费支出依然低迷,主要表现为消费者对折扣促销敏感度上升以及经销商订货趋于保守。这种局部疲软使耐克的全球库存正常化进程复杂化,迫使公司不得不维持高于预期的促销折扣力度,进而挤压了毛利率的扩张空间。
从机构研报视角来看,华尔街分析师的谨慎言论加剧了悲观情绪,他们纷纷下调了近期盈利预期并调低了目标价。券商研报指出,外汇逆风加剧、供应链成本持续存在摩擦,以及为重振品牌热度所需的营销投入,是拖累经营杠杆的关键因素。鉴于全年利润率复苏的前景依然不明朗,加之更广泛的宏观经济指标令可选消费资产配置持续承压,机构资金已采取防御立场,推动股价持续走低,直至批发订单和库存周转出现更明确的拐点。
耐克(NKE)技术分析
耐克 (NKE) 技术面来看,MACD(12,26,9)数值-0.634,处于中性状态,RSI数值39.240处于中性状态,Williams%R数值98.931处于超卖状态,注意关注。
耐克(NKE)媒体舆情
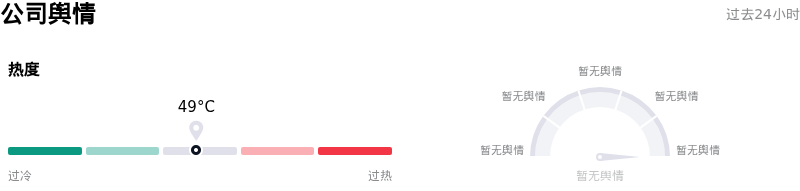
耐克 (NKE) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
耐克(NKE)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$38.37,最高价为$97.34,最低价为$19.00。
关于耐克(NKE)的更多详情
公司特定风险:
- 运营长期收缩与盈利持续停滞:管理层在11月17日的投资者日上重申,2027财年营收将出现高个位数下滑,营业利润率将降至约6%;同时警告称,2028财年仍将是另一个艰难的转型之年,调整后每股收益(EPS)将在2027财年1.15至1.35美元的低迷基准上进一步下滑,使得市场层面的营收复苏推迟至2029财年。
- 大中华区结构性增长停滞与渠道扰动:管理层披露,耐克的产品阵容未能与中国本土运动服饰竞争对手形成差异化,预计大中华区销售额在2027财年至2031财年间将陷入停滞,而复杂的数字合作伙伴转型及市场重组预计将在2030财年前持续拖累该区域营收。
- “Pace”全面改革的前期执行费用高昂:多年期“Pace”重组计划涉及约13亿美元的累计现金执行费用,在预计到2031财年实现25亿美元的年化成本节约之前,这将加剧近期的运营拖累和现金消耗。
- 转型周期拉长引发机构分析师下调评级:贝伦贝格(Berenberg)分析师下调评级,加之华尔街对耐克五年目标的可信度普遍表示怀疑,导致盘中情绪受挫;这主要是由于高端休闲生活与Jordan系列销量大幅下滑,且市场份额持续被专业跑步竞品蚕食。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







