


瑞穗金融(MFG)股票11月17日盘中下跌3.81%:真相来了


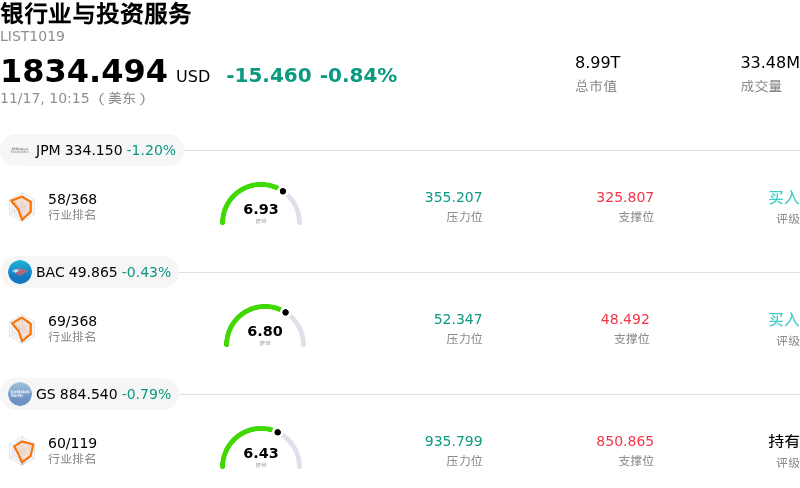
瑞穗金融 (MFG) 盘中下跌3.81%, 所属行业银行业与投资服务下跌0.84% ,公司涨幅跑输行业涨幅,行业成交额前三股票 摩根大通 (JPM) 下跌 1.20%;美国银行 (BAC) 下跌 0.43%;高盛 (GS) 下跌 0.79%。
今日是什么导致了瑞穗金融(MFG)股价下跌?
瑞穗金融集团(Mizuho Financial Group)股价在交易时段内遭遇显著下行压力,主要受到财报发布后的获利了结、汇率逆风以及国际金融机构普遍回调的多重拖累。此前,该日本大型银行集团发布了最新的上半财年财报,净利润实现强劲增长,并在宣布资本回报举措的同时上调了全财年业绩指引;然而,鉴于该股此前已走出较长周期的涨势,市场参与者似乎急于锁定利润。
导致此次回调的一个主要原因在于机构投资者典型的“买预期、卖事实”(sell-the-news)操作。今年以来,在日本央行推进货币政策正常化的预期以及国内净息差改善的支撑下,日本银行业股票涨势强劲。由于在财报出炉前高预期已在估值中充分消化,强劲的业绩表现与上调的利润展望反而触发了战术性去风险和投资组合再平衡,未能带来增量买盘动能。
汇率变动同样对该行美国存托凭证(ADR)的表现起到了关键的抑制作用。作为ADR标的,瑞穗对日元兑美元的汇率走势高度敏感。受市场对美联储利率路径预期变动及全球利差影响,汇率日内波动给这一以美元计价的股票带来了额外阻力。叠加美元避险资金流动或套息交易环境的快速调整,国际银行股往往会承受更为剧烈的估值重估。
更为广泛的宏观经济情绪与地缘政治不确定性进一步加剧了银行业面临的阻力。随着投资者权衡主权债券收益率波动、通胀数据粘性以及对全球经济增长的普遍担忧,全球股市呈现防御性布局。在这种避险环境下,商业银行与投资银行等高周期性板块通常面临更大的抛售压力,特别是对于正积极拓展海外业务的机构而言,一旦全球需求放缓,其可能面临更高的跨境信贷成本或更为疲软的交易撮合环境。
尽管盘中出现下跌,但瑞穗的基本面依然稳固,这得益于其国内贷款盈利能力的结构性改善、审慎严格的信贷成本管控,以及通过股票回购和分红持续回馈股东。短期而言,随着该股在近期大涨后进入整固阶段,加之市场结合全球宏观经济环境不断重新评估日本央行的加息预期,机构投资者应做好其股价持续波动的准备。
瑞穗金融(MFG)技术分析
瑞穗金融 (MFG) 技术面来看,MACD(12,26,9)数值0.151,处于中性状态,RSI数值47.000处于中性状态,Williams%R数值41.427处于买入状态,注意关注。
瑞穗金融(MFG)基本面分析
瑞穗金融 (MFG) 处于银行业与投资服务行业,最新年度营业收入$26.18B,处于行业19,净利润$7.29B,处于行业16。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$13.07,最高价为$13.07,最低价为$13.07。
关于瑞穗金融(MFG)的更多详情
公司特定风险:
- 面临全球AI基础设施及数据中心投资放缓的风险敞口:在近期公布上半财年业绩后,管理层与机构分析师指出,由于全球AI基础设施和数据中心投资可能放缓或出现产能过剩,与其相关的项目融资及企业债务承销业务正面临日益加剧的脆弱性,恐对咨询业务储备与银团信贷质量构成威胁。
- 资管业务利润率承压与营业费用高企:在半年度投资者推介材料及6-K表格文件中,瑞穗披露其资产与财富管理业务面临运营阻力及手续费创收挑战;与此同时,因扩大并整合包括Greenhill与乐天证券在内的海外平台投资,相关营业费用持续攀升。
- 异常偏低的信贷成本面临常态化回归:鉴于上半财年信贷成本仅占全年预测的7%,机构分析师指出下半财年信贷成本回归常态的风险显著,并警告称,日本国内持续的通胀、企业再融资压力以及地缘政治引发的能源冲击,可能导致不良贷款拨备陡增。
- 收益率曲线敏感性及日本国债市场波动:近期基准10年期日本国债(JGB)收益率的日内波动,以及围绕日本央行紧缩路径的宏观不确定性,加剧了瑞穗全球市场(Global Markets)交易投资组合的波动,从而推高了债务证券未实现亏损的风险,并使其净息差走势面临不均衡性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







