


迈威尔科技(MRVL)股票11月16日收盘下跌7.27%:真相来了


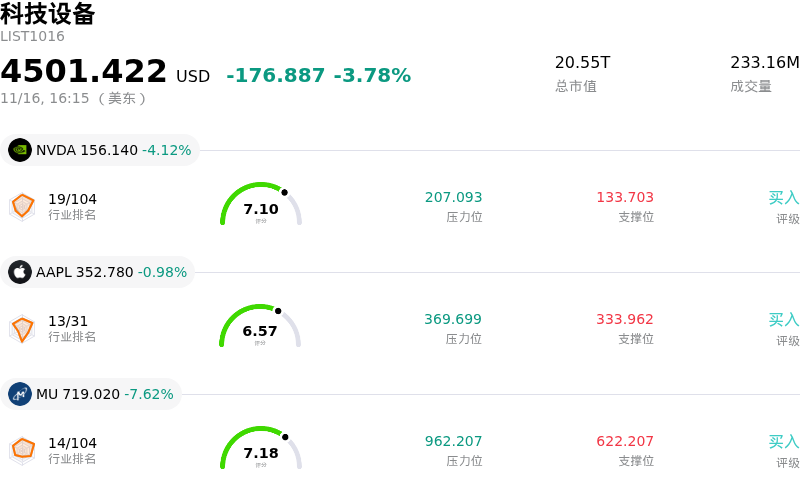
迈威尔科技 (MRVL) 收盘下跌7.27%, 所属行业科技设备下跌3.78% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.12%;苹果 (AAPL) 下跌 0.98%;美光科技 (MU) 下跌 7.62%。
今日是什么导致了迈威尔科技(MRVL)股价下跌?
随着整个板块的避险情绪席卷更广泛的半导体和人工智能硬件领域,美满电子科技面临显著的下行压力。在行业领军风向标公布关键财报前夕,市场波动加剧以及机构的避险去风险操作,令高Beta数据中心基础设施供应商的市场情绪转向防御。主要半导体同行令人不安的高管层变动与公司治理风波,进一步加速了资金从AI概念交易中的全面撤离,促使投资组合经理削减对高估值网络互连及定制芯片设计公司的持仓。
加剧这些宏观及行业逆风的,是美满电子科技近期宣布以全股票方式收购光器件制造商Lumentum Holdings的超大规模协议所带来的持续结构性压力。投资者依然高度关注该交易固有的巨额股东稀释问题,因为该交易涉及发行海量新股,并将合并后公司约三分之一的股权让予目标公司股东。鉴于该交易高昂的估值溢价、潜在的整合障碍以及将延伸至未来的漫长监管审查程序,市场对将电互联与光互联相融合的长期战略价值持续大打折扣。对股权稀释和执行风险的担忧引发了华尔街一系列评级下调与目标价削减,令该股承受持续的下行动能。
外界对超大规模云厂商资本支出节奏的担忧,同样加剧了这轮抛售。围绕下一代AI数据中心集群的能源供应、电网容量以及规划分区许可,最新出现的政治讨论和地方监管审查为中期基础设施部署进度带来了新的不确定性。这种政策层面的摩擦,促使部分机构投资者开始质疑数据中心芯片需求的快速扩张短期内是否会遭遇瓶颈。
从技术面和市场结构来看,持续的疲软走势已将该股推低至多条关键均线和此前确立的支撑位下方。这种技术形态破位触发了算法止损程序,并加剧了动量抛售。尽管美满电子科技在云端定制专用集成电路(ASIC)和电光器件领域的实际业务走势仍展现出强劲的基本面扩张,但短期投资逻辑仍笼罩在并购交易导致的股权稀释担忧以及半导体行业普遍面临的估值压缩阴影之下。
迈威尔科技(MRVL)技术分析
迈威尔科技 (MRVL) 技术面来看,MACD(12,26,9)数值-4.348,处于卖出状态,RSI数值32.557处于中性状态,Williams%R数值89.415处于超卖状态,注意关注。
迈威尔科技(MRVL)媒体舆情
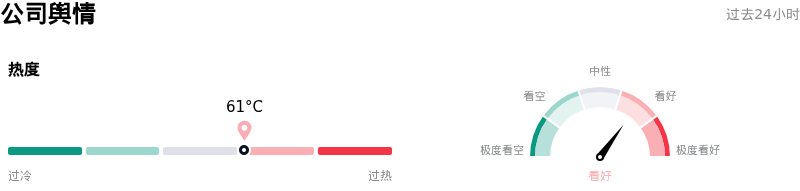
迈威尔科技 (MRVL) 公司舆情热度来看,当前热度61,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
迈威尔科技(MRVL)基本面分析
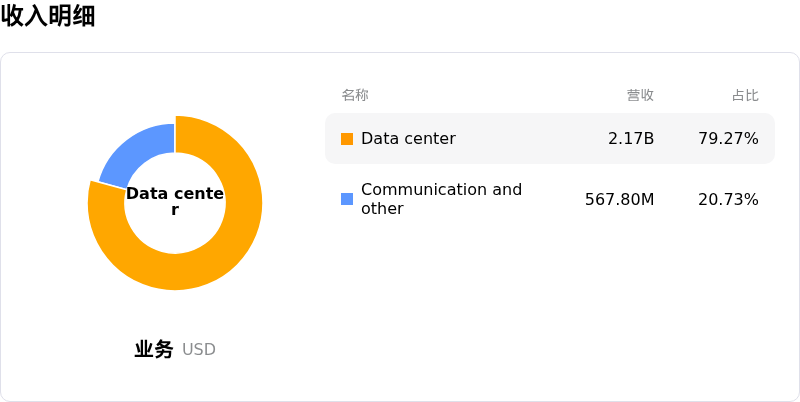
迈威尔科技 (MRVL) 处于科技设备行业,最新年度营业收入$8.19B,处于行业19,净利润$2.67B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$314.95,最高价为$450.00,最低价为$175.00。
关于迈威尔科技(MRVL)的更多详情
公司特定风险:
- 全股票收购稀释与交易条款不稳定性:盘中持续的抛售源于投资者对公司宣布以1150亿美元全股票收购鲁门特姆控股的不满,该交易通过增加约50%的股本稀释了现有股东权益;此外,股价的大幅下挫直接削弱了固定4.5比1换股比例的名义价值,推高了股东抵制、重新谈判交易条款或承担巨额解约赔偿责任的风险。
- 漫长的监管审查与整合隐忧:目标交易完成时间推迟至2028年上半年,使美满电子面临长达数年的不确定性压制,在带来巨大不确定性的同时,其光基础设施和数据中心网络资产还面临着关键境外司法管辖区(尤以中国为甚)的严格监管审查。
- 机构下调评级与短期每股收益承压:包括美国银行和道明考恩在内的机构投研团队近期已将该股评级下调至“中性/持有”,并将目标价大幅削减最高达50%,理由是预计的10亿美元协同效应无法弥补50%的股本稀释,这将导致短期每股收益(EPS)承压,同时面临远期市盈率(P/E)超过50倍带来的估值压缩。
- 渠道与商用光学客户利益冲突:拟议中的合并使美满电子与其主要商用芯片客户群形成直接竞争,因为收购鲁门特姆的光收发器业务威胁到了与第三方光模块厂商的核心合作关系,而这些厂商目前正采购美满电子的数字信号处理器(DSP)和跨阻放大器。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







