


Eaton Corporation PLC(ETN)股票11月16日盘中下跌4.38%:投资者必看的核心信息


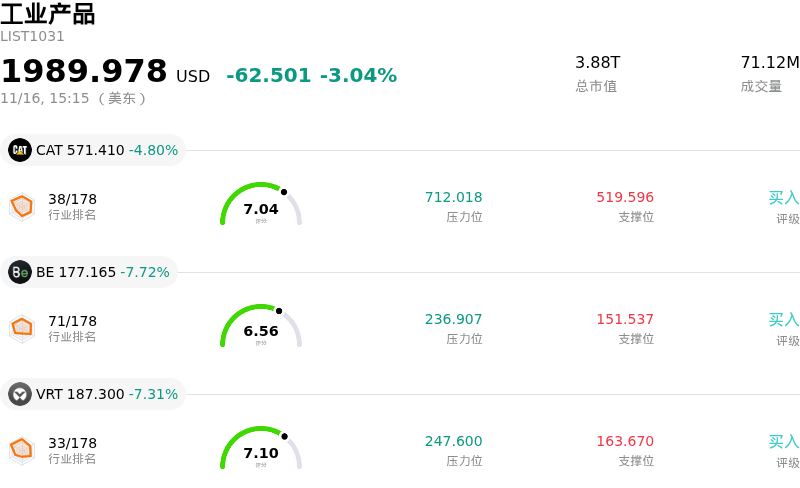
Eaton Corporation PLC (ETN) 盘中下跌4.38%, 所属行业工业产品下跌3.04% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Caterpillar Inc (CAT) 下跌 4.80%;Bloom Energy Corp (BE) 下跌 7.72%;Vertiv Holdings Co (VRT) 下跌 7.11%。
今日是什么导致了Eaton Corporation PLC(ETN)股价下跌?
伊顿公司(Eaton Corporation)盘中遭遇显著下行压力,主要受估值敏感性升温、板块整体估值倍数承压,以及工业技术与电气基础设施标的遭遇战术性获利了结等多重因素共振影响。此前,在电网现代化、制造业回流以及人工智能(AI)数据中心电力需求等长期利好预期的推动下,该股经历了一轮较长时间的跑赢大盘走势;然而,面对宏观经济阻力加剧及市场的避险调仓,该股显现出更高的脆弱性。
促发此次回调的核心催化因素是整个资本品和电气设备供应商的市场情绪发生转变。随着国债收益率持续波动,以及市场对央行利率路径的预期仍存变数,长久期成长型资产和高估值倍数的工业股面临机构资金的去风险操作。投资者正日益严格地审视大型基础设施项目的推进节奏;宏观不确定性引发了市场对客户资本开支能否维持高增速,抑或面临交付推迟的疑虑。一旦项目招标出现放缓迹象或分销渠道开启库存消化,像伊顿这类高估值标的极易迅速招致抛压。
除了主题性估值倍数收缩外,此次回调亦反映出伊顿多元化业务组合内部的业绩分化。尽管电气业务板块和公用事业配电领域的需求在结构上依旧稳健,但传统周期性业务仍面临短期逆风。工业生产指标走软,加之传统商用车与移动出行市场面临持续的利润率压力,加剧了市场对其综合营收增速的谨慎预期。对于在估值高位附近管理风险敞口的机构配置资金而言,哪怕是微小的运营摩擦或供应链交付节奏变动,都足以成为其获利了结并将投资组合权重转向更具防御性板块的充分理由。
从机构视角来看,当前的下跌属于有序的估值重新校准,而非核心投资逻辑出现结构性受损。伊顿拥有庞大的在手订单,并持续受益于能源转型、工业自动化及高密计算基础设施等长期大趋势。然而,鉴于其远期盈利中已充分计入较高的市场预期,在后续运营更新能够更明确地印证其利润率持续扩张和订单吸纳强劲之前,该股对短期情绪变动和整体市场波动仍将保持高度敏感。
Eaton Corporation PLC(ETN)技术分析
Eaton Corporation PLC (ETN) 技术面来看,MACD(12,26,9)数值-0.936,处于卖出状态,RSI数值37.835处于中性状态,Williams%R数值81.293处于超卖状态,注意关注。
Eaton Corporation PLC(ETN)基本面分析
Eaton Corporation PLC (ETN) 处于工业产品行业,最新年度营业收入$27.45B,处于行业4,净利润$4.09B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$477.85,最高价为$534.00,最低价为$339.71。
关于Eaton Corporation PLC(ETN)的更多详情
公司特定风险:
- 分析师下调目标价,AI资本支出前景趋于谨慎:机构券商纷纷提示风险,尤其是Evercore ISI将目标价下调至445美元,摩根大通首次覆盖给予“中性”评级;各机构指出,超大规模AI数据中心基础设施周期正趋于成熟,高利率不仅推高了投资回报门槛,还对未来电力设备订单的推进节奏构成威胁。
- 利润率承压与在手订单盈利转化放缓:尽管在手订单规模创历史新高,但电气产能扩张的持续资本支出以及投入成本高企正令营业利润率承压,引发机构对营收增长恐难以转化为预期净利润扩张的担忧。
- 估值风险加剧与估值倍数压缩:该股当前估值倍数高企,接近40倍市盈率,远高于历史中位数及电气设备行业整体平均水平;一旦大型项目的推进部署出现任何放缓,该股将极易面临盘中剧烈的估值下修。
- 数据中心电力设备敞口风险蔓延:近期美国大型数据中心开发项目的资产减记,以及投资者对超大规模云厂商投资回报率预期的转变,引发了对AI相关电气基础设施供应商的集中抛售,对伊顿核心的美洲电气增长部门造成了尤为严重的冲击。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







