


Arm Holdings PLC(ARM)股票11月16日盘中下跌6.68%:原因全解读


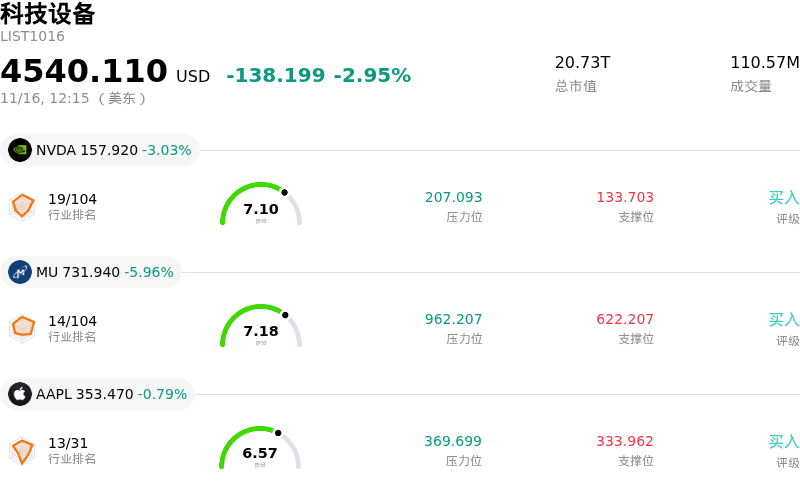
Arm Holdings PLC (ARM) 盘中下跌6.68%, 所属行业科技设备下跌2.95% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 2.85%;美光科技 (MU) 下跌 5.81%;苹果 (AAPL) 下跌 0.78%。
今日是什么导致了Arm Holdings PLC(ARM)股价下跌?
Arm Holdings在盘中承受显著下行压力,这受到多重因素的共同影响:高估值半导体同行普遍面临估值压缩、消费电子领域存在周期性担忧,以及机构对其架构短期变现路径的谨慎情绪升温。随着市场对高贝塔人工智能受益股的整体情绪降温,投资者积极削减高估值成长型资产的风险敞口,对这家芯片设计公司的股价造成了尤为沉重的打击。
此次回调的核心催化剂之一,是市场对授权交易的不均衡性及落地时机的敏感度显著上升。鉴于Arm依赖巨额前期架构协议来拉动营收增长,企业销售周期的任何潜在拉长或合同签署推迟,都会对未来的盈利预期带来直接阻力。随着企业IT和云资本支出框架面临严格审视,市场参与者对大型超大规模云厂商及半导体合作伙伴将探索性架构评估转化为产生多年版税的确定性设计之进度,依然保持高度警惕。
与此同时,更广泛的消费电子终端市场(尤其是智能手机和个人电脑)面临的持续逆风,继续压制投资者情绪。尽管向更新的Armv9架构迁移带来了更高的综合版税费率,但全球消费硬件渠道的整体出货量复苏仍然参差不齐。市场越发怀疑仅凭单芯片价值量的提升能否充分弥补大众移动端出货量增长的疲软,促使分析师下调了对近期版税收入的预期。
竞争格局与平台风险进一步放大了当天的盘面波动。每当宏观经济不确定性促使主要原始设备制造商推进芯片架构供应链多元化时,来自RISC-V生态系统等开源替代方案的长期阴霾便会再度浮现。此外,商用芯片生态圈内悬而未决的法律和授权争议持续带来消息面风险,进一步强化了机构资产管理人在再平衡半导体投资组合时的审慎立场。
从投资组合视角来看,随着量化基金和动量策略资金平仓涨幅过大的头寸,Arm面临显著的技术性抛售压力。鉴于该股相较于更广泛的费城半导体指数拥有偏高的市盈率和企业价值倍数,在债券收益率攀升及宏观因素导致科技股回调的时期,该股极易受到估值压缩的影响。在管理层能够推动数据中心版税拐点持续加速、并证明其对消费电子周期具备更明确的抵御能力之前,该股很可能将持续经历较高的日内波动以及机构防御性调仓。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值1.581,处于中性状态,RSI数值37.120处于中性状态,Williams%R数值80.268处于超卖状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
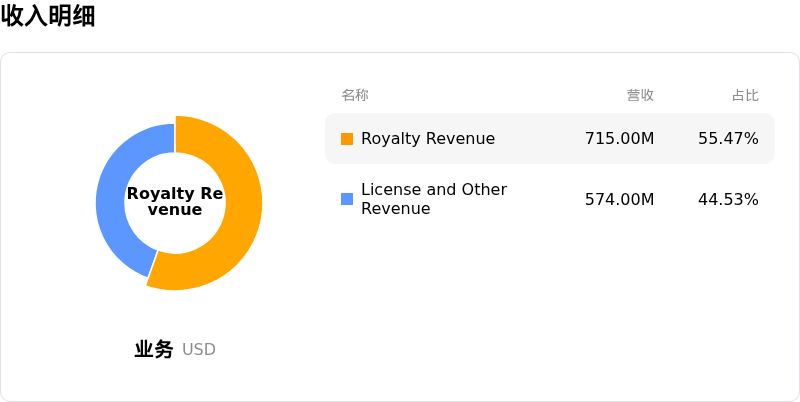
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- 核心管理层变动风险:有市场传闻称,Arm首席执行官雷内·哈斯(Rene Haas)已被接洽并被列为某同行半导体领军企业的重要外部接班人选,这迅速引发了机构对公司高管层即将出现空缺的担忧,并对Arm在人工智能和数据中心计算子系统领域的战略路线图构成威胁。
- 特许权使用费收入增速放缓:季度财报披露特许权使用费收入同比增速已放缓至仅8%,大幅不及此前13%的业绩指引,由此带来的持续压力凸显出全球智能手机出货量及消费电子领域需求陷入持续停滞,延缓了下一代架构的商业化变现进程。
- 估值倍数面临极端收缩风险:该股目前的远期市盈率处于接近90倍的高位,隐含波动率超过74%,正面临机构针对性的去风险操作以及看跌期权偏度陡峭化的冲击,导致该股在遭遇任何负面催化剂时,极易受到盘中估值倍数剧烈压缩的影响。
- 授权许可诉讼与生态摩擦:围绕核心架构许可条款持续发酵的法庭诉讼与知识产权纠纷——尤其是与重要客户高通之间的争端——对长期特许权使用费的确定性构成了威胁,并可能促使核心被许可方加速对RISC-V等开源替代方案的投资。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







