


爱彼迎(ABNB)股票11月13日盘中上涨3.15%:真相来了


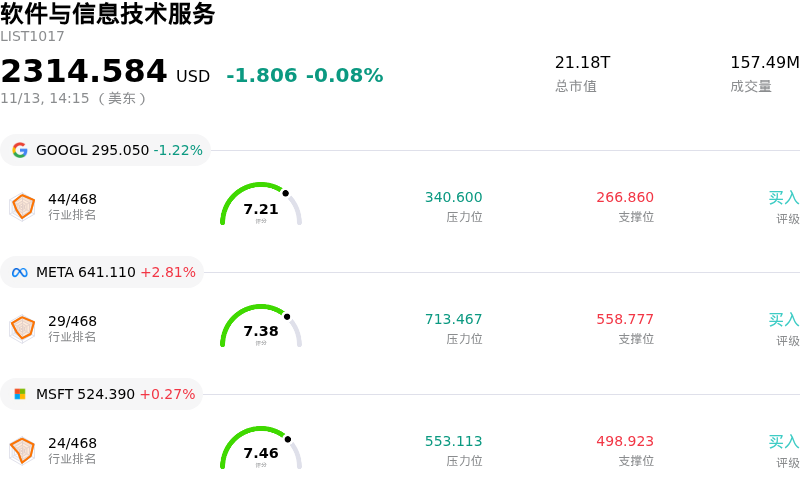
爱彼迎 (ABNB) 盘中上涨3.15%, 所属行业软件与信息技术服务下跌0.08% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 下跌 1.22%;Meta Platforms Inc (META) 上涨 2.81%;微软 (MSFT) 上涨 0.27%。
今日是什么导致了爱彼迎(ABNB)股价上涨?
爱彼迎股价盘中走高,反映出在韧性十足的出行需求、机构资金积极流入以及可选消费板块宏观情绪企稳的推动下,投资者信心重获提振。随着投资者消化近期的季度运营数据,该平台持续展现出强劲的基本面执行力,尤其体现在跨境旅游动能以及国际市场房源供给加速扩张方面。
支撑该股走势的核心催化剂是全球旅游预订量的持续稳健以及平均每日房价(ADR)的企稳。尽管市场普遍担忧非必需消费支出预算收紧,但体验式休闲消费依然坚挺的迹象令市场参与者反应积极。爱彼迎一直受益于其独特且多元化的长尾房源供给,这使其免受传统住宿业同行所面临的典型周期性压力冲击。非城市地区预订和长期住宿业务的增长势头,进一步提振了市场对该公司多元化使用场景定位的信心。
在运营与平台层面,注重房东服务质量、透明价格展示以及人工智能驱动的搜索优化等战略升级正带来切实的效率提升。这些产品功能的优化减少了用户操作阻力,提高了转化率,并增强了用户留存度。此外,严谨的成本管控和持续的股份回购保障了自由现金流的创造能力,也让机构投资者对管理层在推进高投资回报率(ROI)产品落地的同时积极回馈资本的承诺更加安心。
宏观环境和板块轮动同样助推了此次上涨。大盘走强以及市场对高利润率科技赋能平台的风险偏好升温提供了有利背景。随着国债收益率波动趋缓,资产负债表健康且坐拥充裕净现金头寸的高成长型平台企业正获得强劲的机构资金支持。重新审视估值模型预测的分析师指出,总预订额(GBV)两位数增长的持久性以及营业利润率的韧性,是支撑其估值扩张的核心支柱。
展望未来,尽管部分地区针对短租的监管收紧以及汇率波动等潜在逆风仍需密切监测,但该公司的平台灵活性和不断扩大的国际业务版图使其占据有利地位,有望捕获更多旅游消费支出份额。当日的上涨动能凸显出其极具吸引力的风险收益比,而这一优势正是建立在高效的现金转化能力以及体验式旅游的长期结构性利好之上。
爱彼迎(ABNB)技术分析
爱彼迎 (ABNB) 技术面来看,MACD(12,26,9)数值2.594,处于买入状态,RSI数值60.917处于中性状态,Williams%R数值32.692处于买入状态,注意关注。
爱彼迎(ABNB)媒体舆情
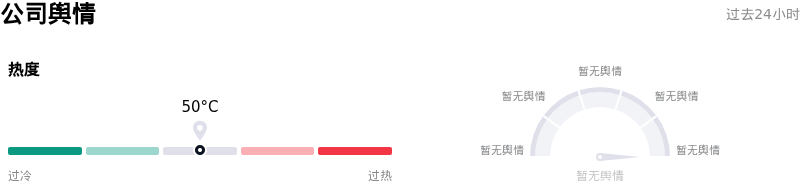
爱彼迎 (ABNB) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
爱彼迎(ABNB)基本面分析
爱彼迎 (ABNB) 处于软件与信息技术服务行业,最新年度营业收入$12.24B,处于行业31,净利润$2.51B,处于行业23。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$186.40,最高价为$220.00,最低价为$135.00。
关于爱彼迎(ABNB)的更多详情
公司特定风险:
- 生成式AI对旅游分销的新兴颠覆:此前有报道称OpenAI收购了一家AI旅游平台,受此影响,预订及度假租赁平台面临新一轮下行压力,这加剧了结构性担忧,即对话式AI智能体可能会使在线旅游平台去中介化,并分流爱彼迎高利润的直接搜索流量。
- 运营支出攀升致第四季度利润率收缩:尽管营收指引预示增长提速,但管理层警告称,由于在全球品牌营销上的大力再投资,以及对新兴服务和体验业务加大资本投入,第四季度调整后EBITDA利润率预计将同比下滑。
- 延期付款计划导致抽成率承压:最近一个季度,爱彼迎的隐含抽成率降至17.6%,主要由于其扩大了“先订后付”(Reserve Now, Pay Later)选项的应用范围,这造成了总预订额失真并带来了冲减营收的逆风;管理层指出,该举措带来的净收益环比将逐步递减。
- 监管打击下城市房源供给持续受限:市政层面严格短租限制措施的持续执行——以纽约市《第18号地方法规》(Local Law 18)以及欧洲各大主要首都收紧城市级容量上限为代表——持续限制着该公司在房源密度最高市场中的房源增长,并推高了合规成本。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







