


Applovin Corp(APP)股票11月13日盘中上涨4.17%:原因全解读


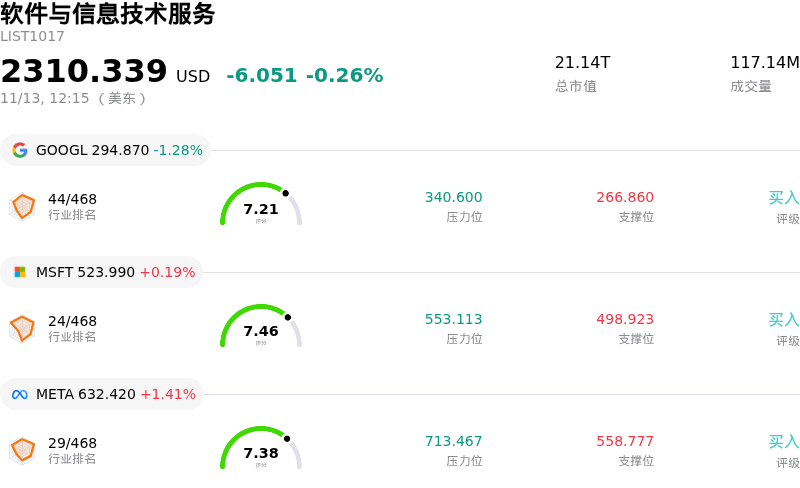
Applovin Corp (APP) 盘中上涨4.17%, 所属行业软件与信息技术服务下跌0.26% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 下跌 1.15%;微软 (MSFT) 上涨 0.19%;Meta Platforms Inc (META) 上涨 1.41%。
今日是什么导致了Applovin Corp(APP)股价上涨?
受机构强劲吸筹以及对公司人工智能驱动型广告基础设施信心日益增强的推动,AppLovin 持续呈现上行动能。推动该股上涨的核心催化剂,是其 Axon 2.0 推荐引擎持续获得商业化验证。该平台在受众精准定向与广告投放方面展现出极高效率,不仅推动公司业务突破原有的核心移动游戏领域,还加速渗透至更广泛的网络广告和直接面向消费者(DTC)的电商垂直市场。
在近期公布季度财报后,市场情绪保持高度看好。AppLovin 实现了营收增长以及调整后 EBITDA 利润率的扩张,凸显出其软件平台业务固有的高经营杠杆特性。软件板块的迅猛扩张,加之充沛的自由现金流创造能力,使管理层得以持续推进积极的股票回购计划,有效降低了流通股净股数并提升了股东价值。
卖方情绪也构成了强劲的顺风助力。华尔街投行密集上调预期,推高了市场一致目标价,分析师频繁将 AppLovin 在电商效果营销领域不断扩大的潜在市场规模视为结构性增长动力。此外,随着宏观经济数据持续印证消费支出的韧性与企业广告预算的稳健,机构投资组合经理日益加仓该标的,以获取软件驱动型数字广告领域的领先敞口。
从行业视角来看,数字广告的行业格局日益有利于那些在隐私受限环境中仍能带来可验证广告支出回报率的平台。AppLovin 凭借其第一方数据架构和机器学习算法构建了强大的竞争护城河,成为传统“围墙花园”之外极具吸引力的替代选择。这一技术优势促使广告主向其生态系统倾斜更多测试预算以及持续性投放预算。
尽管该股的长期结构性趋势依然引人注目,但机构投资者仍在密切关注其潜在的估值阻力,以及在与资金雄厚的传统科技巨头竞争中拓展电商垂直领域所面临的执行风险。即便如此,软件业务收入加速增长、业绩预期持续上调以及机构买盘涌入的共同作用,仍在支撑该股当前的上涨趋势。
Applovin Corp(APP)技术分析
Applovin Corp (APP) 技术面来看,MACD(12,26,9)数值33.745,处于买入状态,RSI数值72.616处于买入状态,Williams%R数值2.229处于超买状态,注意关注。
Applovin Corp(APP)媒体舆情
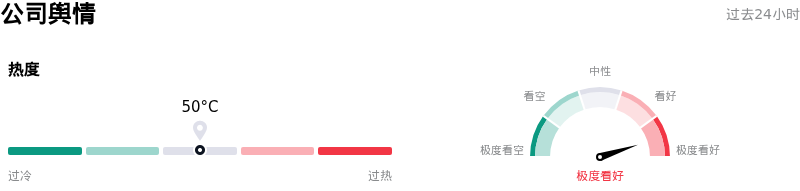
Applovin Corp (APP) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Applovin Corp(APP)基本面分析
Applovin Corp (APP) 处于软件与信息技术服务行业,最新年度营业收入$5.48B,处于行业57,净利润$3.33B,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于Applovin Corp(APP)的更多详情
公司特定风险:
- 集体诉讼与内部人士减持逆风:随着联邦证券集体诉讼首席原告申请截止日期临近,多家律师事务所正积极招揽投资者,AppLovin面临的舆论与法律风险日益加剧。该诉讼指控管理层在AXON AI模型改进的连贯性及广告工具采用情况方面误导市场,与此同时内部人士还实施了超过1亿美元的股票减持。
- AI模型增益放缓与游戏广告饱和:机构分析师对AppLovin长期30%的增长目标日益持怀疑态度,并警告称,自学习模型带来的增益递减,加之核心移动游戏广告已趋于饱和,限制了该公司在没有工程师大力干预的情况下推动营收环比加速增长的能力。
- 电商拓展遇阻与算力成本攀升:公司向中端市场及中小企业电商广告主拓展多元化业务的尝试面临持续的产品就绪难题,尤其是生成式视频创意方面的瓶颈;与此同时,研发费用与专用算力基础设施支出的激增,恐将挤压营业利润率及调整后EBITDA利润率。
- 估值倍数承压与广告定价遭遇阻力:华尔街近期下调评级及目标价,重点指出了财报发布后股价剧烈波动所带来的估值压制风险,并警告称,随着大型企业广告主对高企的获客成本(CPM)和疲软的广告支出回报率(ROAS)抵触情绪加剧,高位估值倍数使得该股极易面临回调风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







