


应用材料(AMAT)股票11月13日盘中下跌6.67%:投资者必看的核心信息


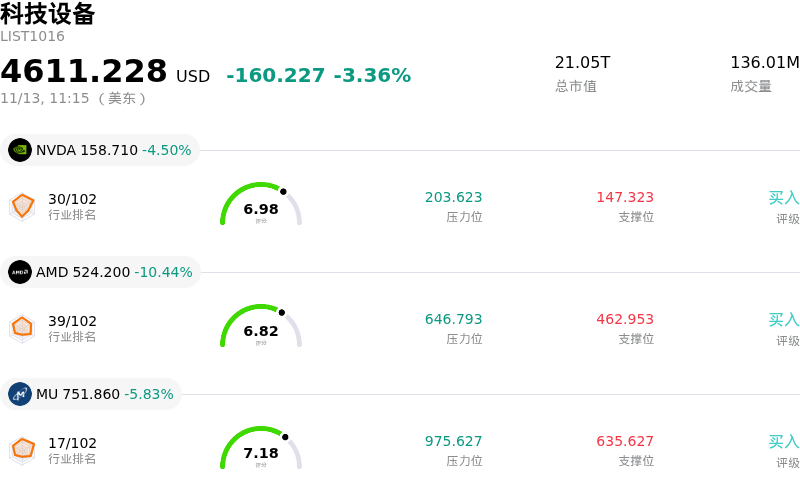
应用材料 (AMAT) 盘中下跌6.67%, 所属行业科技设备下跌3.36% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.33%;超威半导体 (AMD) 下跌 9.93%;美光科技 (MU) 下跌 5.70%。
今日是什么导致了应用材料(AMAT)股价下跌?
应用材料在盘中交易中大幅回落,源于投资者在该公司发布第四财季财报后上演了典型的“卖事实”式抛售。尽管该公司营收与净利润均创历史新高,且对下一财季的营收和盈利指引均高于华尔街共识预期,但半导体设备板块面临的估值担忧以及分析师的谨慎表态,使强劲的业绩表现蒙上了阴影。
管理层在财报电话会议上的表态强调,尽管先进制程逻辑芯片、存储芯片及先进封装领域的人工智能基础设施需求依然稳固,但客户晶圆厂的洁净室空间和零部件供应状况正成为近期的瓶颈因素。这一瓶颈引发了市场对设备交付加速能力的质疑。此外,行业分析师警告称,在未来的周期中,晶圆制造预算可能会大幅向光刻设备倾斜,而非沉积与刻蚀设备,这促使分析师下调了其评级,各大主要投行也纷纷大范围下调了目标价。
地缘政治风险以及区域营收结构的变化也沉重打击了投资者情绪。管理层预计,在严格的出口管制下,未来一年对华出货量占整体业务的比例将进一步下降,延续了从此前峰值水平结构性下滑的态势。尽管长期来看,降低对中国市场的依赖有助于减轻突发监管干预的风险,但这一传统高利润率地区业务的放缓造成了切实存在的营收缺口,而本土先进制程订单目前尚未能将其完全弥补。
从机构市场策略的角度来看,此次下跌代表的是整个板块的估值压缩,而非核心业务运营的结构性恶化。在财报发布前经历一轮反弹后,该股面临加剧的技术面阻力,进而引发了机构资金的获利了结。鉴于市场参与者对人工智能基础设施供应商的高企估值倍数愈发敏感,在客户晶圆厂建设步入常态以及下一代资本支出能见度改善之前,机构资金似乎正在采取观望态度。
应用材料(AMAT)技术分析
应用材料 (AMAT) 技术面来看,MACD(12,26,9)数值4.400,处于中性状态,RSI数值39.658处于中性状态,Williams%R数值66.104处于卖出状态,注意关注。
应用材料(AMAT)媒体舆情
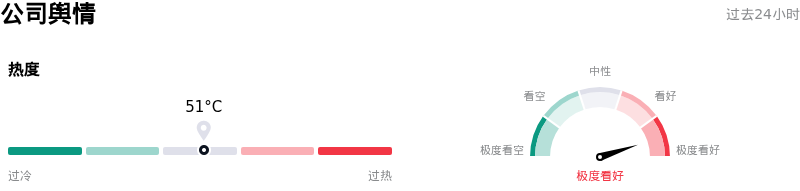
应用材料 (AMAT) 公司舆情热度来看,当前热度51,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
应用材料(AMAT)基本面分析
应用材料 (AMAT) 处于科技设备行业,最新年度营业收入$34.45B,处于行业10,净利润$0.00,处于行业61。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$625.37,最高价为$900.00,最低价为$308.00。
关于应用材料(AMAT)的更多详情
公司特定风险:
- 机构下调目标价与评级:在第四财季财报发布后,华尔街机构大幅下调其目标价——其中美国银行将目标价从650美元下调至520美元,伯恩斯坦将其目标价从700美元下调至600美元——与此同时,Summit Insights以估值倍数偏高且上涨空间受限为由,将该股评级从“买入”下调至“持有”。
- 洁净室产能瓶颈制约交付提速:管理层在业绩电话会上强调,洁净室产能是目前限制设备加快生产的核心运营瓶颈,导致订单履约延期,阻碍公司将强劲的计算需求充分转化为近期出货量。
- 晶圆厂设备资本开支重心偏离核心领域:分析师指出,行业预计在2027年前将晶圆制造设备(WFE)资本开支更多重新配置向光刻设备,而非刻蚀与沉积技术,这将带来下行风险,并对应用材料利润率最高的半导体系统产品线构成逆风。
- 中国区营收占比预计回落:管理层预计,中国市场对总营收的贡献比例将在2027年降至25%以下(低于此前接近30%的历史水平),这直接反映了先进半导体制造设备面临的多边出口管制持续收紧,以及中国本土竞争对手加速抢占市场份额的影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








