


直觉外科(ISRG)股票11月10日盘中下跌3.35%:真相来了


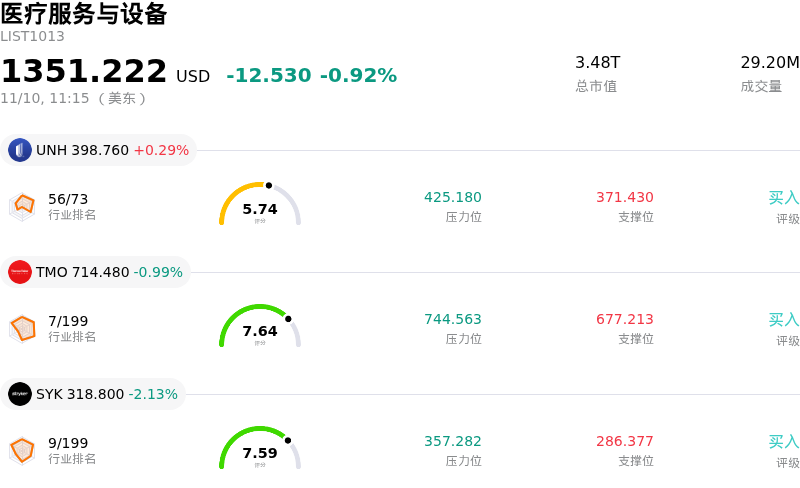
直觉外科 (ISRG) 盘中下跌3.35%, 所属行业医疗服务与设备下跌0.92% ,公司涨幅跑输行业涨幅,行业成交额前三股票 联合健康 (UNH) 上涨 0.29%;赛默飞世尔科技 (TMO) 下跌 0.99%;史赛克 (SYK) 下跌 2.13%。
今日是什么导致了直觉外科(ISRG)股价下跌?
直觉外科(Intuitive Surgical)今日遭遇明显的下行压力,板块整体估值承压、宏观敏感性以及机构投资组合调整等多重因素交织,共同对其股价构成拖累。鉴于该公司的远期估值倍数处于历史高位,其对整体市场情绪的变化及美债收益率的波动尤为敏感,而这类宏观波动通常会促使机构投资者削减高估值医疗科技成长股的风险敞口。
医院资本支出动态依然是机构交易团队重点关注的核心。尽管从未来数年的长期维度来看,下一代达芬奇(da Vinci)手术系统的普及与升级换代周期基本面依然稳健,但短期内市场对医疗机构预算、高企的融资成本以及对重大资本支出更严格行政审查的担忧,引发了谨慎情绪。任何关于采购销售周期拉长或系统装机节奏放缓的预期,往往都会迅速触发获利了结盘,尤其是在经历了一段时期的强劲表现之后。
除资本预算担忧外,盘中交易还受到市场对手术量增长轨迹持续重估的影响。市场参与者对核心手术类别的增长率依然高度敏感,与此同时,关于代谢类药物疗法对择期手术和减重手术量的间接长期影响仍存争议。对于这类依赖仪器与附件经常性收入驱动基础盈利的高预期个股而言,即便是季度手术量指引假设发生微幅变动,或是传出手术周转量偏软的个别消息,都可能引发股价的大幅波动。
从市场结构层面来看,随着技术支撑位受到考验,期权交易活跃度上升与算法抛盘进一步加剧了下跌态势。尽管遭遇短期回调,但直觉外科仍拥有根基深厚的手术机器人生态系统、强劲的经常性收入流以及稳健的资产负债表。今日的下跌似乎主要由宏观因素导致的估值压缩和机构战术性避险驱动,而非其底层结构性增长逻辑出现了实质性受损。
直觉外科(ISRG)技术分析
直觉外科 (ISRG) 技术面来看,MACD(12,26,9)数值-1.586,处于中性状态,RSI数值53.034处于中性状态,Williams%R数值69.801处于卖出状态,注意关注。
直觉外科(ISRG)基本面分析
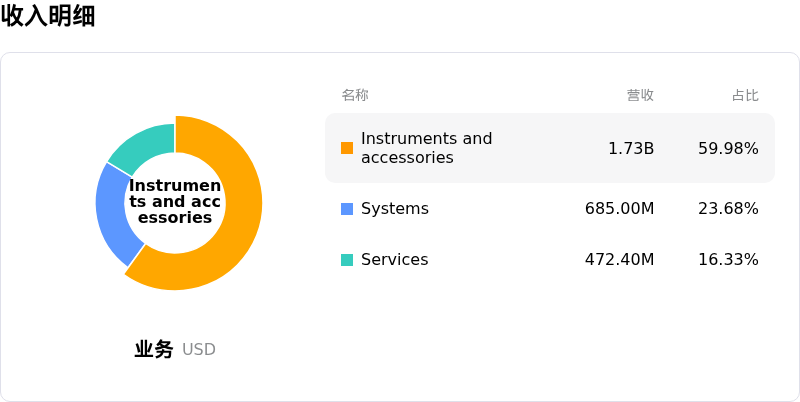
直觉外科 (ISRG) 处于医疗服务与设备行业,最新年度营业收入$10.06B,处于行业15,净利润$2.86B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$486.97,最高价为$685.00,最低价为$324.00。
关于直觉外科(ISRG)的更多详情
公司特有风险:
- 计划中的器械降价:管理层预计,受推行延长使用计划以及在中国的区域性价格让步影响,每台手术的器械与附件经常性收入将减少3%至5%,这给耗材业务的收入扩张带来了直接阻力,并对毛利率的稳定性构成威胁。
- 本土核心手术量增速放缓:最新运营数据显示,成熟的美国达芬奇手术量增速放缓至接近10%,这进一步加剧了分析师的担忧,即核心手术类别在本土的高渗透率以及择期手术需求的变化正在抑制手术量的增长势头。
- 反垄断和解费用与生态系统审查:公司因和解针对专有器械及服务合同的反垄断集体诉讼而承担了4.5亿美元的税前费用,导致GAAP营业利润率严重承压(降至19.4%),同时也使该公司的封闭生态系统模式持续受到严格审视。
- 估值脆弱性与高管内部减持:相较于医疗器械同业,该股以超过37倍的预期市盈率溢价交易,使其极易面临盘中剧烈的估值重估;而近期SEC Form 4披露的核心董事会成员及高管进行的计划性内部减持,更放大了这一风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








