


Moderna Inc(MRNA)股票11月10日盘中下跌4.50%:投资者必看的核心信息


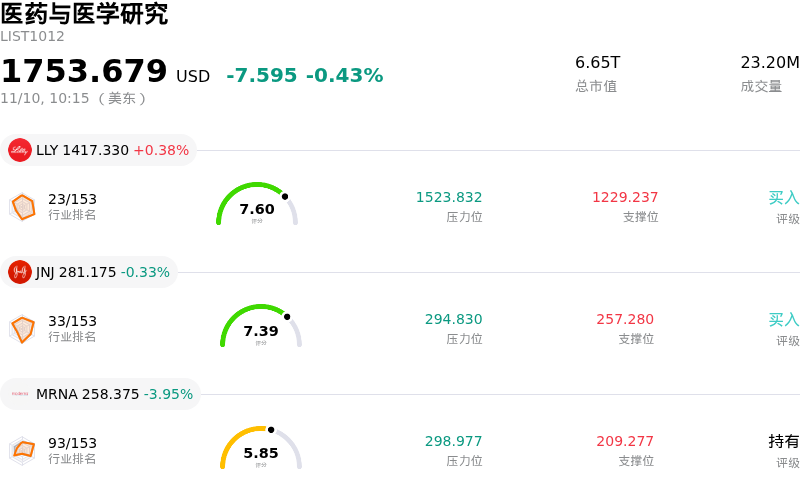
Moderna Inc (MRNA) 盘中下跌4.50%, 所属行业医药与医学研究下跌0.43% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.38%;强生 (JNJ) 下跌 0.33%;Moderna Inc (MRNA) 下跌 4.20%。
今日是什么导致了Moderna Inc(MRNA)股价下跌?
在今日的交易中,莫德纳(Moderna)股价面临显著下行压力,原因是面对持续的竞争阻力,投资者继续重新评估对该公司核心呼吸道产品管线的商业化预期。打压市场情绪的主要因素在于,市场对其新推出疫苗的商业化推广及市场份额走势疑虑加剧,尤其是在成人呼吸道合胞病毒(RSV)以及地方性流行阶段的新冠疫苗市场。面对来自老牌制药巨头的激烈竞争,机构投资者正在质疑当前的疫苗接种率能否抵消传统加强针销售额出现的结构性常态化回落,这也导致整个生物科技板块的仓位配置趋于谨慎。
除了营收端的不确定性外,市场对该公司资本配置及走向运营盈利路径的持续审视,也令其处境雪上加霜。尽管管理层已大力精简研发支出,但莫德纳庞大的临床管线所具备的高资本消耗特性,依然是机构投资者争议的核心焦点。鉴于包括与默沙东(Merck)合作的个性化新抗原疗法在内的关键后期肿瘤项目需要持续的临床研发投入,市场参与者对非肿瘤管线催化剂在时间线上的任何潜在推迟或延期愈发敏感。在当前宏观环境下,保留现金储备变得至关重要,缺乏即时商业回报予以对冲的高额研发费用持续压制着公司的估值倍数。
从更广泛的市场层面来看,医疗保健和生物科技板块内部避险情绪升温,进一步加剧了今日的股价回调。华尔街分析师对平台型生物制药公司保持挑剔甄选态度,近期的研报更新反映出分析师下调了中期营收预期,并压缩了目标估值倍数。机构投资组合经理似乎正在轮动仓位,撤出处于转型期的疫苗制造商,转向具备防御性现金流的多元化超大市值生物医药龙头资产。在莫德纳下一批非呼吸道资产取得决定性临床验证、或证明商业化疫苗利润率实现企稳之前,该股可能仍将易受日内情绪波动和整体市场波动的冲击。
Moderna Inc(MRNA)技术分析
Moderna Inc (MRNA) 技术面来看,MACD(12,26,9)数值5.017,处于买入状态,RSI数值62.305处于中性状态,Williams%R数值22.820处于买入状态,注意关注。
Moderna Inc(MRNA)媒体舆情
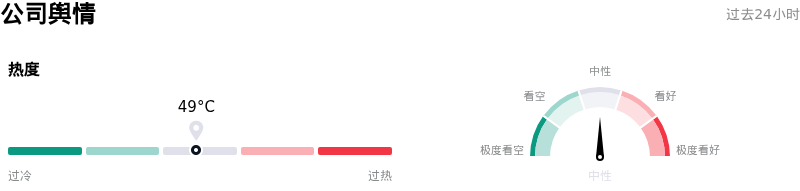
Moderna Inc (MRNA) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
Moderna Inc(MRNA)基本面分析
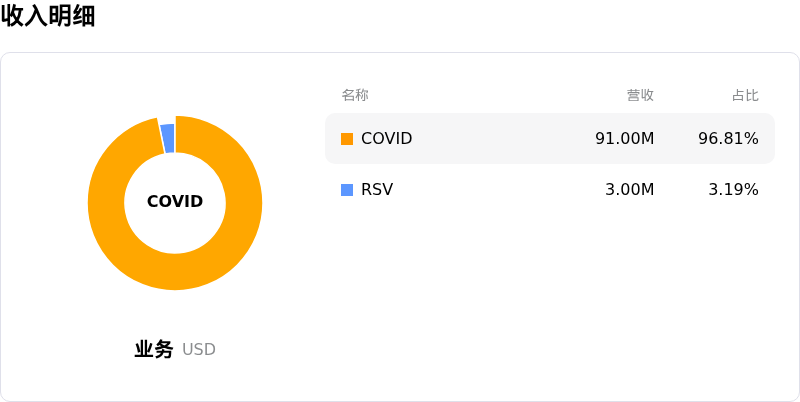
Moderna Inc (MRNA) 处于医药与医学研究行业,最新年度营业收入$1.94B,处于行业39,净利润$-2.82B,处于行业195。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$143.15,最高价为$251.00,最低价为$45.00。
关于Moderna Inc(MRNA)的更多详情
公司特有风险:
- 估值严重脱节与商业化目标不切实际:在三季报发布后股价强劲反弹创下 52 周新高、且年内涨势难以维系的背景下,机构分析师指出,公司当前估值倍数已从根本上脱离近期现金流。若要支撑现有市场定价,预计每年需实现约 130 亿美元的肿瘤业务营收——这一数字比市场共识商业化模型高出约七倍。
- 营收质量脆弱,依赖交付不均的海外新冠疫苗合同:第三季度意外实现净利润,主要受海外政府新冠疫苗交付时间点的不均衡推动,而非源于持续的内生商业化应用。随着地方性常态化呼吸道疫苗的基础需求持续呈结构性长期下滑,莫德纳在未来几个季度将面临严峻的营收断崖风险。
- 尽管大力削减研发支出,现金盈亏平衡目标仍遭延后:管理层实现短期单季度盈利,主要归功于将研发支出同比削减 27%,并将全年研发指引下调至 27 亿美元;但该公司提交的 10-Q 文件证实,预计要到 2028 年才能实现可持续的现金成本盈亏平衡,这表明随着管线临床试验的推进,公司仍持续面临运营现金消耗带来的风险。
- 核心肿瘤管线商业化面临数年滞后:尽管市场情绪此前高度押注于个性化癌症疫苗 intismeran 的 3 期黑色素瘤试验读数,但向 FDA 提交正式申请的目标仍被推迟至 2026 年末,监管决定可能要等到 2027 年。如果在实现商业变现之前出现监管延误、生产制造障碍或竞争性联合疗法,莫德纳将面临估值大幅回撤的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








