


超威半导体(AMD)股票11月10日盘中上涨5.58%:释放什么信号?


超威半导体 (AMD) 盘中上涨5.58%, 所属行业科技设备上涨0.04% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 3.17%;超威半导体 (AMD) 上涨 5.58%;美光科技 (MU) 上涨 0.73%。
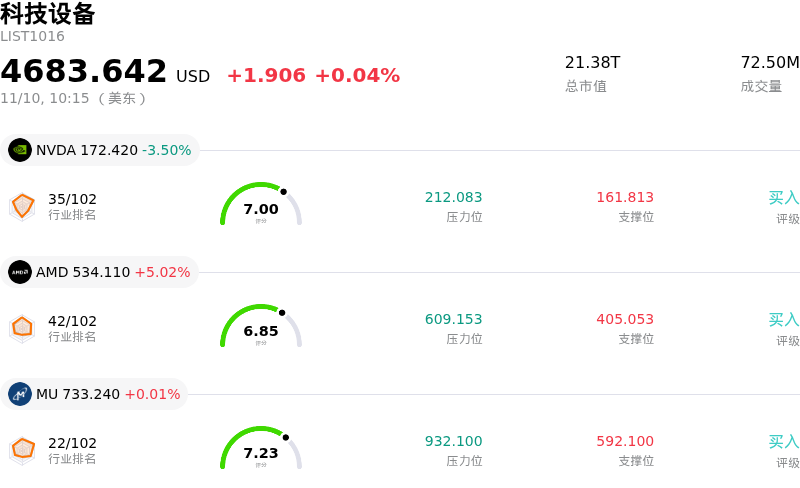
今日是什么导致了超威半导体(AMD)股价上涨?
超威半导体(AMD)在今日交易时段展现出强劲的上行动能,主要受到机构资金积极建仓,以及市场对数据中心人工智能(AI)硬件周期的乐观情绪再度升温所推动。超大规模云厂商资本支出预期的持续扩张,叠加AMD旗下Instinct加速卡系列获采纳步伐加快,多重利好交织进一步坚定了投资者对该公司多年期增长轨迹的信心。随着一线云服务提供商积极推动硬件供应链多元化,以摆脱对单一供应商的依赖,AMD正持续巩固其作为企业级与云规模AI算力首要替代方案的地位。
尽管半导体板块整体走势提供了良好的宏观支撑,但AMD表现出明显优于同业的相对强势。数据中心领域的强劲终端市场需求仍是本轮上涨的核心支柱。在高性能EPYC架构的支撑下,AMD在服务器处理器市场的份额持续扩大,带来了持久的经营杠杆效应。与此同时,ROCm软件栈获得更广泛开发者的采用且日趋成熟,系统性地降低了客户的迁移成本,弥合了AI软件赋能方面的竞争差距,并催化了企业在训练与推理工作负载上的规模化部署。
供应链动向与机构资金流向进一步放大了今日的涨幅。有关关键晶圆代工合作伙伴先进封装产能分配的积极渠道消息,缓解了市场对短期产能瓶颈的担忧,使投资者确信高密度加速器系统的交付周期未受影响。这种运营层面的明朗化促使多家卖方机构上调业绩预期与目标价,引发主动型基金的系统性买盘与空头回补。机构流动性的涌入,反映出资金正战略性重新布局那些深度受益于云基础设施支出的高Beta半导体龙头标的。
从机构投资组合的角度来看,今日的上涨彰显出市场乐于对结构性执行力以及多元化算力敞口给予溢价。尽管利率政策等宏观变量及科技股整体估值会带来周期性波动,但AMD在数据中心领域的版图扩张、韧性十足的客户端计算业务以及不断扩大的AI产品管线,为其提供了坚实的基本面支撑。投资者将密切关注后续客户部署时间表及超大规模云厂商的预算调整动向,以此作为评估该上涨动能能否延续至未来数个季度的关键指标。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值-4.058,处于卖出状态,RSI数值51.330处于中性状态,Williams%R数值24.266处于买入状态,注意关注。
超威半导体(AMD)媒体舆情
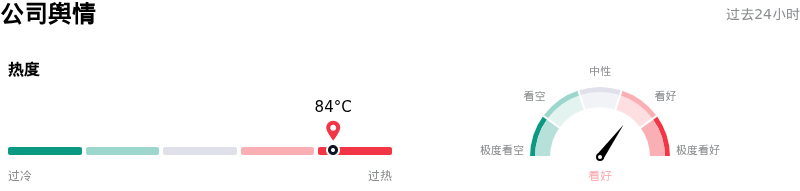
超威半导体 (AMD) 公司舆情热度来看,当前热度84,处于过热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$631.53,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特定风险:
- 估值倍数高企的脆弱性: AMD接近45倍预期市盈率的溢价估值,使其对整个行业估值倍数的压缩极度敏感;每当高贝塔半导体股票遭遇大范围避险抛售时,都会加剧其盘中下行风险。
- 客户端计算与PC市场增速放缓: 个人计算领域需求持续停滞,近期供应链及竞争对手亦相继预警PC疲软态势将延续至明年上半年,对客户端业务部门的营收增长和毛利率构成了持续拖累。
- AI基础设施建设推迟与监管逆风: 最新机构研报及大选后的市场审视凸显出相关风险:电网容量限制与新出现的监管阻碍可能导致超大规模数据中心部署推迟,这促使券商纷纷下调高AI敞口芯片制造商的目标价。
- 关键阻力位的技术面上方抛压: 随着该股在$508–$515的前期支撑转阻力区间遭遇密集的上方抛盘,盘中剧烈震荡显现,机构调仓与短期获利了结屡屡遏制其上行动能。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








