


必和必拓(BHP)股票11月9日收盘上涨3.72%:释放什么信号?


必和必拓 (BHP) 收盘上涨3.72%, 所属行业矿产资源上涨4.13% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 上涨 3.52%;自由港麦克莫兰 (FCX) 上涨 4.90%;James Hardie Industries PLC (JHX) 上涨 7.50%。
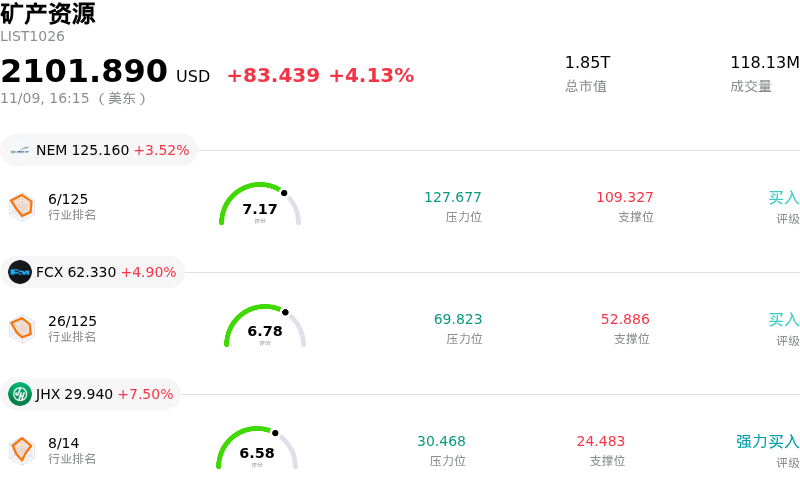
今日是什么导致了必和必拓(BHP)股价上涨?
必和必拓(BHP Group)盘中走高,主要得益于核心工业大宗商品的全面走强以及全球原材料宏观环境的改善。市场对大型多元化矿业巨头的买盘兴趣重燃,主要受基准铁矿石和铜价上行势头的催化,而这两大品种正是该公司的核心利润引擎。在针对基建和制造业活动的政策支持下,市场对中国工业需求企稳的乐观情绪升温,为大宗商品价格提供了强劲支撑,并提振了整个基础原材料板块的投资情绪。
铜市场的基本面在推动必和必拓估值提升方面正发挥着愈发关键的作用。全球结构性供应偏紧,叠加电网现代化改造、能源转型举措及电力基础设施建设带来的长期需求扩张,推动基本金属迎来普涨行情。凭借高质量的一级优质资产组合、可观的低成本铜业务布局以及严谨的资本配置框架,必和必拓在超大市值矿业同行中日益受到投资者的青睐。随着投资组合经理寻求以大宗商品为依托的通胀对冲工具,并希望直接布局全球电气化投资主题,这种结构性优势正带动机构资金持续流入。
有利的汇率走势以及全球市场的积极情绪进一步放大了该股的涨幅。美元走软降低了国际买家购买以美元计价大宗商品的相对成本,为大宗商品指数的整体上涨提供了有力支撑,并带动周期性板块走强。与此同时,机构资金正轮动流向资产负债表稳健、自由现金流收益率高企且资本回报计划明确的价值型板块,这也为多元化矿业龙头注入了新增资金。
尽管投入成本通胀、潜在的开采中断以及钢铁终端需求的中期波动等运营风险仍需密切关注,但当前市场焦点仍牢牢锚定在有利的大宗商品实际销售价格上。只要铜和铁矿石的现货供需格局仍具支撑力,且宏观需求指标持续发出企稳信号,必和必拓便有望继续获得机构资金的青睐并保持稳健的运营势头。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值0.552,处于中性状态,RSI数值52.353处于中性状态,Williams%R数值8.112处于超买状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$77.25,最高价为$96.00,最低价为$61.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- 埃斯康迪达铜矿产量下滑与矿石品位恶化:最新运营数据显示,铜总产量同比大幅下滑19%至400,700吨,主要原因是其旗舰矿山埃斯康迪达铜矿受入选品位恶化(降至0.81%)影响减产23%,加之Carrapateena设施发生致命事故和地下传送带故障引发停工,令运营状况雪上加霜。
- 中国集中采购限制与铁矿石价格折扣:必和必拓仍面临来自中国矿产资源集团(CMRG)带来的利润率下行压力。该集团整合了中国各钢厂的采购需求,旨在限制发货并要求对核心铁矿石品牌给予更大幅度的商业折扣,在中国钢厂盈利疲软的背景下,直接挤压了必和必拓这一最具现金流创造力部门的利润率。
- 萨马科英国诉讼阴霾带来的灾难性赔偿责任风险:公司面临因2015年芬当(Fundão)大坝坍塌引发的高达数十亿美元的诉讼风险。在关于严格责任的上诉被驳回后,英国高等法院正审理索赔金额高达360亿英镑(约合446亿美元)的诉讼程序,这在巴西现有的数十亿美元和解义务之上,进一步带来了资本持续外流以及额外法律费用索赔的威胁。
- 大宗商品现货脆弱性与高位估值倍数风险:股票分析师指出,必和必拓当前的交易估值倍数处于偏高水平,接近历史周期顶部(远期市盈率约为17倍至20倍,而传统的周期低位倍数仅为13倍至14倍);一旦全球贸易和关税预期的转变导致现货铜及海运铁矿石基准价格受挫,公司股价极易面临盘中大幅抛售。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







