


三菱日联金融(MUFG)股票11月9日盘中上涨3.53%:原因全解读


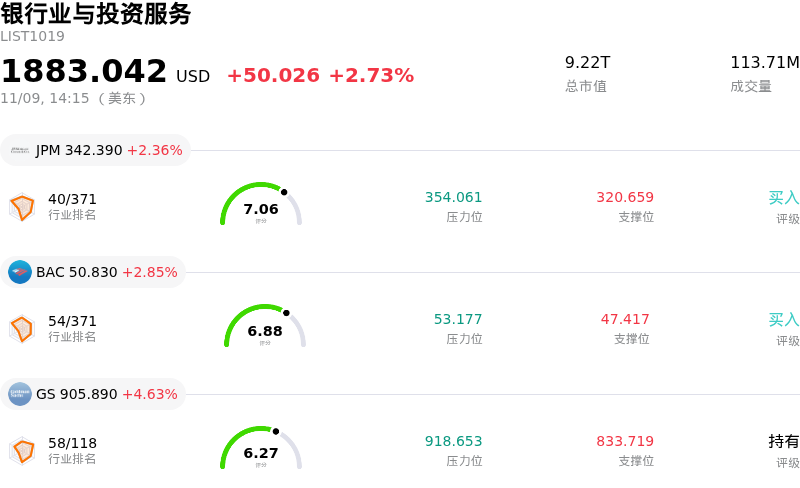
三菱日联金融 (MUFG) 盘中上涨3.53%, 所属行业银行业与投资服务上涨2.73% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 摩根大通 (JPM) 上涨 2.45%;美国银行 (BAC) 上涨 2.89%;高盛 (GS) 上涨 4.63%。
今日是什么导致了三菱日联金融(MUFG)股价上涨?
三菱日联金融集团在盘中稳步走高,跟随国际金融板块的整体强劲表现,宏观经济利好以及积极的货币政策预期提振了市场对日本银行业的投资情绪。该股的上行轨迹反映出基本面乐观情绪、利差走阔以及在关键季度财报公布前机构关注度显著提升的多重共振。
支撑该股走势的核心催化剂是日本国内货币政策的持续正常化以及长期国债收益率面临的上行推力。日本大型银行对利率环境的变化具备高度的结构性敏感度。市场对日本央行政策调整的预期,叠加粘性通胀和稳健的薪资增长,推动日本国债收益率走高。这一发展直接改善了MUFG的盈利前景,不仅扩大了其国内贷款息差,还提升了其庞大日元存款基础的再投资收益率——而在以往的超宽松货币政策下,该部分存款收益曾长期承压。
除国内利率走势外,MUFG还持续受益于其海外企业银行业务与资本市场业务。全球收益率环境继续对北美和东南亚的资产回报率构成支撑,从而提振了净利息收入与手续费收入。与此同时,近期全球风险情绪走强以及企业信贷市场的积极态势缓解了对资产质量的担忧,使该行多元化贷款组合的信贷成本得到了有效控制。
机构资金的仓位配置同样助推了买盘动能。随着半年度财报季临近,在坚实的核心银行业务收入和稳健的资金营运业务支撑下,市场参与者预计该行将交出强劲的财务答卷。此外,投资者对股东友好的资本配置计划仍持乐观态度,其预期主要聚焦于潜在的股票回购授权,以及顺应东京证券交易所公司治理倡议所采取的渐进式股息政策调整。
展望未来,尽管外汇波动和全球宏观经济走弱仍是潜在风险因素,但息差走阔与净资产收益率改善的结构性主线仍在持续吸引资金流入。本交易日的积极表现进一步凸显了机构对MUFG多年期盈利复苏及资本效率提升路径的持久信心。
三菱日联金融(MUFG)技术分析
三菱日联金融 (MUFG) 技术面来看,MACD(12,26,9)数值0.073,处于中性状态,RSI数值48.720处于中性状态,Williams%R数值21.935处于买入状态,注意关注。
三菱日联金融(MUFG)基本面分析
三菱日联金融 (MUFG) 处于银行业与投资服务行业,最新年度营业收入$42.22B,处于行业10,净利润$11.47B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$26.53,最高价为$26.53,最低价为$26.53。
关于三菱日联金融(MUFG)的更多详情
公司特定风险:
- 资本充足缓冲消耗:MUFG在巴塞尔协议III下的普通股一级资本(CET1)比率已滑落至约9.2%,由于大量资本被配置于风险加权的新兴市场资产,该指标跌破了管理层9.5%至10.5%的内部目标区间,从而制约了资产负债表的灵活性,并对近期的股票回购能力构成威胁。
- 债券投资组合浮亏激增:近期日本国债收益率曲线走陡,加剧了MUFG国内固定收益持仓的市值计价压力,导致其债券投资组合的未实现亏损超过1.26万亿日元,并推高了利率对冲的变现与重估成本。
- 新兴市场信贷成本敞口攀升:在东南亚和印度的激进资产负债表扩张以及近期的并购整合(包括SFinance及区域金融子公司),推高了集团层面的不良贷款敞口,引发了更高的信贷拨备费用,并挤压了海外子公司的利润率。
- 政策正常化已被充分定价引发估值压缩:机构研究警告称,日本央行加息带来的净息差扩张已完全反映在MUFG的溢价估值中;在国内贷款规模增长停滞、外汇波动削弱海外收益折算表现的情况下,该股极易遭遇动量抛售。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







