


应用材料(AMAT)股票11月9日盘中上涨11.44%:真相来了


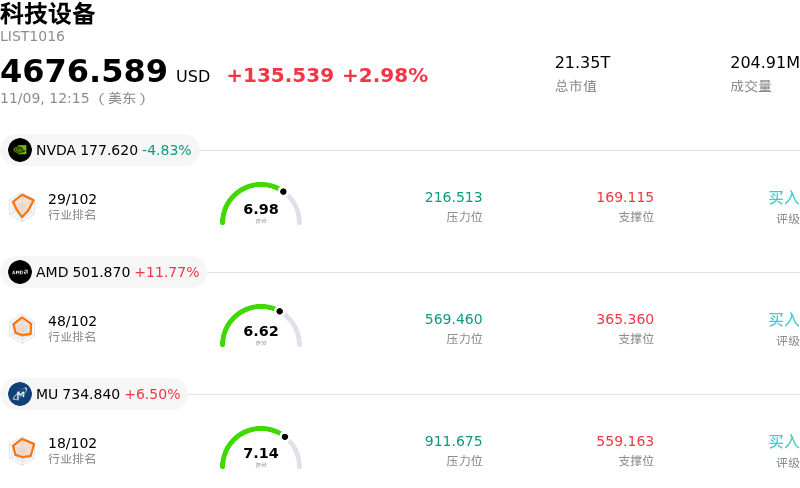
应用材料 (AMAT) 盘中上涨11.44%, 所属行业科技设备上涨2.98% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 4.91%;超威半导体 (AMD) 上涨 11.85%;美光科技 (MU) 上涨 6.41%。
今日是什么导致了应用材料(AMAT)股价上涨?
受半导体设备板块普涨及机构买盘加速释放的推动,应用材料在今日交易时段展现出强劲的上行动能。全球晶圆厂设备支出显现拐点信号,尤其是在前沿晶圆代工、逻辑芯片及先进存储架构领域,显著提振了市场情绪。全球主要芯片制造商提高资本开支承诺,凸显出市场对先进材料工程解决方案持久的长期需求,从而吸引机构资金大幅加仓吸筹。
买盘涌入背后的核心业务驱动力,在于半导体行业正持续向全环绕栅极(GAA)晶体管架构、背面供电网络以及高带宽内存(HBM)集成转型。应用材料在原子级沉积、选择性去除及化学机械平坦化(CMP)等关键工艺领域占据主导竞争地位,随着半导体制造复杂度的急剧上升,该公司成为核心受益者。来自主要晶圆代工和逻辑客户的强劲产业反馈表明,产能利用率正在持续收紧,下一代制造设备的采购时间表正在提前,有效缓解了此前市场对潜在产能消化周期的担忧。
华尔街的乐观情绪提供了额外助力,多家研究机构上调了对应用材料的中期盈利预期与目标估值。分析师强调,该公司在成熟制程和先进封装领域的业务展现出强劲韧性,同时其高利润率的类订阅制服务业务带动了利润率的结构性扩张。鉴于经常性服务合同提供了坚实的现金流可预测性,加之供应链瓶颈持续恢复常态,市场参与者纷纷积极调仓,增配头部设备供应商。
展望未来,该股上行势头的可持续性将取决于后续季度业绩的兑现情况,以及下一财年客户晶圆厂扩建计划的能见度。尽管宏观经济逆风、出口管制动态及科技板块整体波动仍是核心关注点,但当下的强劲走势反映出机构投资者对应用材料的坚定信心,即其在全球人工智能硬件周期的底层基石中扮演着不可替代的角色。
应用材料(AMAT)技术分析
应用材料 (AMAT) 技术面来看,MACD(12,26,9)数值-7.056,处于卖出状态,RSI数值41.539处于中性状态,Williams%R数值50.689处于中性状态,注意关注。
应用材料(AMAT)媒体舆情
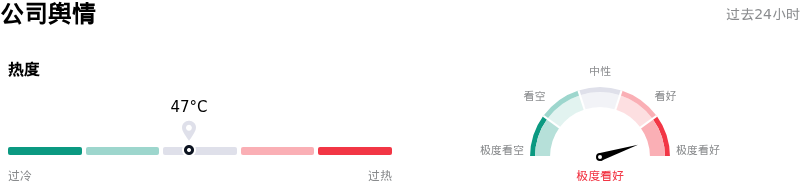
应用材料 (AMAT) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
应用材料(AMAT)基本面分析
应用材料 (AMAT) 处于科技设备行业,最新年度营业收入$28.37B,处于行业11,净利润$7.00B,处于行业9。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$625.37,最高价为$900.00,最低价为$308.00。
关于应用材料(AMAT)的更多详情
公司特定风险:
- 零部件短缺与生产瓶颈:在第四财季财报发布前,机构分析师对严重的供应链摩擦及关键零部件短缺表示担忧,加之设备行业整体面临的洁净室产能制约,恐将制约设备出货并影响近期交付进度。
- 对华监管逆风的营收敞口较高:鉴于中国市场贡献了约28%的总营收,应用材料极易受到出口管制审查收紧和地缘政治“去风险”趋势的冲击,尤其是在因涉嫌向中芯国际(SMIC)非法转口设备而遭受监管处罚后,该公司目前仍须履行严格且持续的合规与审计要求。
- 晶圆厂设备(WFE)支出前景不明与存储需求不确定性:由于管理层未提供明确的近期晶圆厂设备(WFE)预测,多家机构券商已下调其目标价,这加剧了市场对DRAM资本支出持续性的怀疑,以及对头部存储和代工客户可能周期性暂停订单的担忧。
- 第四财季财报发布前夕面临不对称执行风险:在财报发布前经历大幅回撤且期权隐含波动率高企的背景下,若第一财季业绩指引未能超出华尔街的高预期,该公司将面临剧烈的下行敏感性,容不下任何运营失误或利润率承压的空间。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








