


超威半导体(AMD)股票11月9日盘中上涨11.75%:真相来了


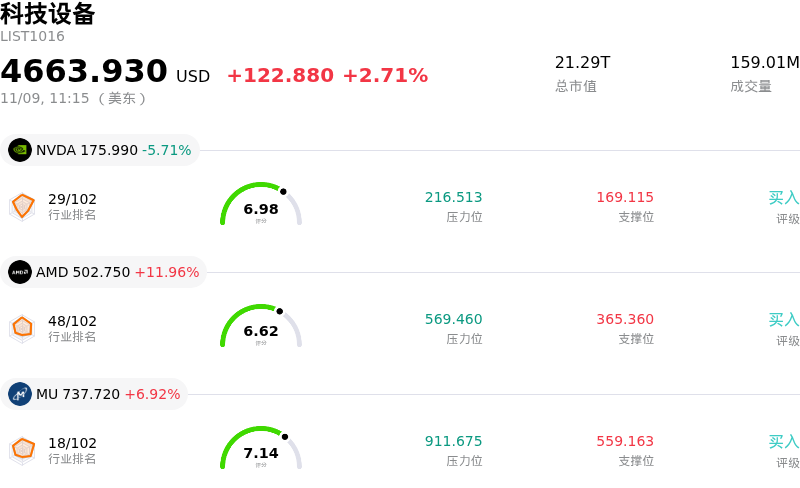
超威半导体 (AMD) 盘中上涨11.75%, 所属行业科技设备上涨2.71% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 5.83%;超威半导体 (AMD) 上涨 11.90%;美光科技 (MU) 上涨 6.96%。
今日是什么导致了超威半导体(AMD)股价上涨?
AMD(超威半导体)在交易时段内展现出强劲的上行动能,主要受到机构买盘意愿大幅升温的推动,这与对其人工智能和数据中心计算产品组合加速增长的需求密切相关。市场参与者对Instinct系列加速卡不断扩大的商业化进展反响积极,同时渠道调研显示最新一代EPYC服务器处理器在企业级的应用进一步扩大。这进一步强化了投资者的信心,表明随着超大规模云服务商持续扩大其下一代基础设施工作负载,AMD有能力在高性能计算集群中获取更多增量采购份额。
支撑这一涨势的核心基本面催化剂,是未来数个季度数据中心营收能见度的显著提升。头部云服务商持续的资本支出承诺,缓解了市场对算力支出可能出现停滞的担忧。华尔街主要券商上调盈利预期并提高目标价,进一步提振了市场情绪;分析师强调,服务器芯片的毛利率水平持续改善,平均售价(ASP)呈现结构性上涨,这反映出其相较于传统x86及商用加速芯片竞争对手成功实现了差异化竞争优势。
更广泛的行业顺风也放大了这一走势。在良好的宏观经济背景指标以及机构资金稳步流向长期成长龙头的支撑下,半导体板块整体呈现风险偏好升温态势,引发了空头回补及动量驱动型量化基金的买入。算法流动性与基本面机构资金增持形成共振,带来了强劲的买盘压力,推动该股全天稳步走高。
从机构投资组合的角度来看,AMD的运营执行力对于维持这一估值重估趋势依然至关重要。中期内的关键观察点包括晶圆代工封装产能分配限制、开源AI框架中软件生态的成熟度,以及客户端PC业务的库存健康状况。总体而言,该股当日的强劲上涨反映出市场对其在多年期人工智能基础设施扩张周期中战略定位的再次认可。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值-16.051,处于卖出状态,RSI数值46.773处于中性状态,Williams%R数值43.641处于买入状态,注意关注。
超威半导体(AMD)媒体舆情
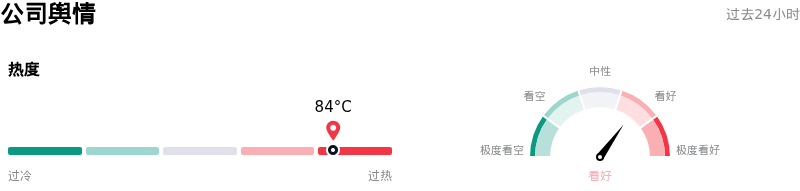
超威半导体 (AMD) 公司舆情热度来看,当前热度84,处于过热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$631.53,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特有风险:
- 游戏业务骤降与PC需求疲软:AMD财报显示游戏部门营收同比下降40%,同时高管警告客户端PC零部件需求下滑,导致该公司在传统消费级市场面临持续逆风[PerQueryResult(index="1.1.3", PerQueryResult(index="1.2.3")]。
- 自由现金流严重承压与库存激增:季度财务指标显示,受营运资金紧张以及库存激增近30亿美元的影响,AMD调整后净利润(34.7亿美元)与实际产生的自由现金流(仅5.54亿美元)之间出现严重背离[PerQueryResult(index="1.1.4")]。
- 加速器产品组合稀释毛利率:分析师下调评级时指出,包括Helios平台在内的复杂AI加速硬件的大举扩张,将稀释整体毛利率,并削弱其相较于竞争架构的经营杠杆[PerQueryResult(index="1.1.2", PerQueryResult(index="1.1.4")]。
- 生产瓶颈与先进封装受限:管理层指出,持续存在的供应和晶圆代工产能限制制约了近期的规模化出货,在部署周期极速推进的背景下,相较于竞品,这加剧了运营执行风险[PerQueryResult(index="1.1.2", PerQueryResult(index="1.2.3")]。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








