


亚马逊(AMZN)股票11月9日开盘上涨5.67%:真相来了


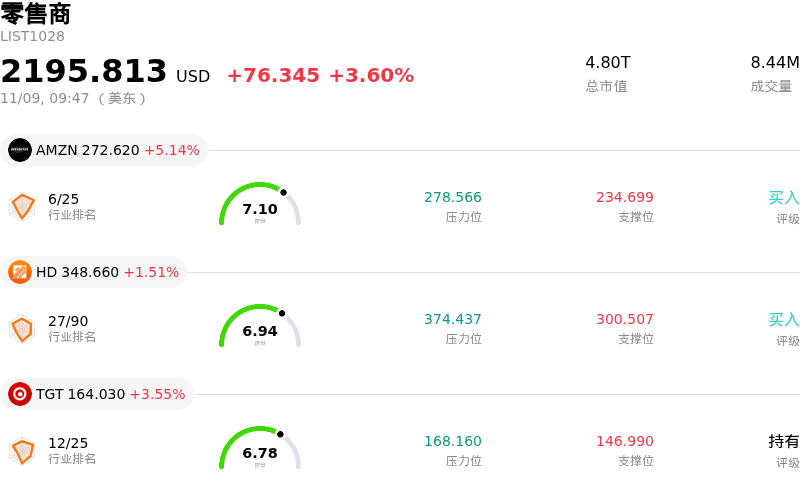
亚马逊 (AMZN) 开盘上涨5.67%, 所属行业零售商上涨3.60% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 5.67%;家得宝 (HD) 上涨 1.69%;塔吉特 (TGT) 上涨 3.55%。
今日是什么导致了亚马逊(AMZN)股价上涨?
受企业加速上云、高利润率零售业务执行强劲,以及近期公司发布最新动态后机构积极布局等多重因素推动,亚马逊股价在盘中呈现强劲上涨势头。机构投资者日益将这家科技巨头视为企业IT支出保持韧性以及生成式人工智能基础设施变现的核心受益标的。
推动本轮上涨的核心催化剂是亚马逊云科技(AWS)基本面表现的持续强化。渠道调研及近期云需求指标显示,在自研芯片和生成式AI工作负载部署规模不断扩大的支撑下,云迁移进程显著重新加速。企业客户正在扩大长期承诺支出,从而缓解了此前市场对产能瓶颈和定价压力的担忧。随着企业预算优化周期逐步转向积极的现代化改造与AI投资,AWS正在拿下超额的新增云工作负载份额,进一步增强了公司营收加速增长及该业务部门营业利润率的可预见性。
在核心电商业务方面,运营效率的提升持续推动利润率实现结构性扩张。亚马逊对区域履约网络的持续优化,在大幅提升配送速度的同时降低了单均履约成本。在步入关键的假日购物季之际,这一优化的物流布局叠加高利润率的第三方卖家服务及数字广告业务的强劲势头,正在释放可观的经营杠杆。与此同时,广告主持续将更多预算份额分配至亚马逊具有高购买意向的零售媒体网络及流媒体广告库存,进一步巩固了现金流创造能力,从而有效对冲了宏观消费支出疲软的潜在影响。
更广泛的宏观与市场动态也对股价上涨起到了助推作用。超大盘科技股整体情绪向好,加之长期国债收益率企稳,为大盘成长型资产营造了有利的流动性环境。多家卖方机构重申了对该股的积极评级并上调了中期目标价,理由是其可持续的自由现金流复合增长以及严格把控的资本支出回报。机构投资组合经理显然正在将资金轮动至兼具明确经营杠杆与防御性现金流生成能力的行业领头羊。
展望未来,尽管宏观经济不确定性以及非必需消费品支出的潜在波动仍是需重点关注的变量,但亚马逊涵盖云基础设施、高利润广告及零售自动化的多引擎增长模式,使其完全有能力在未来多个季度维持稳健的盈利韧性。投资者将继续聚焦AWS的持续增长态势、资本支出效率以及假日季度的履约交付量,将其作为评估公司基本面动能的关键指标。
亚马逊(AMZN)技术分析
亚马逊 (AMZN) 技术面来看,MACD(12,26,9)数值4.023,处于中性状态,RSI数值62.861处于中性状态,Williams%R数值0.727处于超买状态,注意关注。
亚马逊(AMZN)媒体舆情
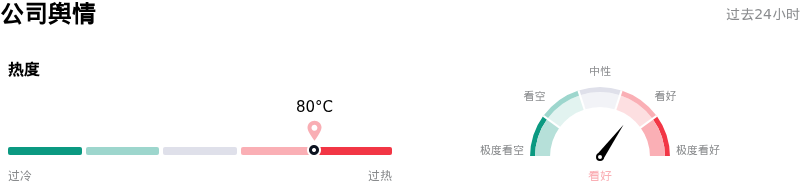
亚马逊 (AMZN) 公司舆情热度来看,当前热度80,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
亚马逊(AMZN)基本面分析
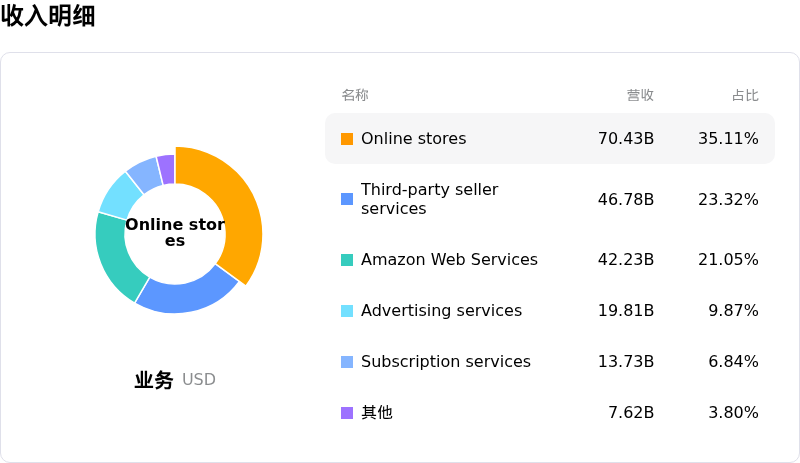
亚马逊 (AMZN) 处于零售商行业,最新年度营业收入$716.92B,处于行业1,净利润$77.67B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$323.05,最高价为$405.00,最低价为$207.00。
关于亚马逊(AMZN)的更多详情
公司特定风险:
- 资本支出激增与自由现金流萎缩:随着分析师对其激进的人工智能投资提出质疑,盘中波动性有所加剧。相关投资已导致过去12个月自由现金流降至负424亿美元,且需要进行大规模债务融资以支持接近2200亿美元的年度资本支出计划。
- 数据中心电力受限与部署瓶颈:由于区域电网容量不足以及电力输送延迟,AWS面临运营瓶颈,有报道称其高性能计算集群和专用AI硬件出现暂时闲置,并推迟了收入兑现。
- AI数据中心扩张面临监管限制:近期政治与监管动态加剧了市场的下行情绪,表明超大规模数据中心的快速建设可能面临潜在的立法限制、环保分区障碍以及公用事业电网制约。
- 高利润广告业务增长放缓:最新季度数据显示,亚马逊数字广告收入创下自2023年以来的最慢增速,加之第四季度假日季营收指引低于华尔街顶级机构预期,引发了市场对零售业务利润率承压的担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









