


广达服务(PWR)股票11月6日收盘上涨6.25%:真相来了


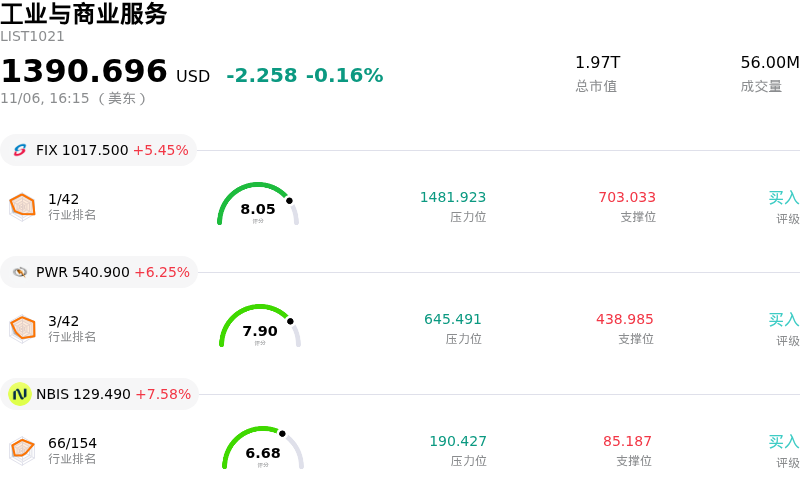
广达服务 (PWR) 收盘上涨6.25%, 所属行业工业与商业服务下跌0.16% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Comfort Systems USA Inc (FIX) 上涨 5.45%;广达服务 (PWR) 上涨 6.25%;Nebius Group NV (NBIS) 上涨 7.58%。
今日是什么导致了广达服务(PWR)股价上涨?
广达服务(Quanta Services)强劲的上行动能,反映出该股在财报发布后经历了一轮盘整与过度获利回吐后,迎来了强劲的释压性反弹与机构资金的逢低买入。市场参与者果断把握估值回调的良机入场,重新将焦点转向该公司具备韧性的基本面支撑。最新季度业绩披露显示,公司执行力稳健、储备项目持续扩大,且创纪录的在手订单总量为其在输电、配电及商业基础设施核心业务领域提供了未来数年的营收确定性。
从行业视角来看,电力基础设施承包领域的长期需求驱动力依然极其强劲。人工智能数据中心电力消耗激增、制造业回流本土,以及公用事业电网大规模韧性改造,这多重趋势的加速交汇正持续推动北美电网迎来前所未有的资本开支潮。作为行业领先的专业工程承包商,广达服务拥有无可比拟的规模优势与自主施工能力,使其能够中标并执行小型同行无法承接的复杂、大负荷基础设施工程。投资者也认识到,近期全市场范围内的波动并未削弱这一结构性电气化的长期逻辑。
从投资组合配置与市场情绪来看,随着该股获得坚实的技术面支撑,机构资金加速建仓吸筹,不仅引发了空头回补,还带动市场风格广泛轮动回长期成长型工业板块。分析师普遍重申了对该公司经营杠杆、自由现金流生成能力以及实现双位数盈利复合增长潜力的坚定信心。
尽管短期反弹得到了基本面的坚实支撑,但机构投资者仍须对持续存在的执行风险保持警惕。这些风险包括:重大输电项目可能遭遇的审批与监管延迟、熟练劳动力持续短缺、高压设备供应链交付周期拉长,以及高融资成本若促使公用事业公司放缓资本部署节奏所引发的更广泛宏观敏感性。尽管如此,广达服务创纪录的在手订单,以及其在关键电力架构现代化升级中不可或缺的地位,将继续为股价提供稳固的下行支撑与极具吸引力的风险收益比。
广达服务(PWR)技术分析
广达服务 (PWR) 技术面来看,MACD(12,26,9)数值-12.814,处于卖出状态,RSI数值39.562处于中性状态,Williams%R数值75.033处于卖出状态,注意关注。
广达服务(PWR)媒体舆情
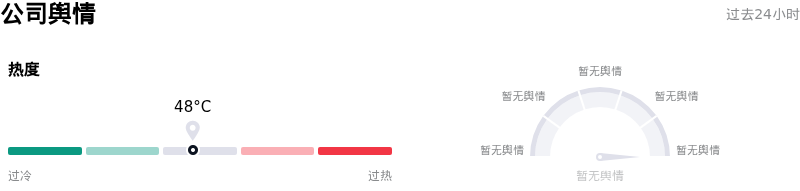
广达服务 (PWR) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
广达服务(PWR)基本面分析
广达服务 (PWR) 处于工业与商业服务行业,最新年度营业收入$28.48B,处于行业1,净利润$1.03B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$781.22,最高价为$967.00,最低价为$418.20。
关于广达服务(PWR)的更多详情
公司特定风险:
- 核心枢纽地区的监管威胁与潜在项目暂停令:针对数据中心快速扩张和高电网负荷的新兴政策阻力——以近期在得克萨斯州等关键管辖区主张暂停数据中心开发的政治提案为代表——可能导致电网并网接入和大型变电站合同陷入停滞或延期,从而直接损害 Quanta 的核心负荷中心及公用事业基础设施项目储备。
- 估值倍数收缩引发分析师下调目标价:包括奥本海默(Oppenheimer)和杰富瑞(Jefferies)在内的投研机构近期下调了 PWR 的目标价,并表达了担忧:该公司高企的估值倍数(目前处于约 57 倍至 60 倍的历史滚动市盈率)意味着,一旦高压项目的转化节奏放缓,该股将面临估值倍数大幅收缩的风险。
- 在手订单变现与客户资本开支延期风险:有关超大规模云厂商与受监管公用事业公司之间成本分摊的政策框架变动,引发了机构投资者的担忧,担心商业开发商可能会暂停或推迟资本承诺,从而给 Quanta 高达 637 亿美元的在手项目订单带来执行与进度风险。
- 高估值水平下内部人士持续减持:市场数据持续显示,过去一年中内部人士净减持规模庞大,总计超过 1.37 亿美元,且公开市场上内部人士增持为零;随着股价自历史高点出现两位数的盘中回调,这进一步加剧了机构投资者的避险情绪。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







