


爱彼迎(ABNB)股票11月6日盘中上涨12.44%:释放什么信号?


爱彼迎 (ABNB) 盘中上涨12.44%, 所属行业软件与信息技术服务上涨0.51% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 0.72%;甲骨文 (ORCL) 上涨 0.27%;谷歌-A (GOOGL) 上涨 1.26%。
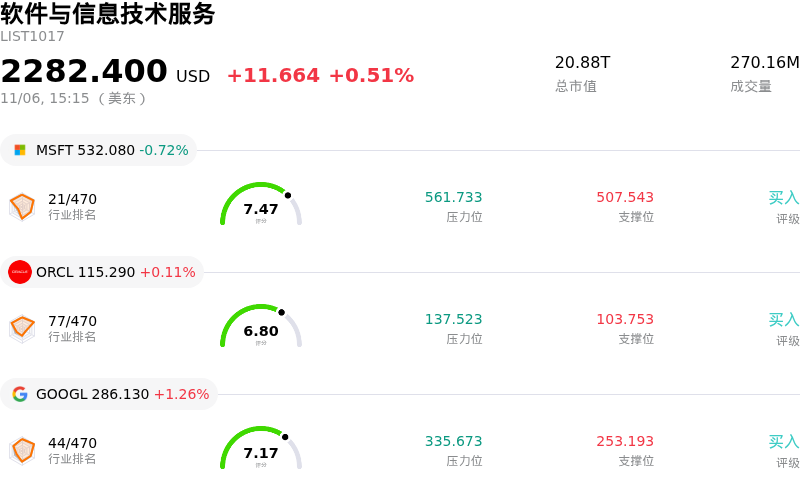
今日是什么导致了爱彼迎(ABNB)股价上涨?
爱彼迎(Airbnb)在公布第三季度财务业绩后展现出强劲的上行动能,其核心运营与财务指标全线超出市场普遍预期。受跨境旅游需求旺盛以及总预订额全面重拾加速增长势头的推动,公司营收增速进一步加快。间夜及体验预订量增速创下多个季度新高,各主要区域市场均实现两位数增长,凸显出旅游领域可选消费支出的韧性,以及相较于传统住宿业态市场份额的持续扩大。
除了亮眼的营收与利润双双超预期之外,管理层发布的前瞻性指引也大幅提振了市场情绪。爱彼迎将全年营收预期上调至10%高段,并将第四季度营收指引显著定在华尔街预期之上。这一乐观前景有效缓解了此前机构对消费者疲态以及宏观经济走软或冲击可选旅游消费的担忧,再次印证了爱彼迎轻资产商业模式的抗风险韧性。
资本配置方案的公布进一步带来了强劲助力。董事会批准了一项规模达数十亿美元的全新股票回购计划,彰显出强劲的自由现金流转化能力以及管理层致力于增厚股东回报的承诺。如此积极的资本回报能力有力展现了资产负债表的强劲实力,并强化了每股收益长期复合增长的逻辑。
整合人工智能带来的运营效率提升同样获得了机构投资者的积极反响。管理层强调,机器学习和生成式人工智能工具的加速部署简化了客户支持运营,降低了服务成本,并加快了新产品功能与动态定价机制的推出节奏。此外,向相邻住宿细分领域的战略扩张计划以及长期旅游生态系统功能的布局,进一步拓宽了该平台潜在市场空间的叙事逻辑。
针对全线超预期的运营表现、上调的业绩指引以及大规模资本回报计划,卖方分析师迅速上调了盈利预测与目标价。平台需求的加速释放、运营杠杆的持续扩大以及严格审慎的资本配置,使爱彼迎成为消费互联网与旅游出行领域优质的复利增长标的,并引发了机构资金的大举增持。
爱彼迎(ABNB)技术分析
爱彼迎 (ABNB) 技术面来看,MACD(12,26,9)数值2.695,处于买入状态,RSI数值66.947处于中性状态,Williams%R数值2.480处于超买状态,注意关注。
爱彼迎(ABNB)基本面分析
爱彼迎 (ABNB) 处于软件与信息技术服务行业,最新年度营业收入$12.24B,处于行业31,净利润$2.51B,处于行业23。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$186.40,最高价为$220.00,最低价为$135.00。
关于爱彼迎(ABNB)的更多详情
公司特定风险:
- 增长与AI投资导致利润率承压:管理层明确表示将大力增加对人工智能及非核心孵化业务的支出与资本配置,这一战略可能在未来几个季度挤压自由现金流和经调整EBITDA利润率。
- 盘中大涨后的估值不对称:财报发布后股价录得两位数大涨,推高了估值倍数,加剧了下行波动风险,并放大了对可选休闲旅游领域整体宏观经济放缓的敏感度。
- 宏观旅游表现分化与行业逆风:尽管爱彼迎公布的预订数据表现强劲,但在线旅游行业的同行已释放出间夜量增长放缓和出行受阻的信号,使该公司面临潜在的消费者支出疲软及区域旅游需求走弱风险。
- 重点城市市场的监管与规划分区限制:欧洲和北美核心都市目的地持续推进的市政执法、更严格的牌照要求以及短租禁令,继续对供给增长构成威胁,并限制了当地的预订量。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







