


史赛克(SYK)股票11月6日盘中下跌3.23%:背后推手曝光


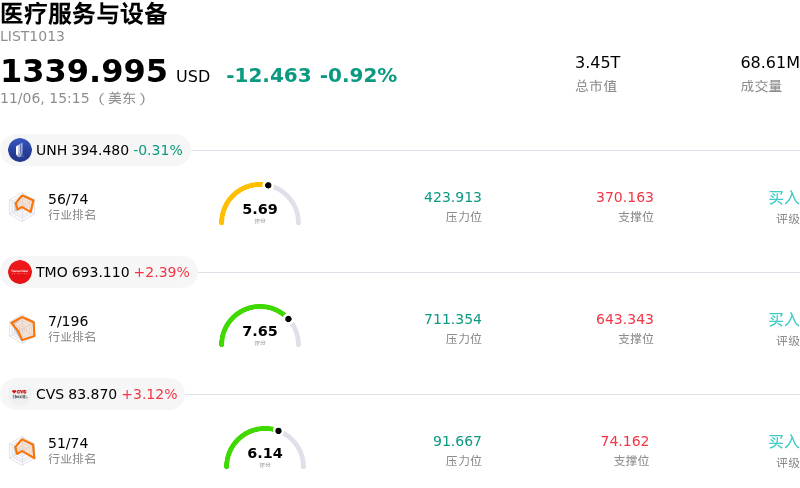
史赛克 (SYK) 盘中下跌3.23%, 所属行业医疗服务与设备下跌0.92% ,公司涨幅跑输行业涨幅,行业成交额前三股票 联合健康 (UNH) 下跌 0.31%;赛默飞世尔科技 (TMO) 上涨 2.39%;CVS Health Corp (CVS) 上涨 3.21%。
今日是什么导致了史赛克(SYK)股价下跌?
受投资者消化最新季度经营业绩以及大型医疗科技企业整体面临逆风影响,史赛克公司(Stryker Corporation)股价承压下行。尽管稳健的内生业务量增长继续支撑营收扩张,但利润率承压与重组开支引发了市场对其短期净利润释放能力的担忧。列报利润与调整后数据之间的分歧,也促使机构投资者对其潜在盈利质量进行更严格的审视,尤其是在存在非现金费用、且髋关节和膝关节等核心重建植入物类别环比需求趋势趋于平缓的背景下。
行业层面的整体动态同样加剧了此次回调。在经历疫情后数年积压手术需求的集中释放后,医疗器械制造商目前正面临择期手术量逐步回归常态的局面。与此同时,受整体宏观经济考量和偏紧的企业融资环境影响,医院对大型资本性设备的采购依然保持克制。这种环境导致市场对医疗外科(MedSurg)产品组合中企业级资本设备订单的预期更加谨慎,进而促使分析师选择性下调增长预期,并导致整个板块的估值倍数承压收缩。
市场对估值的高度敏感也是加剧跌幅的重要推手。得益于优于市场的内生执行表现与庞大的商业规模,史赛克的估值倍数在历史上始终较多元化医疗同行享有溢价。但在股价已充分计入极高业绩预期的情况下,任何手术量增长降温的迹象、相对保守的前瞻指引或利润率扩张的延后,都会使该股极易引发机构投资者的迅速避险抛售与获利了结。
此外,汇率逆风继续对海外营收构成一定拖累,而防御性板块轮动亦导致资金分流至低贝塔(Beta)医疗保健细分领域。尽管史赛克凭借深厚的外科医生合作关系、差异化的手术机器人平台以及持续稳定的耗材需求维系着强大的竞争护城河,但在医院资本开支克制和利润率防御压力的制约下,短期市场情绪依然承压,从而引发了此轮回调。
史赛克(SYK)技术分析
史赛克 (SYK) 技术面来看,MACD(12,26,9)数值6.549,处于买入状态,RSI数值60.334处于中性状态,Williams%R数值37.652处于买入状态,注意关注。
史赛克(SYK)媒体舆情
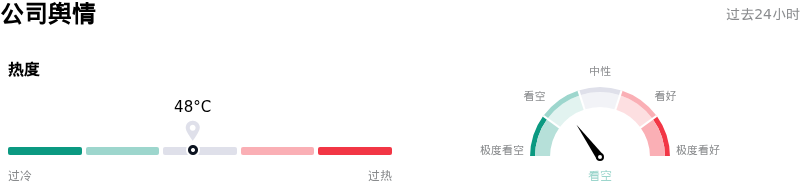
史赛克 (SYK) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
史赛克(SYK)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$338.46,最高价为$410.00,最低价为$275.00。
关于史赛克(SYK)的更多详情
公司特定风险:
- 全年业绩指引下调与内生增长放缓:在第三季度营收与盈利双双不及预期(实际营收为65.2亿美元,低于市场一致预期的66.2亿美元)后,史赛克将全年内生净销售额增长预期从8.3%–9.3%下调至6.5%–7.0%,并调降了调整后每股收益目标,此举引发了包括Canaccord Genuity、RBC Capital和Truist在内的多家机构密集下调其评级与目标价。
- 核心关节置换业务减速与执行短板:大关节骨科(膝关节与髋关节)手术量不及预期,加之内部执行不力,导致市场份额扩张速度回落至行业平均基准水平;而髋关节手术器械的产品组合缺口以及近期新产品推广表现欠佳,令这一局面进一步恶化。
- 外周血管业务商誉减值与收购协同效应滞后:受持续的供应限制、现金流预期下调以及实现既定整合协同效应的时间表拉长等影响,该公司在外周血管业务部门计提了2.93亿美元的商誉减值损失(主要与收购Inari Medical相关),并引发了股东层面的法律审查。
- 支付方阻力与运营系统摩擦:史赛克短期需求受到商业支付方阻力的抑制——包括针对择期手术更严格的预授权要求、共同自付额提高以及患者免赔额上升——同时企业级SAP系统部署带来的持续执行效率低下及运营中断也对业务造成了负面影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







