


Eaton Corporation PLC(ETN)股票11月6日盘中上涨3.04%:释放什么信号?


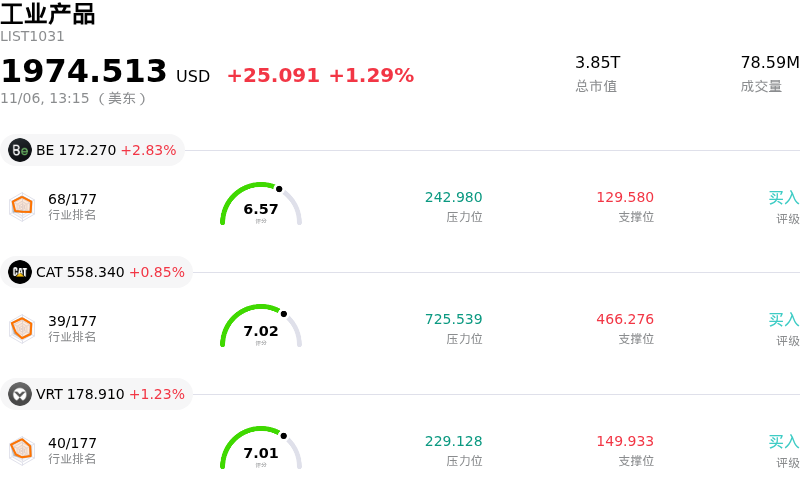
Eaton Corporation PLC (ETN) 盘中上涨3.04%, 所属行业工业产品上涨1.29% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Bloom Energy Corp (BE) 上涨 2.83%;Caterpillar Inc (CAT) 上涨 0.85%;Vertiv Holdings Co (VRT) 上涨 1.53%。
今日是什么导致了Eaton Corporation PLC(ETN)股价上涨?
得益于出色的季度经营业绩以及上调的全年业绩指引,在机构投资者的持续加仓推动下,伊顿公司(Eaton Corporation)展现出强劲的上行动能。在核心电气业务板块大幅提速的带动下,公司各项关键财务指标均超出市场普遍预期。国内外市场创纪录的新增订单和持续扩充的在手订单,凸显出潜在客户稳固的需求承诺,进一步坚定了市场对其营收增长持久性及利润率兑现能力的信心。
其核心经营催化剂依然是针对人工智能基础设施、公用事业现代化及数据中心建设加速推进的资本开支。随着功率密度提升和散热瓶颈成为制约高性能计算设施的关键难题,伊顿巩固了其作为集成配电与先进液冷架构核心供应商的地位。热管理能力与传统电气设备的成功整合,使公司能够提升单个设施的价值贡献,不仅在行业产能趋紧的背景下展现出强大的定价权,还支撑各业务板块创下历史新高的利润率水平。
战略性的业务组合优化进一步提振了机构投资者的乐观情绪。近期针对欧洲中压设备和区域电网互联的并购交易,直接解决了关键的供应链瓶颈,提升了交付能力,并扩大了在国际公用事业及基础设施领域的市场份额。与此同时,公司计划通过精简交通出行(mobility)业务以优化业务组合,这为其提供了可观的资产负债表灵活性和流动性,用以支持内部制造产能扩张及专项技术并购。
华尔街的情绪日益偏向积极乐观,主要表现为各大机构研报纷纷上调其中期盈利预测及目标价。投资者认为,创纪录的在手订单规模以及长期大型项目投资所带来的多年期业绩能见度,有效抵御了更广泛的宏观周期性不确定性。随着电网改造升级、制造业回流以及AI电力需求等多重长期顺风因素形成合力,机构资金持续轮动配置该公司,将其视作电气化周期的核心受益标的。
Eaton Corporation PLC(ETN)技术分析
Eaton Corporation PLC (ETN) 技术面来看,MACD(12,26,9)数值-9.206,处于卖出状态,RSI数值35.272处于中性状态,Williams%R数值83.247处于超卖状态,注意关注。
Eaton Corporation PLC(ETN)基本面分析
Eaton Corporation PLC (ETN) 处于工业产品行业,最新年度营业收入$27.45B,处于行业4,净利润$4.09B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$477.85,最高价为$534.00,最低价为$339.71。
关于Eaton Corporation PLC(ETN)的更多详情
公司特定风险:
- 第四季度业绩指引环比增长停滞:第三季度财报发布后,机构分析师对伊顿隐含的第四季度业绩前景表示担忧。该指引显示其营收将环比收缩(市场共识预期为85.1亿美元,而第三季度实际交付89.5亿美元),且调整后每股收益(EPS)环比增幅温和(4.05美元至4.15美元),这表明尽管积压订单创下历史新高,但制造产能瓶颈和延长的产品交付周期正在制约短期的销量转化。
- 易受数据中心电力架构转型冲击:管理层在第三季度财报电话会议上承认,超大规模数据中心客户正从传统的交流电(AC)转向直流电(DC)架构和固态变压器,并明确警告称客户转型的时机不受伊顿控制;若这一迁移加速,在伊顿目前开展的10个直流电试点项目于2027年转化为商业化营收之前,可能会对传统设备销售产生蚕食效应。
- AI电网能耗面临监管与政治审查:财报发布后股价的大幅抛售,因机构对于各州及联邦层面对AI数据中心庞大电力和水资源需求展开新兴政策审查的担忧而进一步加剧,这给伊顿核心的美洲电气业务部门(Electrical Americas)带来了监管阴霾与项目审批风险,而该部门逾65%的销售增长均依赖于数据中心基础设施。
- 估值倍数承压与分析师下调目标价:财报公布后,包括富国银行(从503美元下调至485美元)、大和资本市场(从480美元下调至448美元)和杰富瑞(从510美元下调至500美元)在内的数家投资银行纷纷下调了其目标价,理由是其估值倍数处于高位(超过32倍至35倍市盈率)、激进并购整合推高了杠杆余额,以及大宗商品因素导致航空航天业务部门利润率被压缩100个基点。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







