


英美烟草(BTI)股票11月6日盘中下跌3.09%:关键驱动因素揭晓


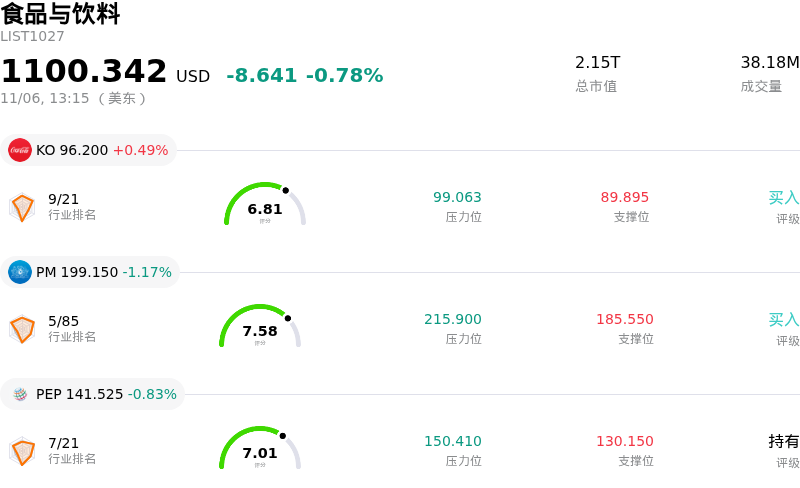
英美烟草 (BTI) 盘中下跌3.09%, 所属行业食品与饮料下跌0.78% ,公司涨幅跑输行业涨幅,行业成交额前三股票 可口可乐 (KO) 上涨 0.49%;菲利浦莫里斯国际公司 (PM) 下跌 1.17%;百事 (PEP) 下跌 0.83%。
今日是什么导致了英美烟草(BTI)股价下跌?
英美烟草股价走低,反映出传统可燃烟草业务结构性销量隐忧、持续存在的监管阴霾,以及资金撤离防御性必需消费品板块这一更广泛行业轮动等多重因素的交织共振。投资者目前依然高度聚焦于该公司的核心可燃烟草产品组合;在发达市场(尤其是美国),卷烟消费的长期结构性下滑正持续拖累其营收韧性。在累积通胀压力导致消费者价格弹性收紧的背景下,销量加速萎缩引发了市场对其定价权可持续性的质疑。
新型尼古丁替代品领域的持续竞争进一步加剧了这种结构性下滑。在美国市场,未经授权的一次性电子烟产品泛滥持续扰乱正规销售渠道,削弱了合规新一代烟草品类的增长势头。尽管现代口含尼古丁和加热不燃烧产品仍是其长期转型战略的重要支柱,但日益趋严的监管审查、上市前审查的不确定性以及不断攀升的合规成本,继续限制着其近期的盈利估值倍数。机构投资者目前正积极重新评估非可燃替代品在中期内能否有效对冲传统业务利润率遭侵蚀的影响。
宏观经济环境与跨资产轮动进一步加剧了高股息防御性股票的抛售压力。随着主权债券收益率出现波动,市场风险偏好转向顺周期增长标的,通常对传统必需消费品板块形成支撑的相对利差已有所收窄。此外,外币对美元的汇率波动也为其跨国收益带来了汇兑折算风险。在缺乏直接经营催化剂的情况下,资金撤离防御性必需消费品的调仓操作在盘中对该公司股价造成了沉重压制。
英美烟草(BTI)技术分析
英美烟草 (BTI) 技术面来看,MACD(12,26,9)数值0.292,处于买入状态,RSI数值59.124处于中性状态,Williams%R数值54.027处于中性状态,注意关注。
英美烟草(BTI)基本面分析
英美烟草 (BTI) 处于食品与饮料行业,最新年度营业收入$33.73B,处于行业7,净利润$10.23B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$70.26,最高价为$75.00,最低价为$64.08。
关于英美烟草(BTI)的更多详情
公司特定风险:
- 新兴市场子公司利润萎缩:包括英美烟草孟加拉公司在内的关键海外业务分支近期公布的财报显示,其季度利润大幅下滑,凸显出局部利润率恶化,以及在面临区域经济逆风和税负压力时运营脆弱性加剧。
- 经营活动现金流承压与债务杠杆:近期机构评估指出其财务质量指标恶化,称资产负债表杠杆居高不下,同时自由现金流和经营现金流生成能力大幅收缩,限制了资本运作的灵活性。
- 非法电子烟产品侵蚀市场份额:围绕非法一次性电子烟的监管执法漏洞(尤其是在核心的美国市场)持续存在,继续阻碍销量复苏,并削弱了包括Vuse在内的英美烟草核心减害“新型品类”业务的商业增长势头。
- 传统可燃卷烟销量长期萎缩:对传统可燃卷烟销量预期的持续下调进一步加剧了核心营收面临的拖累;随着激进的提价策略日益考验消费者的需求弹性,新港(Newport)和骆驼(Camel)等传统品牌的销量正在不断流失。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







