


高通(QCOM)股票11月6日盘中上涨4.68%:真相来了


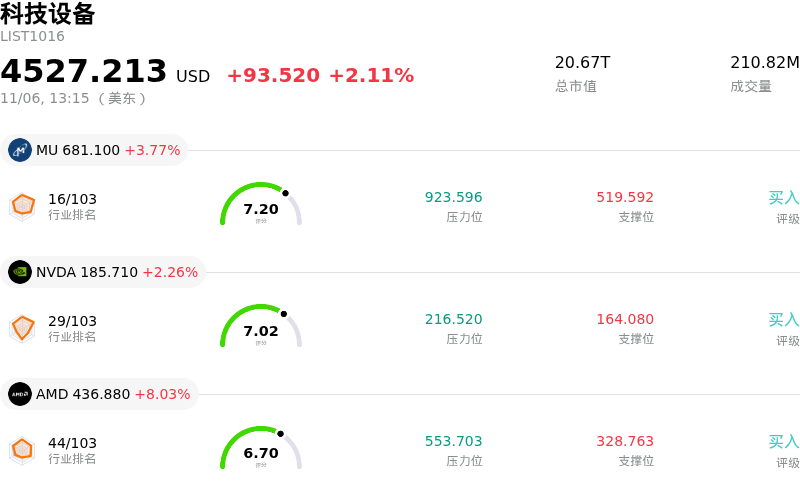
高通 (QCOM) 盘中上涨4.68%, 所属行业科技设备上涨2.11% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.13%;英伟达 (NVDA) 上涨 2.50%;超威半导体 (AMD) 上涨 8.45%。
今日是什么导致了高通(QCOM)股价上涨?
在超预期的季度业绩以及高于机构共识的乐观前瞻指引推动下,高通迎来强劲上涨动能。这一表现主要得益于全球智能手机市场的加速复苏;其中,旗舰级骁龙处理器的强劲需求推动了单机芯片价值量与平均售价的双双提升。此外,端侧生成式人工智能在高端移动设备中的快速普及,催化了迟来已久的手机换机周期,在提振营业利润率的同时,也缓解了投资者此前对消费硬件疲软的担忧。
除核心手机芯片业务外,高通在长期营收多元化战略上也取得了实质性进展。在网联数字底盘和驾驶辅助架构商用出货量扩大的推动下,其汽车业务部门录得稳健增长。与此同时,受企业对高性能边缘计算需求以及下一代PC平台早期商业化量产的支撑,物联网与边缘计算板块重现强劲势头。这种不断扩大的收入基础令机构资金更加确信,高通正成功缓解其以往对智能手机业务的过度集中风险。
华尔街分析师的普遍上调进一步巩固了这一涨势,分析师们不仅上调了目标估值,还赞扬了管理层审慎的运营支出控制。半导体板块整体走强的情绪,加之机构资金持续向具备现金生成能力且明确受益于实体AI落地的科技龙头调仓配置,带来了额外提振。尽管自研芯片的竞争格局以及宏观经济需求弹性仍是值得关注的因素,但市场的积极反应表明,投资者日益确信高通正步入一个兼具周期性与结构性的可持续增长阶段。
高通(QCOM)技术分析
高通 (QCOM) 技术面来看,MACD(12,26,9)数值-3.276,处于卖出状态,RSI数值43.242处于中性状态,Williams%R数值58.061处于卖出状态,注意关注。
高通(QCOM)媒体舆情
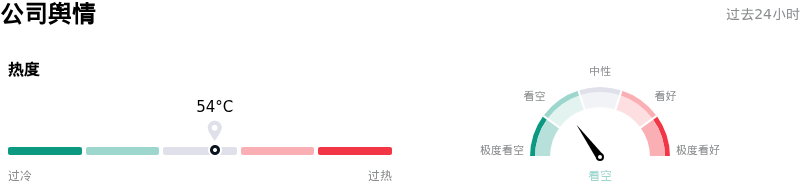
高通 (QCOM) 公司舆情热度来看,当前热度54,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
高通(QCOM)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于高通(QCOM)的更多详情
公司特定风险:
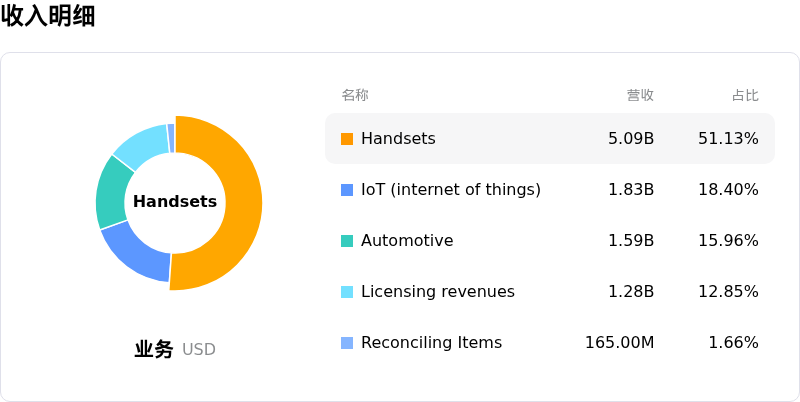
- 核心手机业务萎缩及苹果份额流失:第四财季智能手机芯片营收同比下滑26%至51.4亿美元,主要受苹果持续转向自研调制解调器以及零部件成本上涨持续抑制换机周期所致,进而导致管理层预计到2027日历年全球手机出货量将持平至下滑。
- 定制芯片与数据中心业务放量稀释毛利率:毛利率环比下滑160个基点至52.4%,同时管理层预计2027财年第一季度QCT业务板块税前利润率将降至20%–22%;随着资本密集型的数据中心投资以及利润率较低的定制ASIC硬件稀释公司历来的盈利水平,这直接带来了300个基点的运营拖累。
- 盈利前景不及预期引发机构下调目标价:管理层预计2027财年第一季度调整后每股收益为2.15–2.35美元(中值为2.25美元),尽管预期营收有所增长,但仍低于市场一致预期;这种结构性利润率挤压促使华尔街多家机构下调其评级及目标价,包括美国银行、巴克莱、摩根大通和萨斯奎汉纳。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







