


科磊(KLAC)股票11月6日盘中上涨6.61%:投资者必看的核心信息


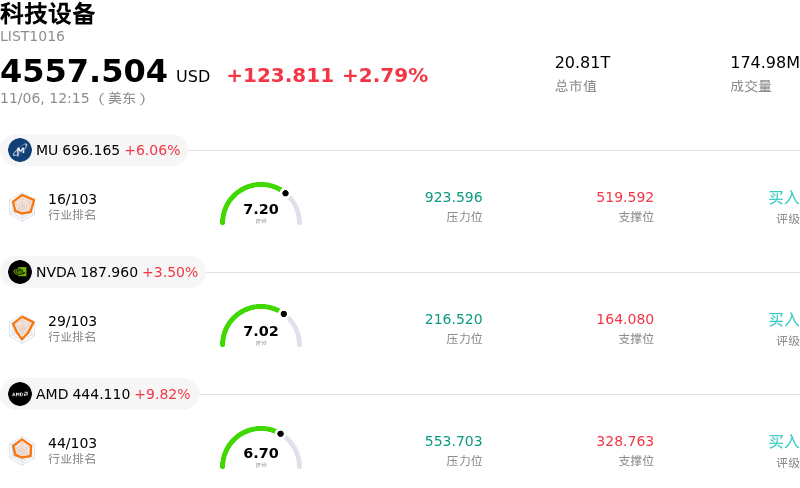
科磊 (KLAC) 盘中上涨6.61%, 所属行业科技设备上涨2.79% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.98%;英伟达 (NVDA) 上涨 3.57%;超威半导体 (AMD) 上涨 9.82%。
今日是什么导致了科磊(KLAC)股价上涨?
在半导体资本设备标的普遍迎来释压性反弹,以及市场对先进制程工艺控制需求重拾信心的推动下,机构买盘大举介入,推动科磊(KLA Corporation)股价大幅走高。在此轮上涨前,该板块经历了一段时期的全行业抛售压力,从而形成了极具吸引力的技术形态,市场参与者借此把握住了头部晶圆制造设备供应商出现的超卖机会。
推动该板块整体上扬的关键催化剂,在于市场对半导体设备资本开支的预期情绪有所改善。包括大规模股票回购授权在内的同业积极资本运作,有效缓解了更广泛市场对晶圆制造设备采购可能放缓的担忧。投资者将这些资本配置承诺视为对长期设备支出韧性的有力背书,从而带动应用材料(Applied Materials)和泛林集团(Lam Research)等核心同业标的强劲联动上行,并直接提振了科磊。
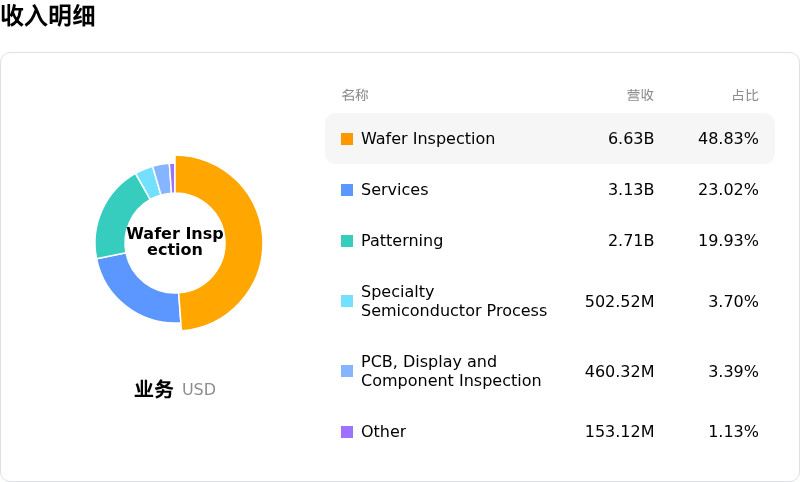
从基本面来看,机构投资者重新回流科磊,是看中其在检测与量测领域的差异化优势。随着芯片制造商加速向先进制程节点转型,并为人工智能加速器采用复杂的封装架构,缺陷检测和良率管理变得愈发关键。科磊在工艺诊断工具领域拥有行业领先的市场份额,相比主要依赖通用沉积与刻蚀产能扩张的同业,能够更有效地稳定其营收基础。该公司近期公布的运营动态凸显了强劲的营收势头与充裕的在手订单,进一步向市场证实,尽管面临宏观经济逆风,其结构性需求依然完好。
严谨的资本回报政策进一步稳固了投资者情绪。该公司近期宣布派发常规季度股息,重申了对股东价值的承诺,突显了其坚实的资产负债表实力与可靠的自由现金流生成能力。卖方研报同样为此次反弹提供了支撑,指出前期的下跌主要反映了系统性宏观经济与监管层面的担忧,而非公司自身基本面恶化,这促使对估值敏感的机构资金重新建立核心仓位。
展望未来,科磊的近期走势将取决于一线代工厂及存储器客户对晶圆制造设备支出的预测,以及整体宏观环境的稳定性。尽管地缘政治限制以及晶圆厂扩建节奏的潜在变动仍是运营层面的关注焦点,但科磊在良率优化领域的强大护城河,为其提供了高度的业绩能见度,并使其在先进半导体领域的长期结构性增长中占据有利地位。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-3.633,处于卖出状态,RSI数值34.990处于中性状态,Williams%R数值76.347处于卖出状态,注意关注。
科磊(KLAC)媒体舆情
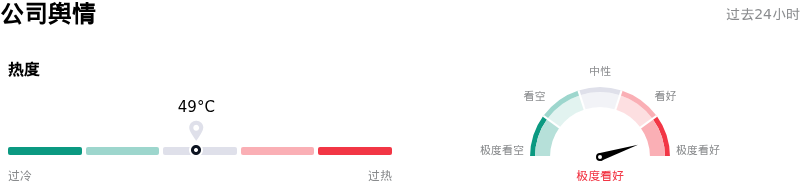
科磊 (KLAC) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$214.38,最高价为$275.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 地缘政治逆风与中国市场利润率稀释:机构对持续的出口管制限制以及高利润率中国成熟制程设备出货量急剧放缓的担忧不断加剧;随着营收结构转向竞争更为激烈的产品组合,预计将对毛利率造成约50至100个基点的拖累。
- 先进制程晶圆厂扩产推迟与AI资本支出审视:近期业内关于极紫外(EUV)光刻设备交付推迟及晶圆代工厂建设延期的预警加剧了投资者的疑虑,进而对扩产节奏以及科磊(KLA)关键缺陷检测与量测设备的采用率构成威胁。
- 成长性重新定价引发估值倍数严重收缩:鉴于该股此前静态市盈率处于32倍以上的高估值水平,因市场担忧周期性AI基础设施支出正接近阶段性见顶,算法交易与机构交易台大幅抛售高估值设备股,导致其股价盘中遭遇逾12%的猛烈抛售。
- 光学子系统供应受限与转化滞后:专用光学组件采购周期的持续延长拉长了在手订单的交付周期;若芯片制造商在当前硬件订单完成制造并确认营收之前调整资本预算,科磊(KLA)将面临执行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







