


英特尔(INTC)股票11月6日盘中上涨5.73%:真相来了


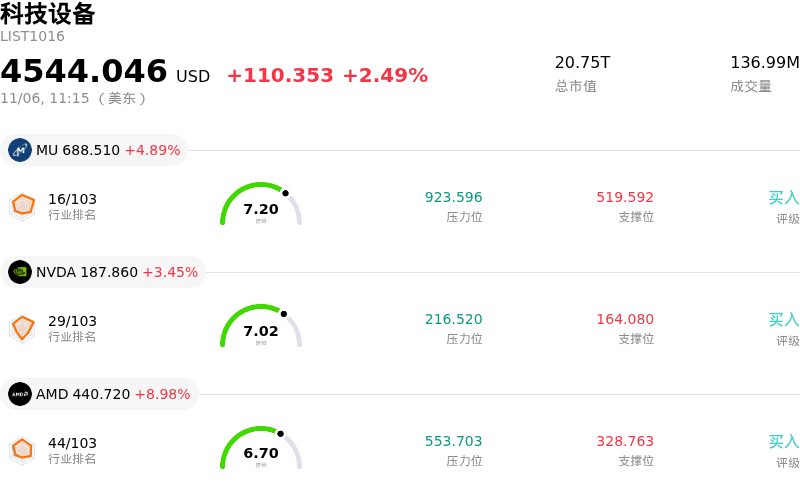
英特尔 (INTC) 盘中上涨5.73%, 所属行业科技设备上涨2.49% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.82%;英伟达 (NVDA) 上涨 3.51%;超威半导体 (AMD) 上涨 8.56%。
今日是什么导致了英特尔(INTC)股价上涨?
盘中英特尔股价强劲反弹。此前几个交易日市场严重超跌,带动更广泛的半导体及人工智能(AI)基础设施板块出现释压性反弹。随着机构投资者逢低买入,市场情绪逐步企稳;在整个板块剧烈的抛售压力缓解后,该股收复了可观的失地。
提振市场信心的主要催化剂来自公司高管层显着的内部人增持动作。企业内部人士在公开市场大规模增持股票,通常被机构配置者视为对资产内在价值和长期经营信心的可靠信号。此前,由于给出的远期营收指引偏保守,英特尔在财报发布后股价遭遇惩罚性大跌;而高管增持为股价提供了关键的底部支撑,促使价值型基金重新评估该公司在估值倍数深度折价下的风险收益比。
从行业层面来看,计算硬件和数据中心供应商的市场情绪迎来了普遍修复与重估。尽管客户端个人电脑(PC)芯片需求和零部件短缺等短期逆风依然存在,但市场参与者重新聚焦于推动企业级服务器需求增长的强劲多年期顺风。生成式与智能体(Agentic)人工智能对算力的持续需求依然超出可用服务器处理器的供给能力,强化了中期内服务器出货量实现两位数增长的预期,并抵消了更广泛的硬件采购预算周期性波动。
尽管如此,公司的中期运营风险仍值得机构密切关注。在数据中心和客户端计算领域,英特尔不仅持续面临来自竞争对手x86芯片制造商以及自研定制芯片替代方案的激烈竞争,同时还需平衡用于晶圆代工产能扩张的庞大资本开支。随着在制造设备和封装领域投资规模的扩大,其自由现金流创造能力依然受限。
展望未来,本轮股价上涨反映的是迟来的技术性反弹以及内部人增持驱动的情绪企稳,而非制造和供应链瓶颈得到了实质性化解。若要在当前水平实现可持续上涨,最终仍取决于管理层能否成功破除供应瓶颈、守住数据中心市场份额,并在接下来的季度周期中展现出明确的利润率拐点。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-7.325,处于卖出状态,RSI数值24.691处于卖出状态,Williams%R数值91.137处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
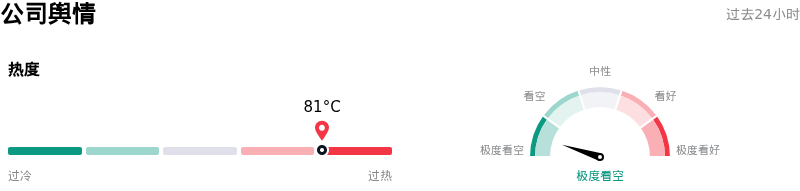
英特尔 (INTC) 公司舆情热度来看,当前热度81,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.99,最高价为$160.00,最低价为$63.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 第四季度业绩指引不及预期与晶圆厂生产中断:英特尔第四季度150亿至160亿美元的营收指引不及华尔街约171亿至173亿美元的一致预期,主要受到客户端PC需求严重萎缩、服务器供应链瓶颈以及以色列晶圆厂突发计划外运营中断的拖累。
- 面临多起证券集体诉讼调查:在股价大幅下跌后,包括 Levi & Korsinsky 在内的多家股东权益诉讼律所已针对涉嫌违反证券法的行为展开正式调查,令该公司面临短期法律责任以及更为严苛的治理审查。
- 代工业务持续亏损与负现金流前景:机构分析师继续因英特尔代工业务(Intel Foundry)严重的结构性运营亏损及高昂的良率成本而看空该股,并指出资本支出负担沉重,预计将导致公司自由现金流持续为负直至2027年。
- AI基础设施投资回报率面临审视与企业计算业务阻力:管理层对超大规模云服务商投资回报率逆风以及高企的债务融资成本发出的警告,放大了数据中心业务扩张的下行风险,并进一步加剧了在核心服务器工作负载领域市场份额持续被AMD和Arm架构蚕食的困境。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







