


阿斯麦(ASML)股票11月6日盘中上涨5.29%:释放什么信号?


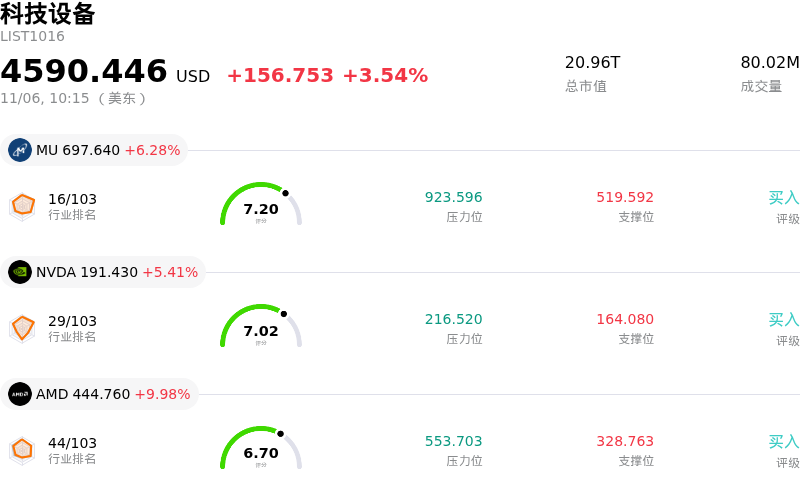
阿斯麦 (ASML) 盘中上涨5.29%, 所属行业科技设备上涨3.54% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 7.09%;英伟达 (NVDA) 上涨 5.78%;超威半导体 (AMD) 上涨 10.95%。
今日是什么导致了阿斯麦(ASML)股价上涨?
阿斯麦股价显著走高,主要得益于半导体资本支出情绪的回暖、对先进光刻设备的强劲结构性需求,以及机构资金对整个半导体设备板块的大举买入。作为全球无可争议的极紫外(EUV)光刻系统供应商,阿斯麦在尖端芯片制造领域拥有独一无二的卡位优势,因而成为机构投资者在该领域配置资产的核心标的。
推动股价走强的关键催化剂,是市场对主要晶圆代工及存储芯片客户资本支出路径信心的回升。领先的芯片制造商已重申其对下一代逻辑制程节点及人工智能基础设施产能扩充的投资承诺。先进封装与高带宽内存生产的这一长期浪潮需要密集的光刻技术集成,不仅进一步夯实了阿斯麦庞大的在手订单,也缓解了市场对短期晶圆厂建设推迟的担忧。此外,高数值孔径极紫外(High-NA EUV)设备商业化取得的进展,也充分验证了该公司的长期技术路线图。
大盘宏观层面的利好因素也为上涨动能提供了支撑。在收益率趋稳以及支持性货币政策预期的良性宏观环境下,资金风险偏好显著回升,并加速轮动至高质量成长股和资本品股票。在此背景下,由于投资组合经理寻求具有结构性定价能力和宽阔竞争护城河的资产,超大盘半导体科技龙头获得了大量机构资金的集中建仓。
此外,此前打压板块情绪的地缘政治与监管担忧已基本被市场消化。尽管出口管制仍是不可忽视的经营现实,但成熟制程与传统节点的持续产能投资,加上非受限地区持续的本土投资,仍在继续支撑设备交付进度。随着短期不确定性逐步消除、前期估值承压有所缓解,系统性买盘与空头回补进一步加速了上涨势头,推动股价强势突破关键技术阻力位。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-44.506,处于卖出状态,RSI数值34.990处于中性状态,Williams%R数值78.424处于卖出状态,注意关注。
阿斯麦(ASML)基本面分析
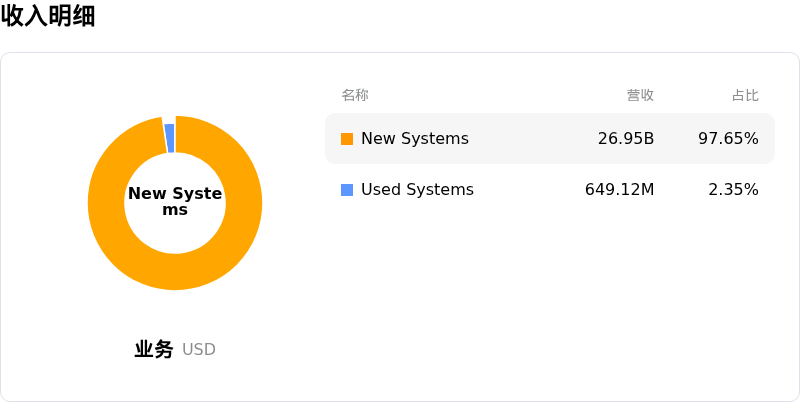
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2203.99,最高价为$2858.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特定风险:
- 下游AI基础设施资本开支需求面临威胁:机构对监管审查以及国内超大规模AI数据中心潜在建设延期的担忧加剧,给阿斯麦的极紫外(EUV)光刻机在手订单带来了即时的需求不确定性,而这些订单高度依赖先进制程晶圆厂的持续扩产建设。
- 制造产能与设备面临严峻瓶颈:管理层披露及分析师评论指出,设备制造产能在2027和2028年之前将无法满足客户需求,这加剧了运营执行风险,凸显出复杂的高数值孔径极紫外(High-NA EUV)系统在产能爬坡阶段所面临的零部件供应受限和交付延迟隐患。
- 监管收紧与中国区DUV营收面临脆弱性:围绕对先进深紫外(DUV)光刻系统实施更严格的单边出口管制和维保限制,地缘政治摩擦持续不断,给中国主要晶圆制造客户带来了直接的营收正常化风险,而这些客户约占阿斯麦总营收的20%。
- 估值倍数承压与机构去风险操作:相较于现金流折现公允价值评估,其高企的估值倍数使该股极易受到机构大举获利了结的冲击,并在半导体板块整体轮动期间触发技术面破位信号及算法止损抛售。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







