


沃尔玛(WMT)股票11月6日开盘下跌3.02%:背后推手曝光


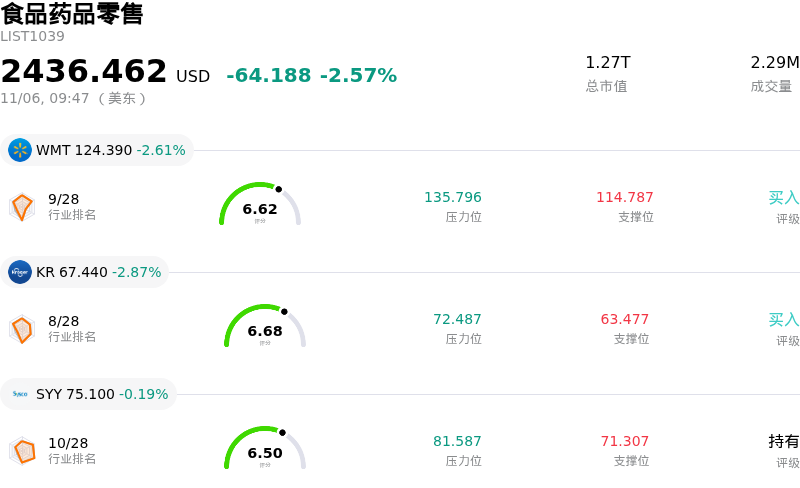
今日是什么导致了沃尔玛(WMT)股价下跌?
沃尔玛盘中遭遇明显抛压,主要受宏观经济逆风、消费者支出动态转变以及整个零售板块谨慎情绪升温等多重因素共同影响。随着投资者在即将到来的假日购物季前重新评估预期,对非必需消费品预算及促销力度的担忧令市场情绪严重承压。
此次股价回调的主要驱动因素源于宏观数据,相关数据表明中低收入家庭正持续面临财务压力。尽管在经济不确定时期,沃尔玛历来能受益于消费降级趋势,但近期消费者信心指标与零售支出调查显示,消费者的开支正变得更加克制。家居用品、服饰和电子产品等可选消费品类的需求持续疲软,迫使零售商更加依赖利润率较低的食品杂货及必需消费品。这种销售品类结构的转变对毛利率扩张构成了持续风险,促使机构投资者削减仓位敞口。
此外,市场对假日期间激进折扣促销的预期加剧了对利润率的担忧。为抵御电商平台与深度折扣同行的竞争以捍卫市场份额,零售运营商正准备加大促销频率并拉长促销周期。尽管沃尔玛拥有无可匹敌的规模优势和供应链议价能力,但包括物流和劳动力投入在内的运营成本上升意味着,一旦假日销售增速无法跑赢利润率收窄幅度,其业绩容错空间将极其有限。
整个零售板块的走势同样加剧了该股盘中跌势。机构资金流向反映出资金正从高估值的防御性消费龙头板块撤出,分析师们普遍重新审视了各大综合百货零售商的营收增长轨迹及利润率指引。鉴于该公司定于未来几周公布季度财报,市场参与者选择减仓避险,而非带着过高预期迎接财报发布。
展望未来,沃尔玛近期的表现将取决于其能否在稳住高利润率可选消费品类的同时,守住食品杂货领域的市场份额。此外,零售媒体广告和第三方平台服务等高利润率辅助业务的商业化变现步伐,对对冲核心零售业务的利润率稀释依然至关重要。在管理层就假日季度的销售消化情况及盈利保障底线给出明确指引之前,受零售相关宏观数据变动影响,该股或将持续波动。
沃尔玛(WMT)技术分析
沃尔玛 (WMT) 技术面来看,MACD(12,26,9)数值0.691,处于买入状态,RSI数值58.772处于中性状态,Williams%R数值55.431处于卖出状态,注意关注。
沃尔玛(WMT)媒体舆情
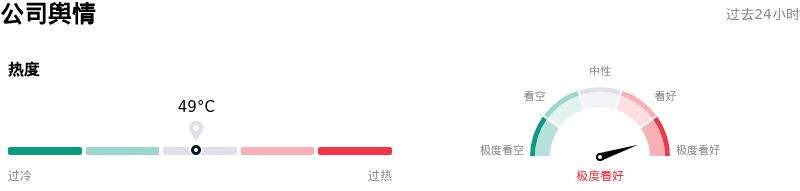
沃尔玛 (WMT) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
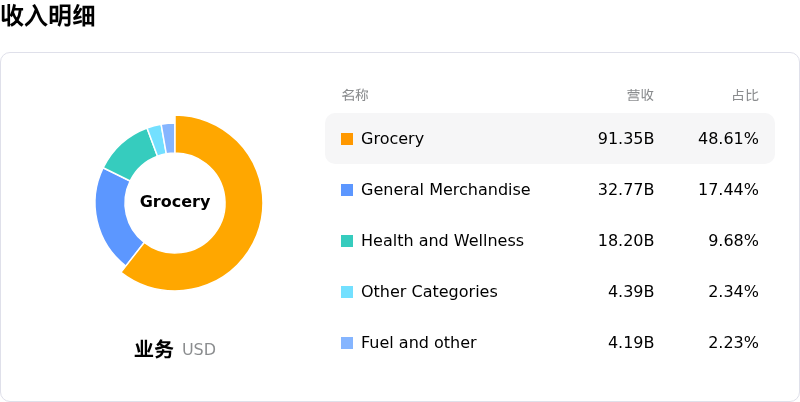
沃尔玛(WMT)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$127.52,最高价为$155.00,最低价为$82.62。
关于沃尔玛(WMT)的更多详情
公司特定风险:
- 第三季度财报公布前面临估值倍数压缩风险:过去48至72小时内,机构研报及分析师评论反复强调,沃尔玛当前约44倍至46倍市盈率的高估值溢价面临加剧的下行风险。在营收增速仅为中单位数、密集资本支出持续压制自由现金流的背景下,分析师警告称,在11月19日公布第三财季业绩之前,当前的估值水平绝不容许出现任何执行失误。
- 算法定价面临FTC监管审查:市场情绪持续承压,原因是美国联邦贸易委员会(FTC)下达正式指令,要求沃尔玛交出内部数据,说明其利用消费者浏览历史、会员忠诚度计划及自动化算法来制定个性化“监控定价”的行为。为期45天的合规窗口期为沃尔玛的数字零售业务带来了舆情风险、潜在合规支出以及法律层面的不确定性阴霾。
- 高管及内部人士减持套现:SEC最新的Form 4披露文件引发了盘中止盈抛售:此前首席技术官苏雷什·库马尔(Suresh Kumar)减持了166,342股股票,价值约2050万美元,同时执行副总裁丹尼尔·巴特利特(Daniel Bartlett)也同步抛售了部分股份。尽管这些减持是依据预先制定的Rule 10b5-1计划执行的,但内部人士在历史估值高位的大规模套现,加剧了机构层面的抛售压力。
- 统一会员策略面临变现难题与利润率稀释风险:在沃尔玛将Walmart+与山姆会员店Plus(Sam's Club Plus)结构性捆绑为统一定阅服务后,摩根士丹利(Morgan Stanley)最新的机构调研数据指出,历史上仅有12%的消费者存在重叠会员身份。分析师警告称,整合这两个生态体系可能面临会员费稀释以及合作方权益成本上升(如燃油折扣和流媒体集成服务)的风险,短期内却未能产生预期的交叉销售收入。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







