


吉利德科学(GILD)股票11月5日盘中下跌3.61%:真相来了


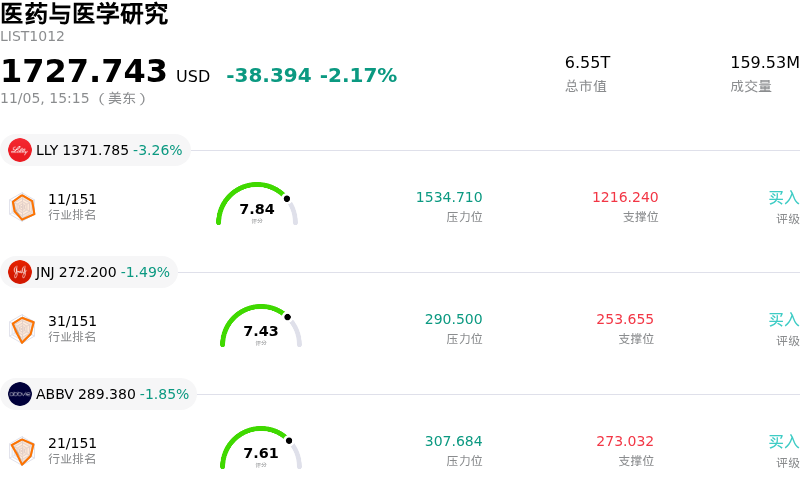
吉利德科学 (GILD) 盘中下跌3.61%, 所属行业医药与医学研究下跌2.17% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 下跌 2.72%;强生 (JNJ) 下跌 1.12%;艾伯维 (ABBV) 下跌 1.49%。
今日是什么导致了吉利德科学(GILD)股价下跌?
在今日交易时段中,吉利德科学(Gilead Sciences)股价承压走低,主因是在财报公布后股价经历了一轮持久上涨,引发机构获利了结及技术性盘整。此前,这家生物制药巨头公布了稳健的第三季度财报,核心艾滋病(HIV)和肝病业务板块营收与净利润双双超预期,推动股价近期创下多年新高。随着该股逐步逼近技术性超买区间并试探估值高位,短线快钱资金及量化基金纷纷选择锁定近期收益,加剧了盘中波动并引发战术性回调。
除短期技术面疲态外,市场对该公司全年GAAP盈利前景的基本面审视也再度升温。尽管基础商业化产品的销售额依然展现出强劲的需求韧性,但吉利德积极将资本布局于外部创新与战略合作交易,导致产生了巨额收购在研研发(IPR&D)费用。这些非经营性费用对报表端的GAAP盈利能力及净资产收益率(ROE)构成了显著拖累,也提醒投资组合经理,要在成熟的抗病毒产品线之外维持增长,必须承担高昂的执行成本。
此外,板块整体的资产配置调整以及对关键在研管线里程碑事件来临前的审慎态度,也令市场情绪有所降温。机构投资者对肿瘤学和细胞治疗业务采取了更为克制的态度,这些领域竞争压力持续高企,且近期部分产品线出现了局部增速放缓迹象。鉴于即将迎来多场重磅行业学术会议(包括即将公布的血液学与临床肿瘤学临床数据读出),部分基金选择降低风险敞口,而非在面临结果呈二元特性的医疗数据公布前进行激进的战术性押注。此外,在股价处于近期高位的背景下,内部人士依据预先设定的常规交易计划进行的减持,也在心理层面对市场构成了一定压力。
总体而言,今日股价下挫反映的是在经历前期强劲上扬后的回调休整,而非吉利德核心业务基本面的恶化。公司的核心艾滋病(HIV)业务仍能提供具备防御属性的稳健现金流及持久的股息支撑。然而在短期内,鉴于市场正在管线研发风险、许可引入成本与公司现有的稳健运营实力之间反复权衡,该股可能会维持震荡盘整格局。
吉利德科学(GILD)技术分析
吉利德科学 (GILD) 技术面来看,MACD(12,26,9)数值2.412,处于买入状态,RSI数值62.640处于中性状态,Williams%R数值30.075处于买入状态,注意关注。
吉利德科学(GILD)基本面分析
吉利德科学 (GILD) 处于医药与医学研究行业,最新年度营业收入$29.44B,处于行业15,净利润$8.51B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$171.76,最高价为$200.00,最低价为$131.00。
关于吉利德科学(GILD)的更多详情
公司特定风险:
- 收购在研研发(IPR&D)费用激增致使GAAP亏损扩大: 吉利德更新后的业绩指引预计,由于累计计入124亿美元(约合每股9.88美元)的收购在研研发费用及交易减值,2026年全年GAAP摊薄后每股亏损将高达4.40美元至4.05美元;这令盈利能力承压,并导致现金、现金等价物及有价证券规模从106亿美元降至64亿美元。
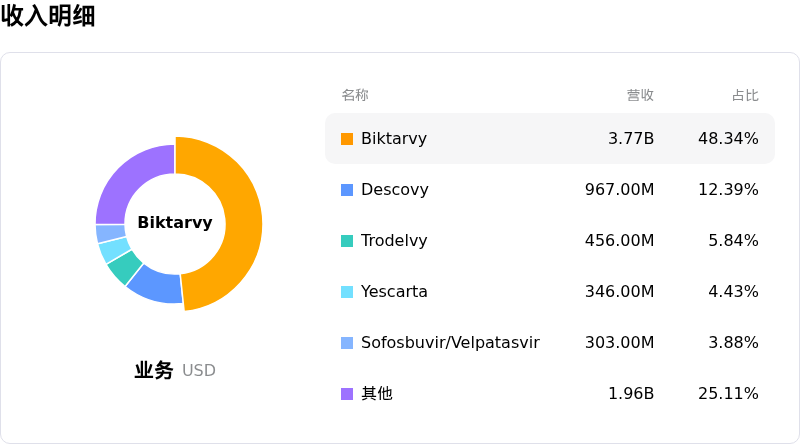
- CMS强制价格谈判挤压必妥维营收空间: 相关披露证实,美国医疗保险和医疗补助服务中心(CMS)已敲定吉利德旗舰抗HIV疗法必妥维(Biktarvy)的“最高公平价格”,降价幅度达38%(30天用量降至2,600美元),这直接锁定了自2028年起预计每年15亿美元的营收逆风。
- 细胞疗法业务板块营收持续萎缩: 最新季度经营报告显示,受Yescarta和Tecartus面临的竞争压力加剧影响,细胞疗法业务营收同比下降18%至3.55亿美元;管理层亦重申其对该产品线全年出现十几个百分点中段降幅的预期。
- 来那卡韦PrEP面临国际仿制药冲击: FDA暂定批准了瑞迪博士实验室(Dr. Reddy's)生产的首款每年注射两次的来那卡韦仿制药,该药面向120个中低收入国家且定价为每年40美元;相较于该产品在美国28,218美元的标价,此举加剧了市场对激进的国际定价压力及长期利润率遭侵蚀的担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







