


富国银行(WFC)股票11月5日盘中下跌3.39%:原因全解读


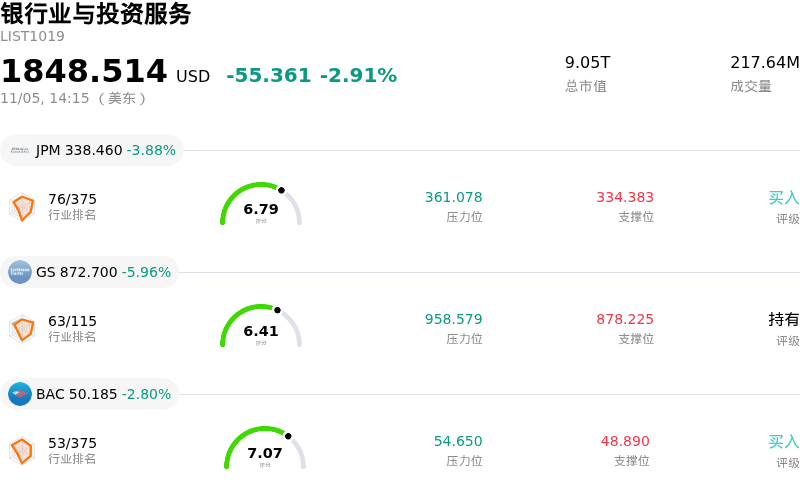
富国银行 (WFC) 盘中下跌3.39%, 所属行业银行业与投资服务下跌2.91% ,公司涨幅跑输行业涨幅,行业成交额前三股票 摩根大通 (JPM) 下跌 3.98%;高盛 (GS) 下跌 6.02%;美国银行 (BAC) 下跌 2.98%。
今日是什么导致了富国银行(WFC)股价下跌?
富国银行在交易时段遭遇显著下行压力,表现逊于整个金融板块。宏观逆风与该行自身基本面因素共同促使机构投资者进行去风险操作。此次回调综合反映了货币政策预期的变化、息差收窄的担忧,以及市场对其商业与消费信贷资产组合中信贷正常化进程的重新审视。
导致该股下跌的主要诱因在于利率走势的变化及其对净利息收入的直接影响。市场对美联储政策预期的演变叠加收益率曲线的变动,引发了对存款贝塔粘性及资产收益率重定价的担忧。鉴于资金成本相对于生息资产扩张仍处高位,投资者对短期内净息差的扩张空间愈发保持谨慎。对于富国银行这类以本土业务为主的商业银行而言,息差承压直接制约了其营收增长动能,促使机构投资者重新校准其未来的盈利预期。
信贷质量隐忧进一步加剧了整个银行板块的悲观情绪。市场参与者继续密切关注贷款损失的正常化进程,尤其是商业地产和消费信贷组合中的表现。逾期率的上升势头或预防性增加信贷损失拨备,均对收益率指标构成沉重压力。尽管大型银行股的资本充足率依然稳健,但资产质量的任何边际恶化,往往都会促使资产管理机构迅速采取防御性调整,以降低信贷周期风险敞口。
此外,富国银行特有的自身因素在主导投资者情绪方面也继续发挥着关键作用。持续的监管审查与操作风险管理仍是其长期投资逻辑的核心。解除包括长期存在的资产规模上限在内的历史监管限制若有任何延误迹象,都将限制该行与同行相比充分把握资产负债表扩张机遇的能力。与此同时,随着管理层持续推进风险基础设施整改,支出走势和非利息费用把控依然受到市场的高度关注。
从机构视角来看,此次抛售更多反映的是短期获利了结和防御性投资组合再平衡,而非资本充足率出现了结构性问题。富国银行仍保留着充足的CET1缓冲和强健的流动性指标,足以抵御宏观经济冲击。短期内的价格发现过程将主要取决于后续关于净利息收入路径的表态、信贷拨备要求的最新动态,以及与监管同意令相关的实质性里程碑进展。
富国银行(WFC)技术分析
富国银行 (WFC) 技术面来看,MACD(12,26,9)数值0.920,处于买入状态,RSI数值52.108处于中性状态,Williams%R数值50.857处于中性状态,注意关注。
富国银行(WFC)基本面分析
富国银行 (WFC) 处于银行业与投资服务行业,最新年度营业收入$81.45B,处于行业3,净利润$20.29B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$97.27,最高价为$108.00,最低价为$88.00。
关于富国银行(WFC)的更多详情
公司特有风险:
- 净利息收入与营收承压:息差持续收窄及近期低成本存款外流继续拖累营收增长;在第三季度营收不及预期(公布值为218.7亿美元,而市场一致预期为223.0亿美元)以及全年净利息收入预期受限之后,分析师的审视进一步加剧。
- 机构抛售与一致预期下调:盘中沉重的抛售压力导致单日罕见重挫近4.8%,释放出机构大宗减持离场的信号;与此同时,过去30天内近期的市场一致盈利预期被下调了1.1%。
- 结构性合规开支与持续监管审查:尽管在解除美联储历史遗留执法行动方面取得了进展,但该行仍承受着每年约20亿美元的风控管理支出负担,且其消费信贷和反洗钱框架依然面临持续的监管审查。
- 信用损失敞口与资产质量逆风:消费信贷与商业地产资产组合的脆弱性加剧,可能导致信贷损失准备金计提超出预期,从而威胁净利润率并限制资本回报的灵活性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







