


赛默飞世尔科技(TMO)股票11月5日盘中下跌3.27%:原因全解读


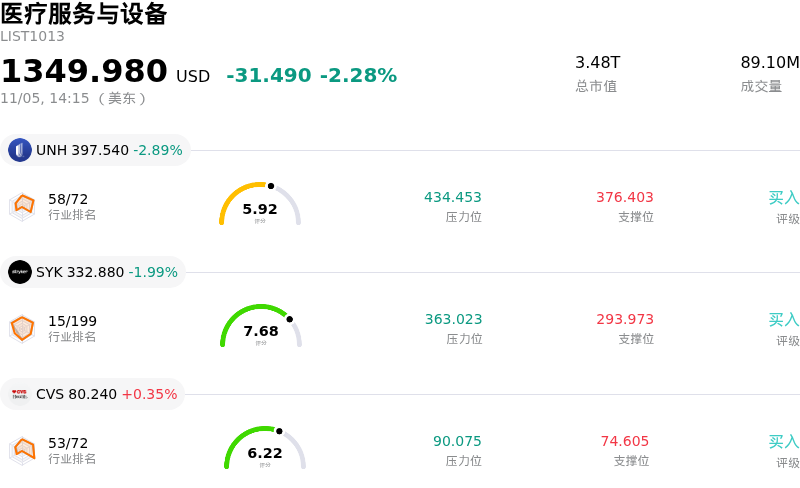
赛默飞世尔科技 (TMO) 盘中下跌3.27%, 所属行业医疗服务与设备下跌2.28% ,公司涨幅跑输行业涨幅,行业成交额前三股票 联合健康 (UNH) 下跌 2.89%;史赛克 (SYK) 下跌 2.02%;CVS Health Corp (CVS) 上涨 0.24%。
今日是什么导致了赛默飞世尔科技(TMO)股价下跌?
由于生命科学工具与服务全行业面临的逆风,加之宏观经济层面的多重复杂因素拖累了机构投资者情绪,赛默飞世尔科技(Thermo Fisher Scientific)股价承压。作为制药资本支出和全球研发支出的重要风向标,受获利了结、同行情绪外溢以及市场对核心终端市场复苏步伐持续争议的共同推动,该公司遭遇了更为剧烈的抛售。
此次回调的主要推手是该股在财报发布走强后的估值整固。在公布好于预期的第三季度营运业绩并上调全年财务目标后,该股此前曾稳步上涨。然而,在缺乏新的短期催化剂的背景下,机构投资者利用高企的估值水平锁定利润,尤其是在宏观不确定性及利率预期转变引发资金从高估值的医疗设备与服务板块广泛流出的背景下。
行业动态也是市场参与者态度趋于谨慎的原因之一。尽管生物医药服务和商业化生物制造已呈现企稳迹象,但学术机构和政府科研经费的持续疲软,加上客户对高端分析仪器的采购趋于选择性谨慎,依然是该板块面临的压力。来自更广泛生命科学同行和合同研发组织(CRO)的表态及喜忧参半的业绩更新,进一步加剧了市场的担忧,即生物医药研发预算和早期生物科技资本投入仍保持谨慎克制,并未出现快速加速的迹象。
此外,机构基金在年末宏观经济政策决议出炉前的投资组合调整,进一步放大了下行动能。对债券收益率敏感度的上升持续对资本设备供应商构成压力,因为居高不下的借贷成本继续抑制着可选实验室设备的采购,并拉长了新兴生物科技客户的销售周期。
从机构投资的角度来看,此次回调反映的是短期估值倍数压缩与战术性调仓,而非基本面运营的结构性恶化。凭借庞大规模、一体化生物生产工作流程以及严谨的运营执行力,赛默飞世尔科技依然保持着强大的长期竞争优势,尽管其短期股价走势仍受制于更广泛的行业情绪以及全球实验室资本支出的复苏节奏。
赛默飞世尔科技(TMO)技术分析
赛默飞世尔科技 (TMO) 技术面来看,MACD(12,26,9)数值-2.629,处于中性状态,RSI数值51.696处于中性状态,Williams%R数值54.494处于中性状态,注意关注。
赛默飞世尔科技(TMO)基本面分析
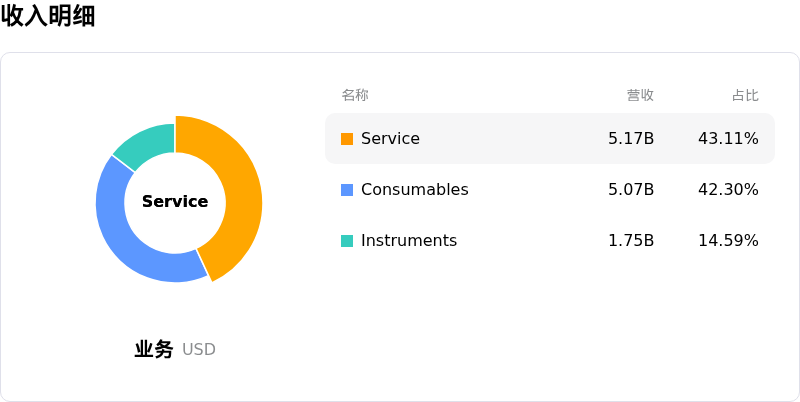
赛默飞世尔科技 (TMO) 处于医疗服务与设备行业,最新年度营业收入$44.56B,处于行业2,净利润$6.70B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$744.11,最高价为$830.00,最低价为$571.20。
关于赛默飞世尔科技(TMO)的更多详情
公司特定风险:
- 估值倍数偏高与动量获利回吐:在盘中冲高突破712美元创下历史新高后,由于市盈率估值倍数扩张突破36倍,该股遭遇了激烈的获利回吐,导致股价极易面临估值倍数大幅压缩,以及资金从高溢价生命科学工具板块轮动流出的风险。
- 制药服务项目确认节奏错位:包括伯恩斯坦法兴(Bernstein SocGen)在内的机构分析师指出,第三季度的超预期表现部分得益于季度间制药服务项目周期的提前确认,这给当前季度的生物制药服务业务带来了环比营收逆风,并导致转化率放缓。
- 学术与政府终端市场停滞:近期的季度细分数据显示,学术和政府客户群体的需求表现平平,这使赛默飞世尔(Thermo Fisher)持续面临公共拨款发放延迟以及高校资本支出冻结的风险,进而拖累了分析仪器和耗材的订单增速。
- 特种诊断业务收缩与资产剥离阵痛:与公司整体增长势头相反,特种诊断业务的有机营收出现下滑;随着该公司在近期剥离微生物业务后推进业务组合重组,该板块造成了运营拖累,并带来了基准营收的波动。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







