


应用材料(AMAT)股票11月5日盘中下跌11.35%:真相来了


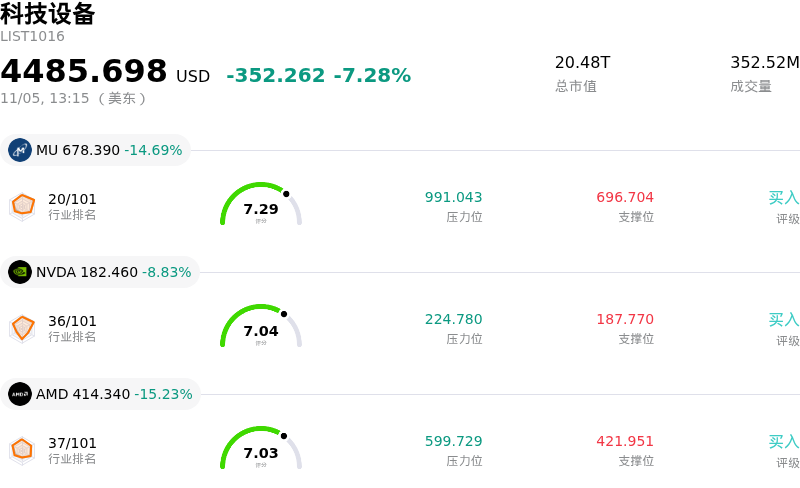
应用材料 (AMAT) 盘中下跌11.35%, 所属行业科技设备下跌7.28% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 14.33%;英伟达 (NVDA) 下跌 8.61%;超威半导体 (AMD) 下跌 15.23%。
今日是什么导致了应用材料(AMAT)股价下跌?
应用材料盘中遭遇沉重抛压,主要受地缘政治摩擦加剧、关键半导体制造客户释放谨慎资本支出信号以及板块估值整体承压等多重因素共同打压。作为晶圆制造设备的关键供应商,该公司对全球半导体制造支出的变动高度敏感,促使机构投资者迅速重新评估其未来业绩预期。
打击投资者情绪的核心催化因素,源于对跨境半导体贸易地缘政治担忧的持续升温。监管表态以及先进芯片制造设备出口限制或将进一步收紧的预期,再次引发了市场对其在主要国际市场(尤其是中国大陆)面临结构性营收阻力的担忧。鉴于中国本土芯片制造商在过去十二个月中通过成熟制程扩产为该公司贡献了相当大一部分设备营收,任何许可证审批受阻或设备出口管制范围扩大,都可能侵蚀其基准出货量。
与此同时,行业动态也反映出市场对近期晶圆制造设备需求的普遍担忧。全球逻辑与存储芯片代工厂近期的表态显示,各厂商对非先进制程节点的产能扩张采取了克制甚至谨慎的态度。尽管人工智能基础设施建设持续提振对先进封装和先进制程节点的需求,但传统逻辑芯片与汽车半导体库存仍处于正常化阶段。这种不均衡的资本支出环境,引发了机构投资者对进入下一财年周期后设备在手订单持续性的讨论。
进一步加剧下行势头的是,华尔街研究机构对半导体资本设备板块采取了更为防御的姿态。同行公司远期订单预期下调及利润率评论所带来的负面情绪,触发了机构在费城半导体指数成份股中更大范围的避险调仓。当市场参与者开始消化周期性放缓预期时,相较历史均值享有估值溢价的设备供应商往往会迅速面临估值承压。
展望未来,应用材料必须展现其高利润率服务部门的韧性,并在全环绕栅极晶体管架构和先进封装解决方案中保持技术领先,以抵消标准沉积和刻蚀设备潜在的周期性疲软。在监管限制的具体范围以及客户下一财年资本支出预算走向进一步明朗之前,该股可能仍将面临高波动性以及机构投资者的谨慎仓位布局。
应用材料(AMAT)技术分析
应用材料 (AMAT) 技术面来看,MACD(12,26,9)数值-10.476,处于卖出状态,RSI数值26.913处于卖出状态,Williams%R数值96.243处于超卖状态,注意关注。
应用材料(AMAT)基本面分析
应用材料 (AMAT) 处于科技设备行业,最新年度营业收入$28.37B,处于行业11,净利润$7.00B,处于行业9。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$625.37,最高价为$900.00,最低价为$308.00。
关于应用材料(AMAT)的更多详情
公司特有风险:
- 出口管制与AI监管风险加剧:美国中期选举后的政治格局变动引发了机构对半导体贸易政策即将收紧的广泛担忧,从而加剧了应用材料向中国大陆发运设备以及在AI供应链中部署先进封装设备所面临的下行风险。
- 机构下调目标价且评级趋于谨慎:摩根士丹利近期将该股目标价从563美元下调至538美元,同时重申中性的“平配”(Equal Weight)评级。随着分析师对当前晶圆厂设备支出估值倍数的可持续性提出质疑,进一步放大了股价的下行势头。
- 下游移动端需求恶化拖累设备资本开支:消费电子和智能手机半导体领域显现出的需求疲软与营收收缩——客户不及预期的业绩更是印证了这一点——恐将引发连锁反应,导致资本开支递延,并减少应用材料的逻辑与代工设备订单。
- 第四财季指引面临下行风险及中国支出回归常态:在定于11月12日公布财报前,股价出现的显著波动反映出投资者日益加剧的担忧,即中国成熟制程设备采购的回归常态可能导致业绩指引下调,且利润率相对于当前市场一致预期面临压缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







