


派拓网络(PANW)股票11月5日盘中下跌7.60%:真相来了


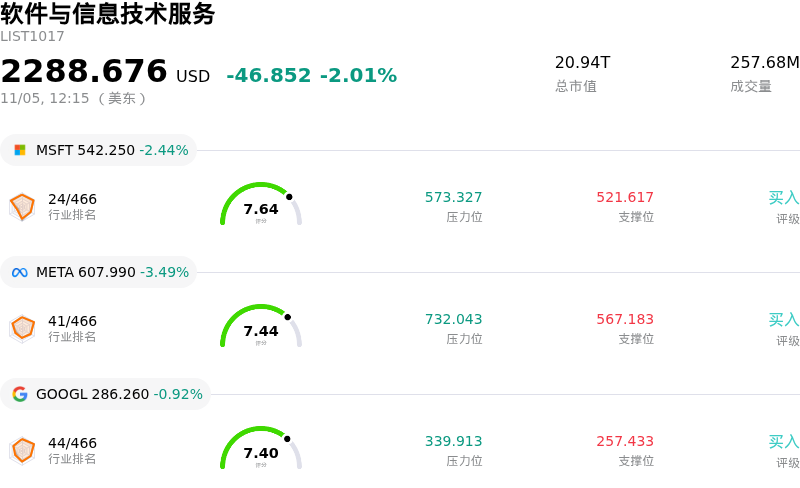
派拓网络 (PANW) 盘中下跌7.60%, 所属行业软件与信息技术服务下跌2.01% ,公司涨幅跑输行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 2.45%;Meta Platforms Inc (META) 下跌 3.42%;谷歌-A (GOOGL) 下跌 1.02%。
今日是什么导致了派拓网络(PANW)股价下跌?
派拓网络盘中遭遇显著抛售压力,主要受到企业IT支出逆风、平台化转型阵痛以及高估值软件基础设施资产普遍承压等多重因素的综合拖累。随着企业采购行为转向预算整合以及对资本开支的严格审视,机构投资者似乎正在重新校准对该公司未来营收和开票额可见度的预期。
拖累市场情绪的核心因素是该公司对平台化战略的大力推进。尽管该战略旨在通过整合网络安全、云安全和自动化安全运营领域的供应商来获取长期市场份额,但这往往伴随着短期内的递延收入让步以及试用期延长。当企业买家放缓采购周期或协商分期付款安排时,所导致的剩余履约义务与年化合同价值收缩,便会立即引发成长型机构基金的担忧。
行业层面的复杂阻力进一步放大了下跌动能。网络安全行业目前正面临日益激烈的竞争环境,超大规模云服务商与专业终端安全厂商持续全力争夺客户预算份额。近期同业财报传递的信号以及软件渠道调研表明,企业安全预算虽然本质上属于刚性支出,但正遭遇审批链条拉长的挑战。这种局面导致季度末合同签署频频延后,打压了短期订单额的增长轨迹,并促使华尔街分析师下调其终值增长假设。
宏观经济环境以及利率波动加剧也是此次抛售的重要推手。随着基准收益率震荡波动,高估值软件股对估值倍数压缩尤为敏感。在全市场避险情绪升温之际,机构交易台和量化基金往往会迅速对高贝塔属性的企业软件标的执行减仓避险操作。而盘中技术支撑位失守后触发的算法止损盘,进一步加剧了抛售压力。
展望未来,凭借庞大的客户群体和全面的网络安全产品组合,派拓网络依然保有强大的竞争护城河。然而,其估值倍数若想重获溢价扩张,关键在于管理层能否证明平台化激励举措正切实转化为高利润率的经常性订阅收入,而非对开票额构成结构性稀释。在接下来的季度业绩证实销售周期摩擦企稳、且在价格让步下毛利率依然保持韧性之前,市场参与者或将维持谨慎态度,对短期反弹保持战术性克制。
派拓网络(PANW)技术分析
派拓网络 (PANW) 技术面来看,MACD(12,26,9)数值-10.322,处于卖出状态,RSI数值34.539处于中性状态,Williams%R数值97.740处于超卖状态,注意关注。
派拓网络(PANW)媒体舆情
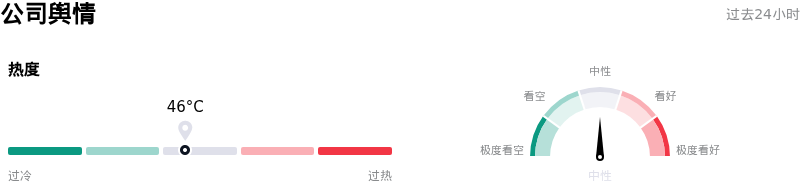
派拓网络 (PANW) 公司舆情热度来看,当前热度46,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
派拓网络(PANW)基本面分析
派拓网络 (PANW) 处于软件与信息技术服务行业,最新年度营业收入$11.48B,处于行业33,净利润$307.00M,处于行业90。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$401.69,最高价为$525.00,最低价为$190.00。
关于派拓网络(PANW)的更多详情
公司特有风险:
- 围绕收购Clutch Security的资本配置疑虑:此前有报道称公司正就收购初创企业Clutch Security进行谈判,导致市场情绪转向负面,引发了投资者对公司在即将发布财报前夕再次开展具稀释效应的并购资本配置以增强AI与身份安全能力的担忧。
- Form 144文件申报与高管内部减持加速:近期监管披露显示公司总裁套现了约650万美元股票,导致抛压进一步加剧;而11月4日最新提交的Form 144文件显示内部人即将进一步抛售,更是动摇了机构与散户投资者的信心。
- 第一季度财报公布前估值倍数面临极端压缩风险:该股目前的交易估值处于高溢价状态,远期市盈率超过70倍至80倍。在11月18日发布财报前夕,该股面临高度的敏感性以及机构去风险的压力,在面对潜在的平台化转型阻力或开票额增速放缓时毫无缓冲空间。
- 企业支出收缩蔓延与平台化执行风险:同行企业下调业绩指引,释放出企业网络安全服务需求放缓的信号,进一步加剧了市场的担忧,即派拓网络(Palo Alto Networks)激进的平台化转型可能会遭遇预算冻结、销售周期延长以及现金流利润率承压。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







