


美光科技(MU)股票11月5日盘中下跌12.16%:释放什么信号?


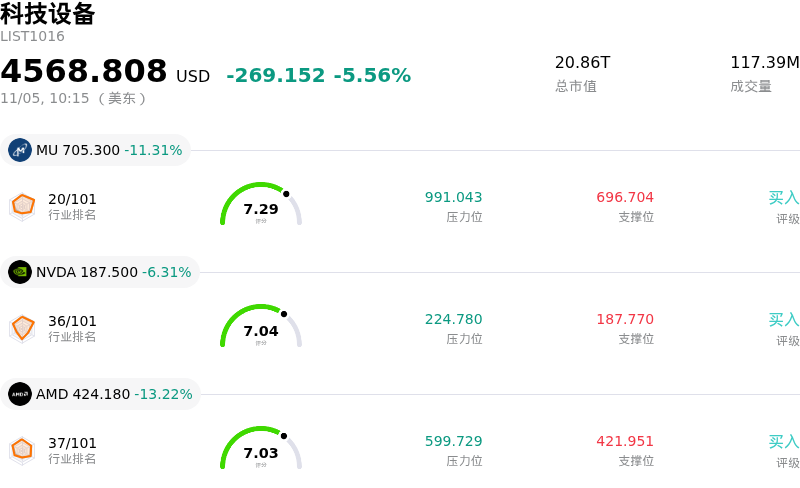
美光科技 (MU) 盘中下跌12.16%, 所属行业科技设备下跌5.56% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 12.05%;英伟达 (NVDA) 下跌 6.64%;超威半导体 (AMD) 下跌 13.44%。
今日是什么导致了美光科技(MU)股价下跌?
美光科技在盘中遭遇剧烈估值下修,主要受存储周期担忧、人工智能硬件供应链头寸趋于谨慎以及板块波动加剧等多重因素共振拖累。此次抛售反映出机构层面的去风险操作,源于投资者正在重新评估非AI终端市场的近期需求弹性,并质疑存储行业峰值定价权的可持续性。
拖累市场情绪的核心催化因素是,市场对标准DRAM和NAND闪存领域的库存正常化进程以及现货价格走势的担忧日益加剧。尽管先进封装和高带宽内存占据了结构性资本部署的大部分,但传统消费电子渠道(尤其是个人电脑和智能手机)的补库节奏依然低迷。有关关键一线硬件大厂局部库存消化的报道引发了市场担忧,即合约价的上涨可能早于普遍预期见顶停滞,从而压缩未来的毛利率扩张空间。
高利润率HBM生态系统内部的竞争格局进一步加剧了这一压力。随着同行供应商加快其下一代存储架构的客户认证与量产时间表,市场参与者对顶级AI加速器客户之间潜在的市场份额重新划分愈发敏感。鉴于该股此前作为AI基础设施受益标的经历了激进的估值重估,整个存储芯片寡头格局中出现的任何良率瓶颈、认证延迟或激进的产能扩张迹象,往往都会引发估值倍数不成比例的收缩。
在宏观经济与资金流向方面,半导体板块普遍出现的避险行为进一步加剧了跌势。在经历长期的超额收益表现后,半导体股票极易受到系统性对冲基金平仓和机构获利了结的冲击。与此同时,围绕半导体贸易的监管收紧讨论以及高企的债券收益率令高贝塔科技股估值承压,促使宏观导向型基金削减半导体敞口并转向防御性资产。
展望未来,美光科技的投资逻辑取决于管理层捍卫定价权并展现严谨资本配置纪律的能力。尽管企业级AI工作负载背后的长期利好在基本面上依然完好,但近期的价格发现将取决于未来几个季度合约价格的韧性以及高带宽内存产能爬坡的明确进展。在传统存储芯片需求企稳出现明确证据之前,剧烈波动和谨慎交易态势可能仍将持续。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值-35.192,处于卖出状态,RSI数值29.062处于卖出状态,Williams%R数值98.636处于超卖状态,注意关注。
美光科技(MU)媒体舆情
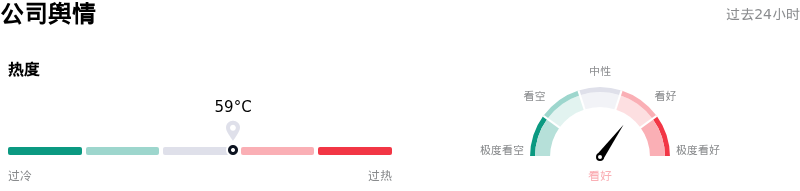
美光科技 (MU) 公司舆情热度来看,当前热度59,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
美光科技(MU)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1538.93,最高价为$3000.00,最低价为$361.00。
关于美光科技(MU)的更多详情
公司特定风险:
- 台湾工厂扩建暂缓:因劳资纠纷持续升级,美光已暂缓耗资45亿美元的桃园工厂扩建计划,导致关键先进封装产能扩充停滞,并为其高带宽内存(HBM)供应路线图的短期执行带来不确定性。
- 客户端与移动端市场下游需求遇阻:存储芯片合约价格快速飙升引发主要设备厂商发布利润率预警,并抑制了个人电脑(PC)与智能手机原始设备制造商(OEM)的需求,对美光客户端和移动端业务部门近期的出货量消化构成威胁。
- AI数据中心面临监管与能耗审查:政策阻力加大以及立法层面收紧超大规模数据中心能耗监管的呼声,正加剧机构对AI基础设施资本支出即将放缓的担忧,进而对美光利润率最高的服务器DRAM和HBM在手订单构成下行风险。
- 服务器DRAM领域竞争产能涌入:中国存储制造厂商长鑫存储(CXMT)在更高密度的4F²服务器架构方面取得进展,重新引发了分析师对中期大宗商品化及供需失衡的担忧,威胁到美光在专有HBM层级之外的企业级定价权。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









