默沙东(MRK)股票11月4日收盘上涨3.93%:原因全解读


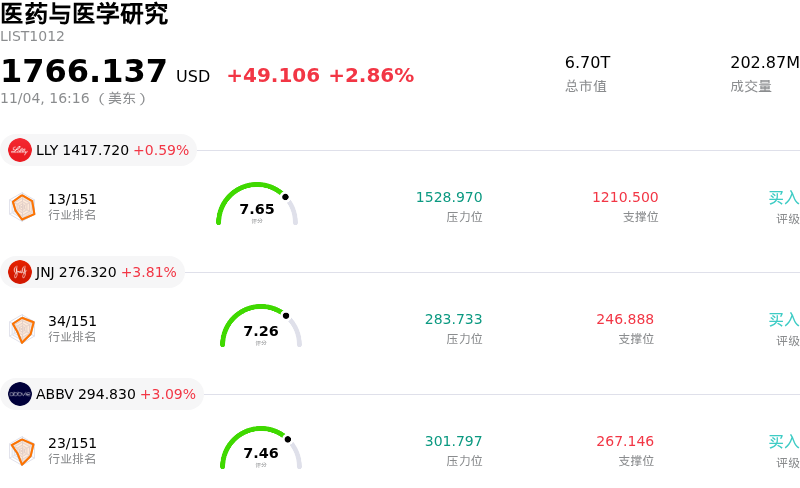
默沙东 (MRK) 收盘上涨3.93%, 所属行业医药与医学研究上涨2.86% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.59%;强生 (JNJ) 上涨 3.81%;艾伯维 (ABBV) 上涨 3.09%。
今日是什么导致了默沙东(MRK)股价上涨?
随着医疗保健板块整体情绪走强,加之投资者对默沙东(Merck & Co.)近期强劲的财务业绩及上调的全年业绩预期给出积极回应,公司股价展现出稳健的上行势头。在经历财报公布后短暂的获利回吐后,随着市场参与者重新聚焦于核心业务执行力,机构资金的再次青睐推动股价进一步走高。此外,整个大盘医药板块强劲的财报表现与业绩指引的上调,进一步提振了大盘医药股的投资者情绪,促使资金流入行业内成熟的医疗龙头企业。
该股强势表现的基石依然在于默沙东扎实的核心业务执行力,这主要得益于其旗舰抗肿瘤药物 Keytruda 的持续领跑,以及新商业化上市产品推广的提速。近期季度业绩显示,包括 Keytruda、肺动脉高压治疗药物 Winrevair 以及皮下注射剂型 Keytruda Qlex 在内的主要增长引擎在全球范围内需求强劲,同时 Gardasil 也表现稳健。营收与净利润的超预期表现促使管理层上调了全年营业收入及调整后每股收益指引,彰显出运营韧性与强劲的现金流创造能力。
同时,市场参与者也在消化默沙东晚期研发管线取得的喜人进展,这缓解了市场对其核心肿瘤产品线未来面临专利独占权到期时间表的主要长期顾虑。积极的临床试验结果,包括与莫德纳(Moderna)合作的个性化新抗原疗法 intismeran autogene 的 3 期数据,以及抗体偶联药物(ADC)联合疗法在肺癌领域的进展,均增强了市场对默沙东“后专利时代”增长战略的信心。尽管投资者仍对潜在的法律挑战及短期渠道库存节奏保持关注,但强劲的现有现金流与加速推进的临床管线里程碑相结合,继续支撑着其积极的估值前景。
默沙东(MRK)技术分析
默沙东 (MRK) 技术面来看,MACD(12,26,9)数值0.811,处于买入状态,RSI数值56.784处于中性状态,Williams%R数值24.715处于买入状态,注意关注。
默沙东(MRK)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$157.01,最高价为$186.00,最低价为$105.00。
关于默沙东(MRK)的更多详情
公司特定风险:
- 短期订单冲回与2027年营收逆风:高管层披露,2026年第三季度约5.5亿美元的营收源于有利的美国采购时机,而这一因素将在2026年第四季度和2027年被冲回。这不仅带来了短期销售压力,加上德国药品定价政策变化及仿制药侵蚀的影响,预计2027年还将面临超过20亿美元的运营逆风。
- 毛利率承压与并购严重稀释:受生产成本上升及无形资产摊销影响,第三季度GAAP毛利率从去年同期的77.7%降至72.9%。与此同时,近期并购带来的巨额研发费用——包括针对Cidara Therapeutics的90亿美元以及针对Terns Pharmaceuticals的57亿美元——严重限制了全年GAAP净盈利能力。
- 分析师下调评级与估值审视:近期机构情绪转趋谨慎,突出表现为DZ Bank将MRK的评级从“买入”下调至“持有”。分析师提出了估值审视问题,指出该股近期长达数月的反弹已激进地计入了长期管线执行预期,而短期运营动能正在放缓。
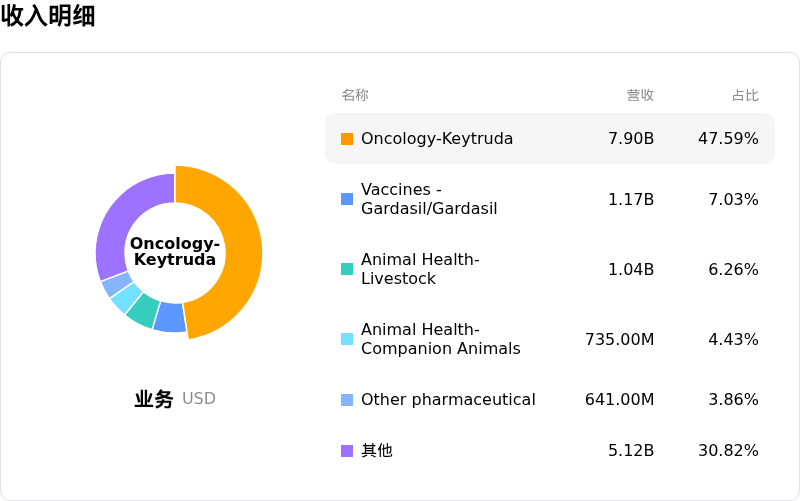
- Keytruda营收集中与老药独占权丧失:Keytruda在第三季度实现销售额86亿美元,占公司总营收的近48%,使公司在2020年代末专利崖到来前暴露于结构性集中风险之下。与此同时,仿制药的竞争正在大幅侵蚀老牌重磅药品的营收,其中Januvia销售额同比下降39%,Bridion更是大跌67%。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。