高盛(GS)股票11月4日盘中上涨3.42%:释放什么信号?


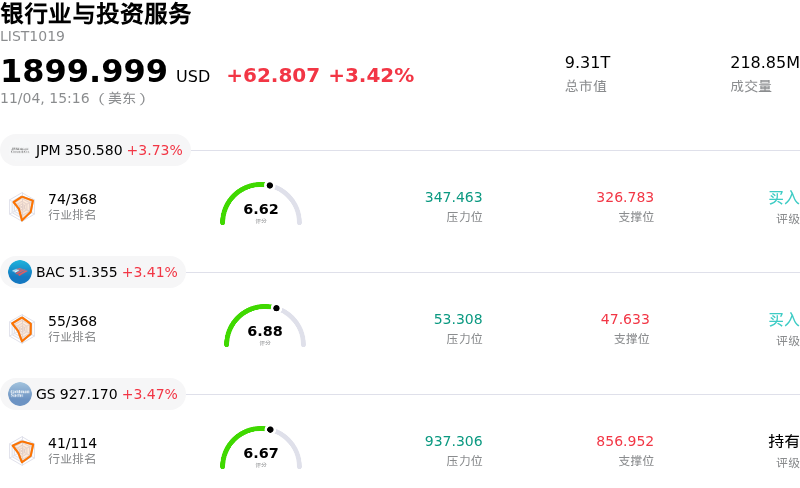
高盛 (GS) 盘中上涨3.42%, 所属行业银行业与投资服务上涨3.42% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 摩根大通 (JPM) 上涨 3.73%;美国银行 (BAC) 上涨 3.41%;高盛 (GS) 上涨 3.47%。
今日是什么导致了高盛(GS)股价上涨?
随着政治不确定性的消除,美国广泛股市迎来解脱性反弹,为高盛等大型金融机构提供了强劲助力。随着股票基准指数从近期的市场波动中回升,资金重新流向对资本市场较为敏感的金融股。虽然由于市场参与者继续消化美债收益率波动和不断演变的货币政策预期,盘中波动依然存在,但该行仍受益于周期性板块投资者信心的提升。
支撑该股上涨态势的,是公司第三季度业绩带来的持续基本面动能。高盛公布的季度净营收和稀释后每股收益均轻松超出华尔街一致预期。这一优异表现得益于全球股票交易收入的大幅扩张,以及投资银行部门强劲的咨询业务活动。业务层面的强劲表现促使卖方分析师上调其盈利预期,为股价提供了坚实的估值支撑,并吸引了基于基本面的买家入场。
机构投资组合配置与资本管理策略也推动了机构需求的增长。近期的机构持股披露文件显示,大型资产管理公司增持了股份,扩大了对全球投行领军企业的投资敞口。在可预测的季度派息和强劲的普通股股东权益回报率支撑下,该行展现出具备韧性的资本生成能力,持续巩固着长期投资者的信心。
高盛(GS)技术分析
高盛 (GS) 技术面来看,MACD(12,26,9)数值11.963,处于中性状态,RSI数值54.652处于中性状态,Williams%R数值16.840处于超买状态,注意关注。
高盛(GS)媒体舆情
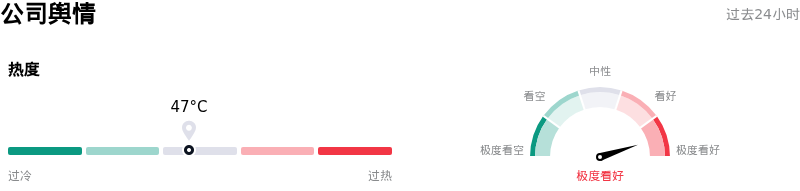
高盛 (GS) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
高盛(GS)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$1045.30,最高价为$1250.00,最低价为$875.00。
关于高盛(GS)的更多详情
公司特定风险:
- 退出消费信贷业务的减值与重组拖累:根据近期发布的 Form 10-Q 监管披露文件,受终止消费信贷业务相关的大额信贷投资组合减值和合同终止义务拖累,平台解决方案(Platform Solutions)部门的收入骤降 72%。其规模达 200 亿美元的信用卡投资组合以超过 10 亿美元的折价进行长达 24 个月的过渡,持续对收入形成拖累并带来运营摩擦。
- 批发贷款减值与拨备计提上升:由于批发贷款投资组合出现减值,全球银行与市场(Global Banking and Markets)部门的信贷损失拨备有所上升。由于在非存款类金融机构(NDFI)、商业地产以及杠杆私人信贷借款人身上的敞口,该公司面临违约概率上升以及前置计提损失准备金的压力。
- 分析师下调目标价与估值逆风:华尔街分析师近期下调了 GS 的目标价,理由是对固定收益、外汇及大宗商品(FICC)交易收入放缓、营业费用率上升以及远期估值扩张空间有限的担忧。
- RWA 扩张与资本比率承压:信用、市场和操作风险加权资产(RWA)的环比增加,对标准法下的 CET1 监管资本比率形成了下行压力。这种资产负债表的扩张,加上更广泛的市场波动以及主经纪商业务中对冲基金的系统性去杠杆,加剧了日内收入的脆弱性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。