


开市客(COST)股票11月4日盘中上涨3.33%:原因全解读


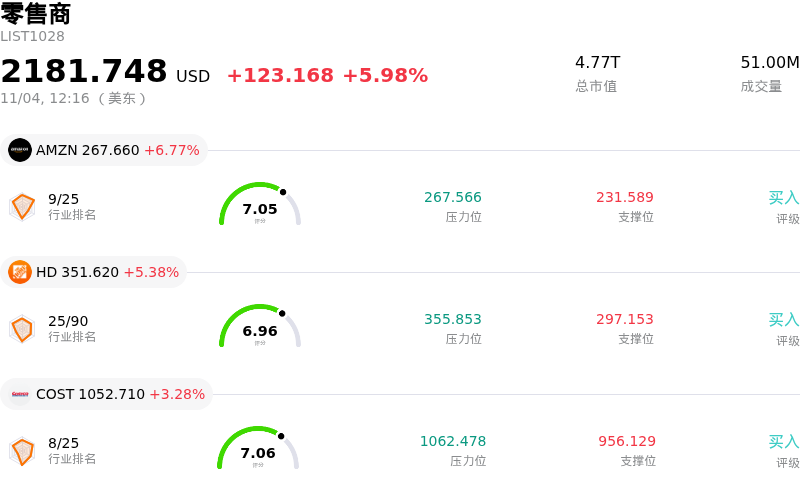
开市客 (COST) 盘中上涨3.33%, 所属行业零售商上涨5.98% ,公司涨幅跑输行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 6.65%;家得宝 (HD) 上涨 5.38%;开市客 (COST) 上涨 3.28%。
今日是什么导致了开市客(COST)股价上涨?
开市客在盘中展现出积极的交易势头,受防御性板块轮动、机构吸筹以及在该公司月度运营报告发布前受催化剂驱动的买盘共同推动。在更广泛的宏观经济不确定性和股市动荡的背景下,机构资金轮动流入具备强劲资产负债表和可预测现金流的高质量必需消费品标的。市场参与者在开市客发布10月净销售额数据前表现出极高的关注度,预期强劲的客流量、配送合作伙伴关系的拓展以及数字销售的增长将继续支撑稳健的营收趋势。
从基本面来看,机构的信心依然锚定于该公司的会员费模式,该模式提供了高毛利的收入缓冲,以抵御经济波动。近期的机构持仓文件显示,多家全球大型资产管理公司持续建仓,反映出对开市客高会员续约率及其国际仓储店扩张战略的长期信心。此外,管理层审慎地将供应链效率收益重新投资于降低商品价格,持续增强了客户忠诚度,并拉大了相对于传统零售同行的竞争护城河。
从技术面和情绪面来看,该股受益于围绕关键心理交易关口形成的建设性市场动态,以及即将派发的季度股息所带来的支撑。尽管相较于更广泛的零售板块,开市客的估值仍存在溢价,但机构投资者似乎愿意接受这一估值溢价,以换取该公司的抗通胀能力、定价权和一贯的执行力。盘中走势反映出机构买盘对能够在不断变化的消费支出环境中稳健前行、具备高确定性的复利型标的具有强劲买意。
开市客(COST)技术分析
开市客 (COST) 技术面来看,MACD(12,26,9)数值7.465,处于买入状态,RSI数值70.072处于买入状态,Williams%R数值1.204处于超买状态,注意关注。
开市客(COST)基本面分析
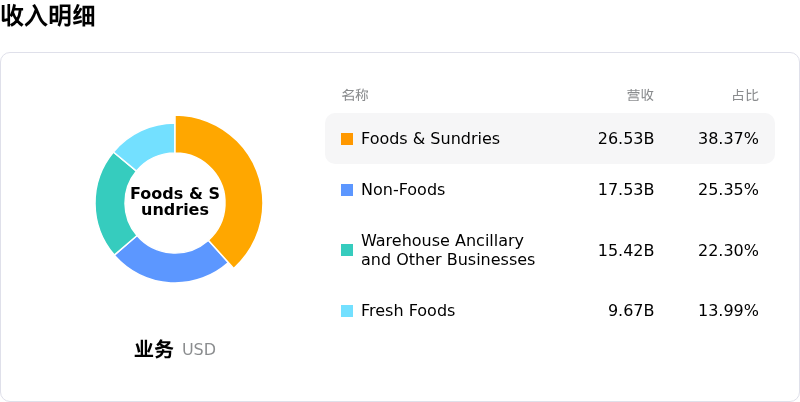
开市客 (COST) 处于零售商行业,最新年度营业收入$303.15B,处于行业2,净利润$9.23B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1066.89,最高价为$1315.00,最低价为$761.22。
关于开市客(COST)的更多详情
公司特定风险:
- 估值倍数与毛利率承压:开市客股票目前的历史市盈率高企,接近49倍,而季报显示的季度毛利率已下滑至11.02%,这使其面临更高的估值倍数收缩风险,经营执行容错空间极小。
- 资本支出计划持续攀升:管理层计划在2027财年将资本支出提升17%至约75亿美元,这将消耗超过40%的经营现金流;对于一家净利润率薄至3.0%的零售商而言,此举加大了近期的现金流拖累。
- 机构及内部人士减持:美国证券交易委员会(SEC)文件和交易报告显示了近期公司股票面临的抛售压力,其中包括执行副总裁 Claudine Adamo 将其直接持仓减少23.6%,以及 Markel Group 减持13.8%的仓位,这加剧了盘中股价波动。
- 一次性收益扭曲业绩同比基数:由于近期财报中计入了一笔每股0.15美元的非经常性关税退税,未来几个季度的盈利同比基数将面临更大挑战,叠加持续的工资与医疗成本通胀,业绩承压进一步显现。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







