


瑞银集团(UBS)股票10月29日盘中上涨3.28%:原因全解读



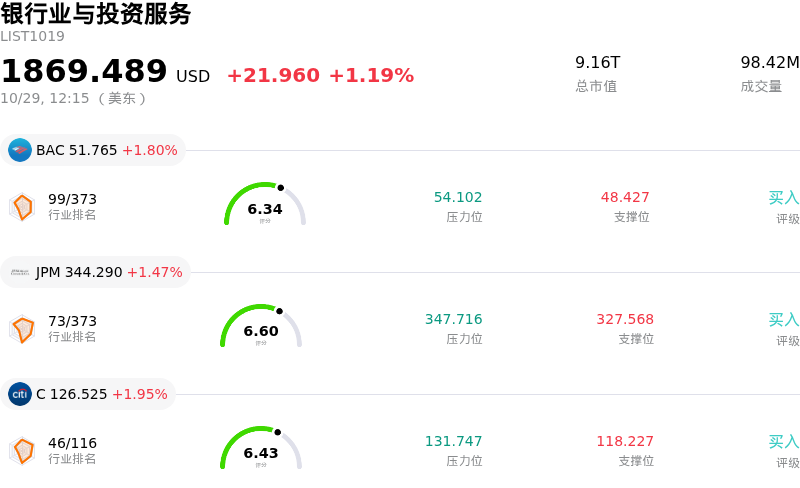
瑞银集团 (UBS) 盘中上涨3.28%, 所属行业银行业与投资服务上涨1.19% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美国银行 (BAC) 上涨 1.80%;摩根大通 (JPM) 上涨 1.47%;花旗集团 (C) 上涨 1.95%。
今日是什么导致了瑞银集团(UBS)股价上涨?
随着投资者消化瑞银集团(UBS Group AG)最新的季度业绩及更新后的战略指引,该行在交易波动加剧的同时展现出积极的上涨势头。在全球财富管理部门(尤其是美洲和亚太地区)强劲的净资产流入支持下,该行营业收入超越市场预期。税前基础利润实现同比增长,反映出核心财富管理与企业银行业务的强劲实力,尽管列报数据消化了历史遗留的整合费用。
提振投资者乐观情绪的主要催化剂,是管理层对超越其CET1资本退出率回报目标信心增强。瑞信(Credit Suisse)的整合继续超进度推进,累计总成本削减额已超原定目标。为稳定股东信心,高管层释放了加快资本回报的信号,拟比原计划提前完成其数十亿美元的股票回购授权,同时将资本充足率保持在远高于监管最低要求的水平。
盘中波动凸显了市场对瑞士潜在监管逆风的紧张情绪。瑞士立法者仍在就拟议的银行监管政策进行辩论,相关政策可能会对该行的海外业务额外追加估计160亿美元的权益资本要求。尽管管理层在业绩沟通会期间对过于严格的资本规则做出了强力反驳,但持续的政治辩论仍带来了一层长期不确定性。尽管面临这些监管疑虑,加速的股票回购、有效的成本控制以及稳健的核心业务增长仍为该股提供了坚实的上涨动能。
瑞银集团(UBS)技术分析
瑞银集团 (UBS) 技术面来看,MACD(12,26,9)数值0.397,处于中性状态,RSI数值50.478处于中性状态,Williams%R数值26.129处于买入状态,注意关注。
瑞银集团(UBS)基本面分析
瑞银集团 (UBS) 处于银行业与投资服务行业,最新年度营业收入$75.76B,处于行业5,净利润$7.77B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$48.79,最高价为$50.29,最低价为$47.30。
关于瑞银集团(UBS)的更多详情
公司特定风险:
- 繁重的监管资本要求:瑞士近期针对系统重要性金融机构的立法提案和议会举措,可能会迫使瑞银额外持有预计160亿至180亿美元的核心一级资本(CET1),从而严重削弱其运营灵活性,并促使管理层评估将该行全球总部迁出瑞士的可行性。
- 2026年第三季度业绩不及预期:瑞银公布的2026年第三季度每股收益为0.85美元,不及分析师普遍预期的每股0.91至0.96美元,因业绩受到非经常性整合费用、债务回购以及历史诉讼费用的拖累。
- 资本分配与自由现金流压力:瑞银目前的自由现金流收益率为负,这引发了机构分析师的担忧,即瑞士即将提高资本储备要求以及持续的整合支出,可能会限制该行在2026年之后维持或扩大股息发放和股票回购计划的能力。
- 历史遗留诉讼与持续合规负债:因收购瑞信而继承的持续法律纠纷(包括正在进行的住房抵押贷款支持证券和解),加上不断强化的反洗钱监管审查,继续面临产生额外罚金和占用资本的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







