


甲骨文(ORCL)股票10月29日盘中下跌3.51%:关键驱动因素揭晓



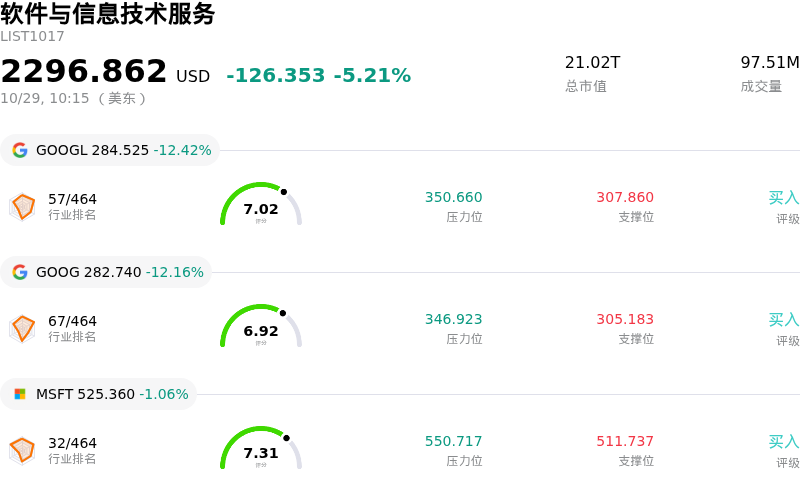
甲骨文 (ORCL) 盘中下跌3.51%, 所属行业软件与信息技术服务下跌5.21% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 下跌 12.36%;谷歌-C (GOOG) 下跌 12.09%;微软 (MSFT) 下跌 1.04%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文公司(Oracle Corporation)在上一交易日大幅上涨后,因投资者获利了结和调整投资组合而面临下行压力,盘中波动加剧。在围绕该公司2026年投资者日的最初热情消退后,此次回调体现了自然的市场整固。尽管管理层描绘了雄心勃勃的长期营收目标,并给出了到2028财年恢复正自由现金流的明确时间表,但在宏观经济持续存在不确定性的背景下,市场参与者迅速消化了这一消息,选择锁定短期收益。
更广泛的企业软件和巨头科技股的市场情绪也加剧了潜在的疲软势头。主要同业公司的财报及更新后的业绩指引,重新引发了市场对巨额人工智能资本支出和偏高企业杠杆率的审视。随着投资者重新评估人工智能基础设施投资带来可持续自由现金流回报所需的时间周期,更广泛的云计算和高贝塔科技板块重新显现出谨慎情绪,进而引发机构获利了结。
从投资策略的角度来看,盘中波动突显出强劲的结构性需求与近期执行现实之间持续存在的拉锯战。尽管甲骨文不断扩大的已签约订单积压、芯片多元化协议以及企业合作伙伴关系支撑了其在云计算基础设施中的地位,但到2028财年前沉重的前期资本支出需求仍使该股票容易受到情绪波动的影响。短期股价表现可能仍将与更广泛的科技板块动能、利率预期以及市场对管理层在资助吉瓦级云计算扩张的同时保持利润率纪律的能力的信心紧密挂钩。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值2.411,处于中性状态,RSI数值53.477处于中性状态,Williams%R数值32.582处于买入状态,注意关注。
甲骨文(ORCL)媒体舆情
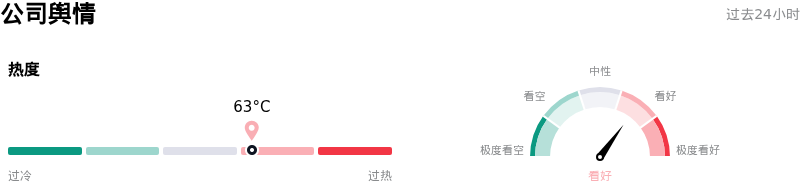
甲骨文 (ORCL) 公司舆情热度来看,当前热度63,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
甲骨文(ORCL)基本面分析
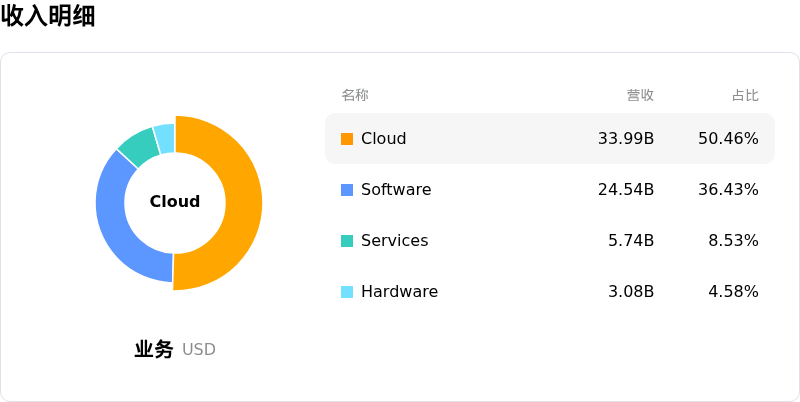
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$240.38,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特有风险:
- 高资本支出与现金流恢复滞后:2027财年计划的900亿至950亿美元资本支出持续施压流动性,使自由现金流维持在负值区间,并将实现正向现金流转化的时间推迟至2028财年下半年。
- 在手订单客户极度集中:甲骨文6640亿美元的剩余履约义务积压订单中,近一半集中于单一客户OpenAI。若OpenAI遭遇融资延迟、运营中断或战略重新评估,将带来严峻的下行风险。
- 债务负担高企与信用评级下调压力:甲骨文承担着约1690亿美元的总债务及租赁义务。在标普将其信用评级下调至BBB(仅比投机级高出一级)后,公司面临着偿债成本上升和资产负债表压力。
- 2027财年盈利指引不及预期:公司重申的2027财年每股收益指引为8.10美元,低于华尔街8.14美元的共识预期。出于对资本支出融资问题的担忧,富国银行和丰业银行等机构的分析师已下调其目标价。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







