


美光科技(MU)股票10月28日开盘上涨4.81%:背后推手曝光



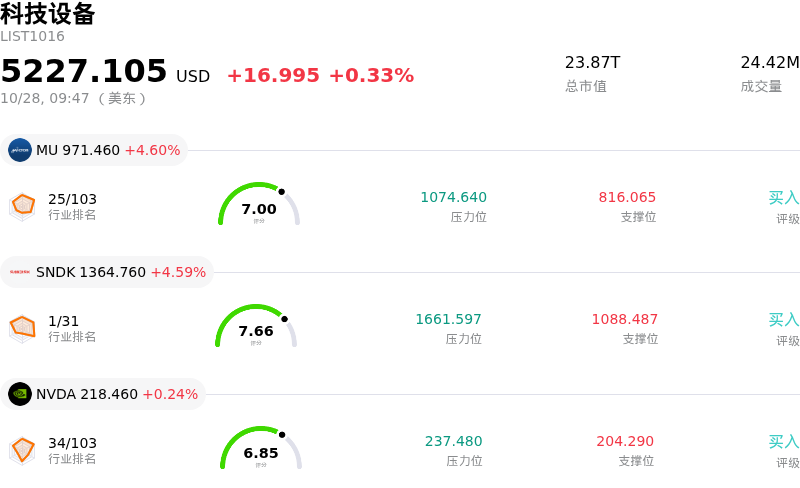
美光科技 (MU) 开盘上涨4.81%, 所属行业科技设备上涨0.33% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.81%;闪迪 (SNDK) 上涨 5.05%;英伟达 (NVDA) 上涨 0.26%。
今日是什么导致了美光科技(MU)股价上涨?
美光科技呈现出显著的上涨势头,伴随着盘中波动,这主要受到强大的行业顺风以及存储芯片板块核心同行强劲财报传导效应的推动。在竞争对手存储厂商SK海力士公布创纪录的季度业绩后,半导体市场情绪得到巨大鼓舞;在人工智能基础设施强劲需求的推动下,SK海力士实现了显著的营收增长与利润率扩张。由于两家公司均为高带宽内存和先进动态随机存取内存解决方案的领军者,同行亮眼的业绩表现进一步强化了投资者对美光科技营收增长动能及潜在定价能力的信心。
除了同行财报的传导效应外,华尔街对美光科技的乐观情绪还源于供需格局的持续趋紧以及长单可见度的提升。多家主流投行分析师重申了积极评级,强调高带宽内存的结构性供应偏紧状况可能会持续多年。美光科技转向为其下一代存储产品锁定多年期客户协议的战略转型,有助于缓解传统的周期性风险,同时巩固长期营收来源。此外,知名科技企业高管的言论进一步推升了市场热度,他们指出人形机器人和自动驾驶系统等新兴领域对存储芯片的需求正在不断扩大。
机构持仓布局和公司的经营执行力也为该股提供了额外支撑。投资组合更新显示知名机构投资者增持了该公司股票,同时其亚洲主要制造工厂劳工谈判的解决消除了关键的供应中断风险。尽管短期股价波动反映了围绕即将来临的宏观经济政策决议和超大规模云厂商资本支出报告的大盘整体波动,但美光科技作为全球人工智能硬件部署核心受益者的基本逻辑依然稳固。
美光科技(MU)技术分析
美光科技 (MU) 技术面来看,MACD(12,26,9)数值-3.172,处于卖出状态,RSI数值51.733处于中性状态,Williams%R数值40.548处于买入状态,注意关注。
美光科技(MU)媒体舆情
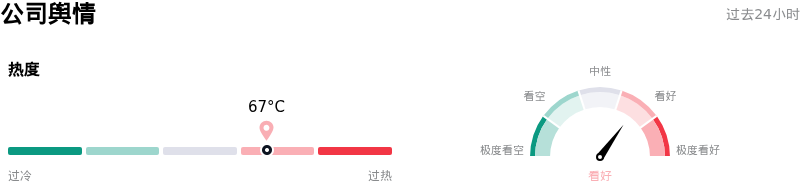
美光科技 (MU) 公司舆情热度来看,当前热度67,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
美光科技(MU)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1538.93,最高价为$3000.00,最低价为$361.00。
关于美光科技(MU)的更多详情
公司特定风险:
- AI基础设施资本支出缩减:主要科技客户下调资本支出预测以及态度转趋谨慎,引发了机构对AI基础设施扩张降温的担忧,进而威胁到美光科技高带宽内存(HBM)和数据中心DRAM产品的未来增长预期。
- 存储周期见顶与毛利率承压:机构分析师指出,严重存储短缺推动的近期高毛利率在周期上不可持续;若存储供应紧张程度不及预期且DRAM/NAND价格走向正常化,将带来下行风险。
- 技术面破位与板块去杠杆:该股较近期高点急剧下跌超15%,且技术面上跌破关键均线,引发了盘中剧烈波动、获利回吐以及高贝塔存储标的的系统性去杠杆。
- 国际竞争加剧:全球竞争对手的新增产能扩张以及主要客户潜在的供应链调整,对美光科技在大宗商品化DRAM和NAND市场的长期市场份额及定价权构成了持续威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









